La banca en Bolivia a septiembre de 2026: expansión nominal, liquidez de corto plazo y mayor exposición al sector público

Introducción
Como ya es usual desde estas columnas, vamos a analizar el comportamiento del sistema bancario en los últimos meses, a partir de la información publicada por la Autoridad de Supervisión del Sistema Financiero (ASFI). El análisis se realiza exclusivamente con los Estados Financieros y demás series bancarias publicadas por ASFI.
Con este preámbulo, pasemos al análisis nominal de los estados financieros del sistema bancario boliviano.
Panorama del sistema: balance y moneda
El Balance General ofrece una fotografía de la situación financiera de una entidad en un momento determinado, reflejando la composición de sus activos, pasivos y patrimonio.
En el caso del sistema bancario, los activos representan los recursos en los que los bancos han invertido, como los préstamos otorgados, los depósitos en otras entidades financieras, así como bienes como edificios y equipos. Los pasivos, en cambio, corresponden a las obligaciones de la banca, incluyendo los depósitos de los clientes, préstamos obtenidos de otras instituciones financieras y otras fuentes de financiamiento. Finalmente, el patrimonio es la diferencia entre activos y pasivos, reflejando los recursos propios de los accionistas de la Entidad.
Estructura del Balance General
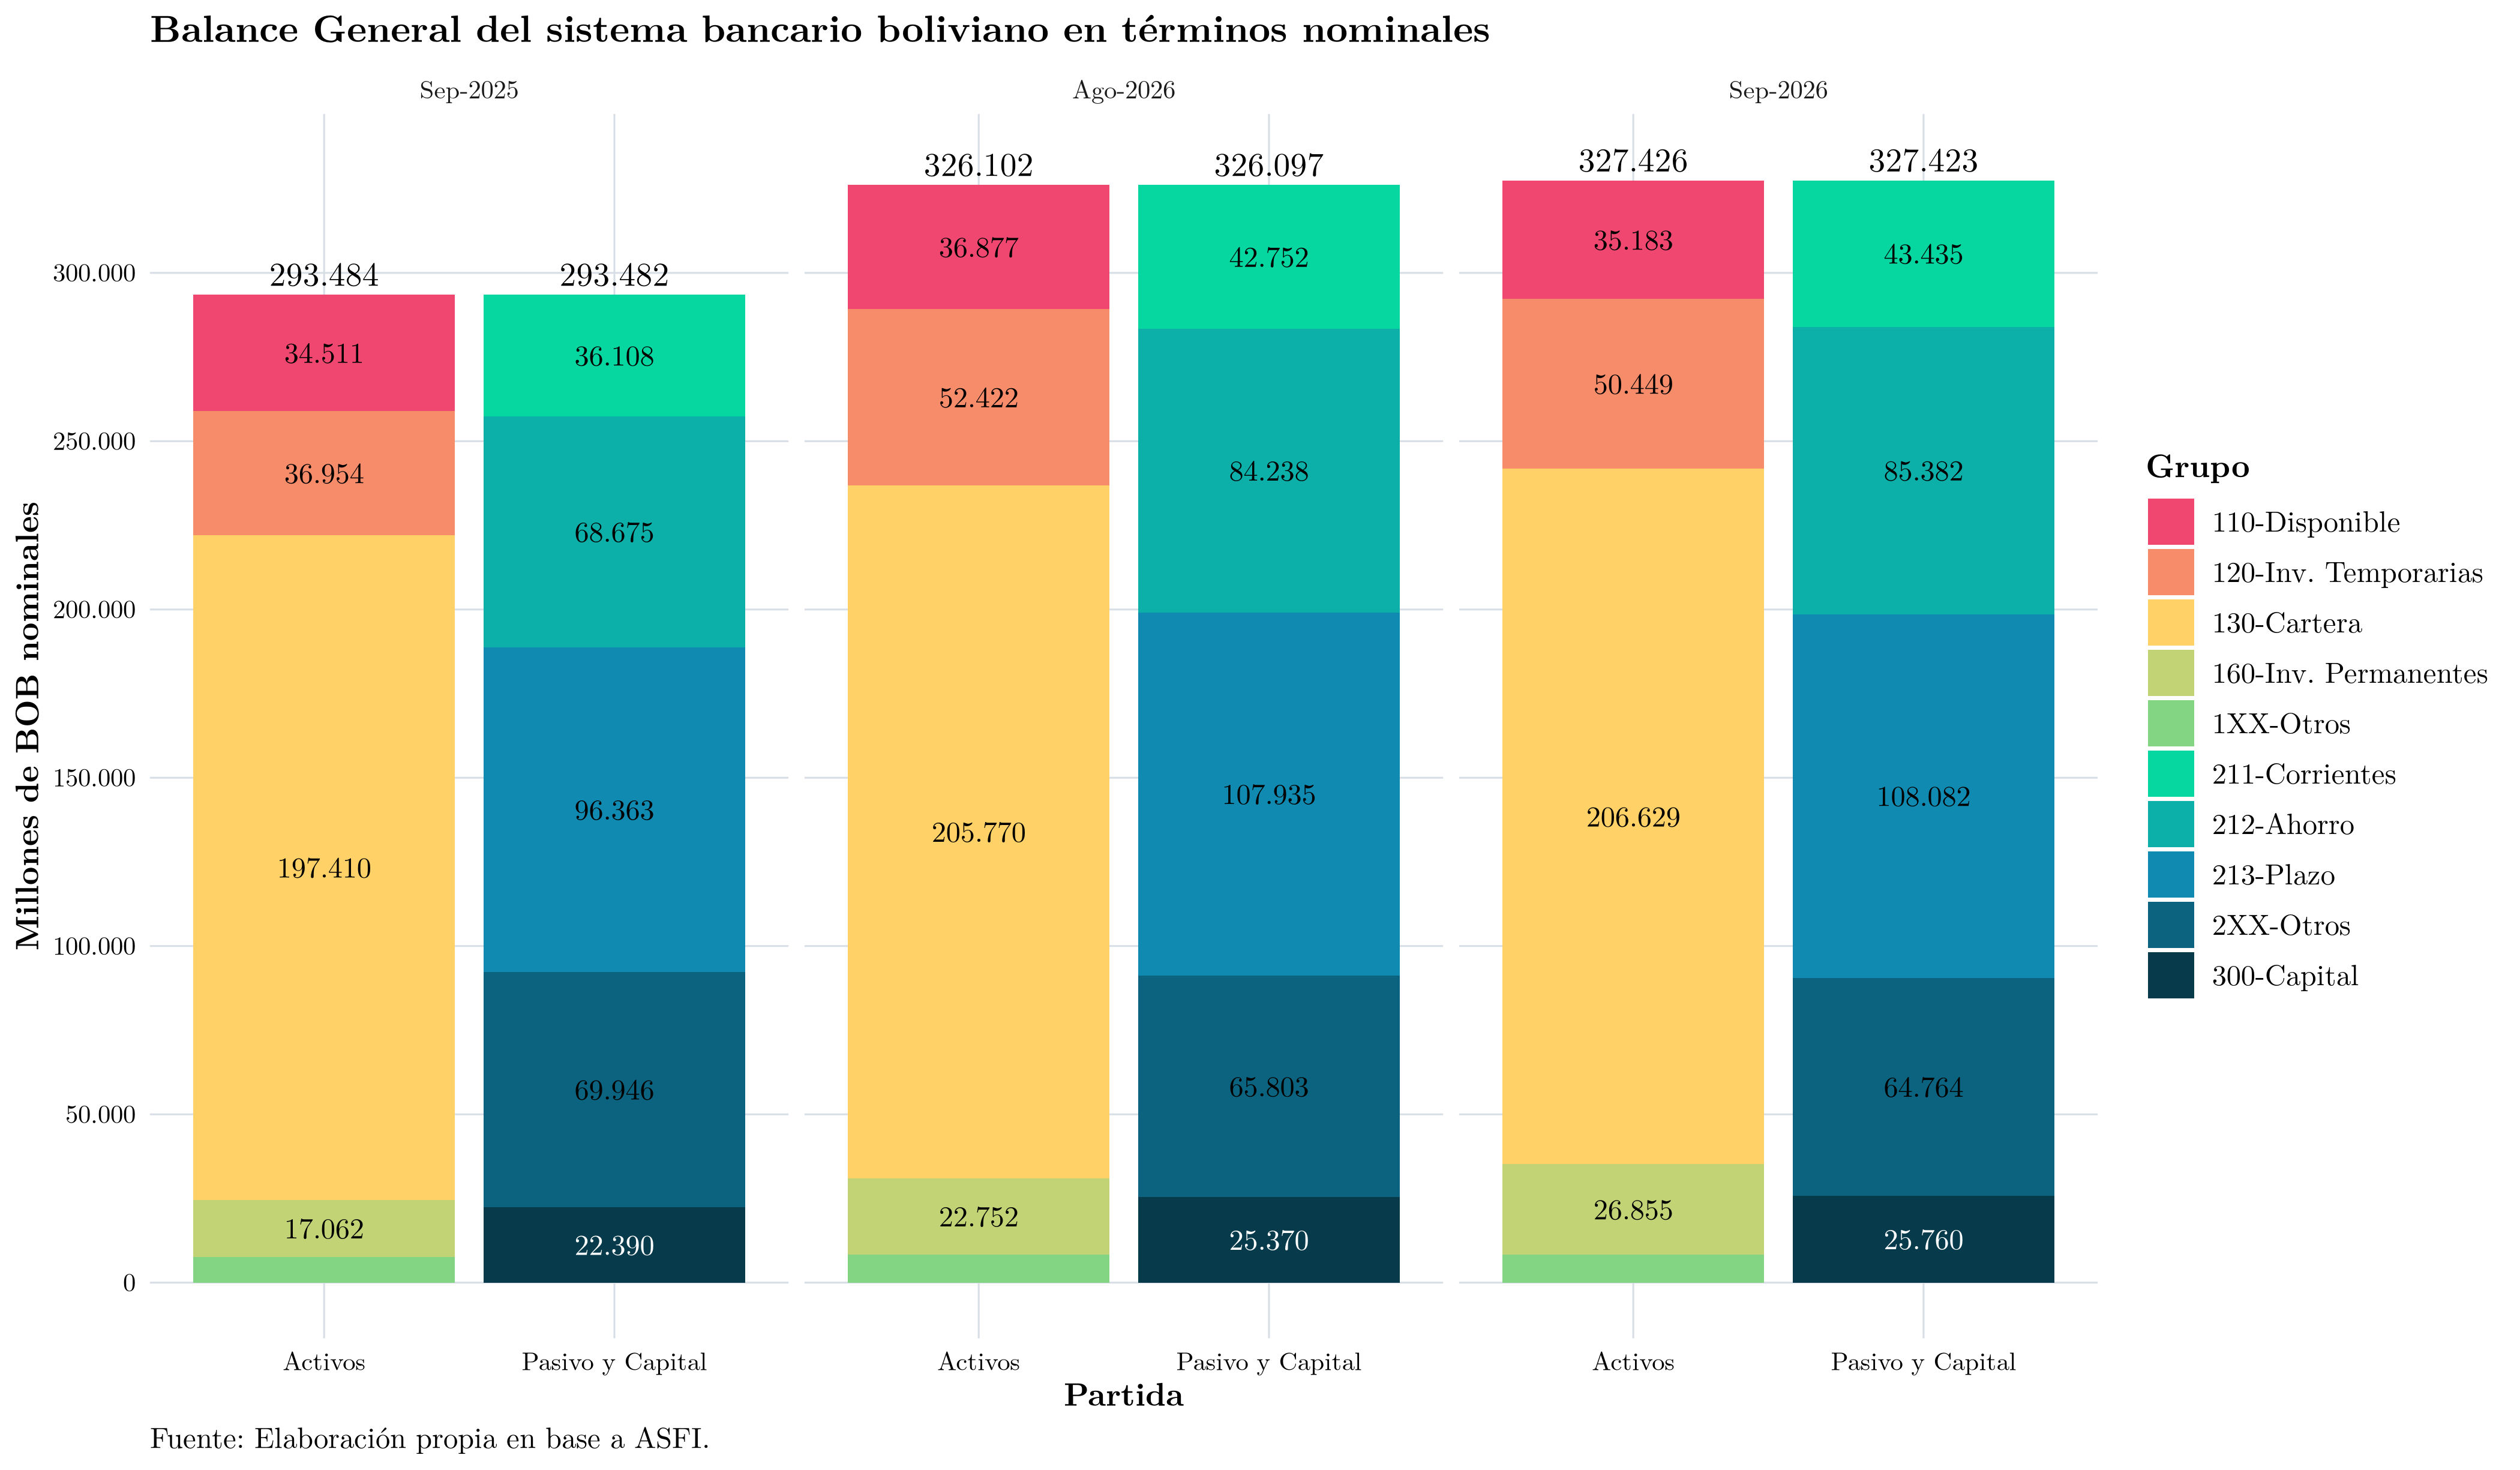
Para proporcionar una mejor perspectiva, el siguiente gráfico presenta un resumen de la composición del Balance General del sistema bancario en tres momentos clave: el último mes disponible, el período comparable previo y la composición del mismo mes del año anterior. Esto permite analizar la evolución de la estructura financiera tanto en el último año como en el período reciente:
Un resumen del crecimiento se puede ver en la tabla a continuación:
| Clasificación | Cuenta | Cambio % a 12 meses | Cambio % mes pasado | Cambio % trimestre pasado |
|---|---|---|---|---|
| Activos | 110-Disponible | 1,9% | -7,7% | -4,6% |
| Activos | 120-Inv. Temporarias | 36,5% | 14,2% | -3,8% |
| Activos | 130-Cartera | 4,7% | 1,0% | 0,4% |
| Activos | 160-Inv. Permanentes | 57,4% | 36,9% | 18,0% |
| Activos | 1XX-Otros | 10,1% | -1,8% | 0,4% |
| Pasivos | 210-Oblg. Público | 17,7% | 5,0% | 0,9% |
| Pasivos | 211-Corrientes | 20,3% | 10,4% | 1,6% |
| Pasivos | 212-Ahorro | 24,3% | 6,5% | 1,4% |
| Pasivos | 213-Plazo | 12,2% | 2,6% | 0,1% |
| Pasivos | 2XX-Otros | -7,4% | -1,4% | -1,6% |
| Patrimonio | 300-Capital | 15,0% | 5,4% | 1,5% |
En términos de composición y para la comparación interanual, el balance general del sistema bancario boliviano (medido por los activos del sistema) muestra una moderada expansión. Por ejemplo, al corte de septiembre de 2026, respecto al mes anterior el balance aumentó BOB 1.310 millones (0,4%); respecto al trimestre anterior aumentó BOB 12.350 millones (3,9%); y respecto al mismo mes del año anterior aumentó BOB 33.933 millones (11,6%).
En este sentido llama principalmente la atención el crecimiento anual de las inversiones permanentes (+57,4%) y de las inversiones temporarias (+36,5%). Este movimiento sin duda contrasta con el casi nulo crecimiento de la cartera de créditos (+4,7%), al menos si se lo compara con la inflación del período.
Más adelante se analizará en mayor detalle la fuente de estos cambios, pero a este nivel ya se puede intuir que los fondos prestables se están colocando en títulos, probablemente del Banco Central de Bolivia en desmedro de la cartera de créditos.
Estructura por monedas
Otra forma de ver el balance y que puede resultar ilustrativa es diferenciando la proporción de activos y pasivos en moneda nacional de los que se encuentran en moneda extranjera:
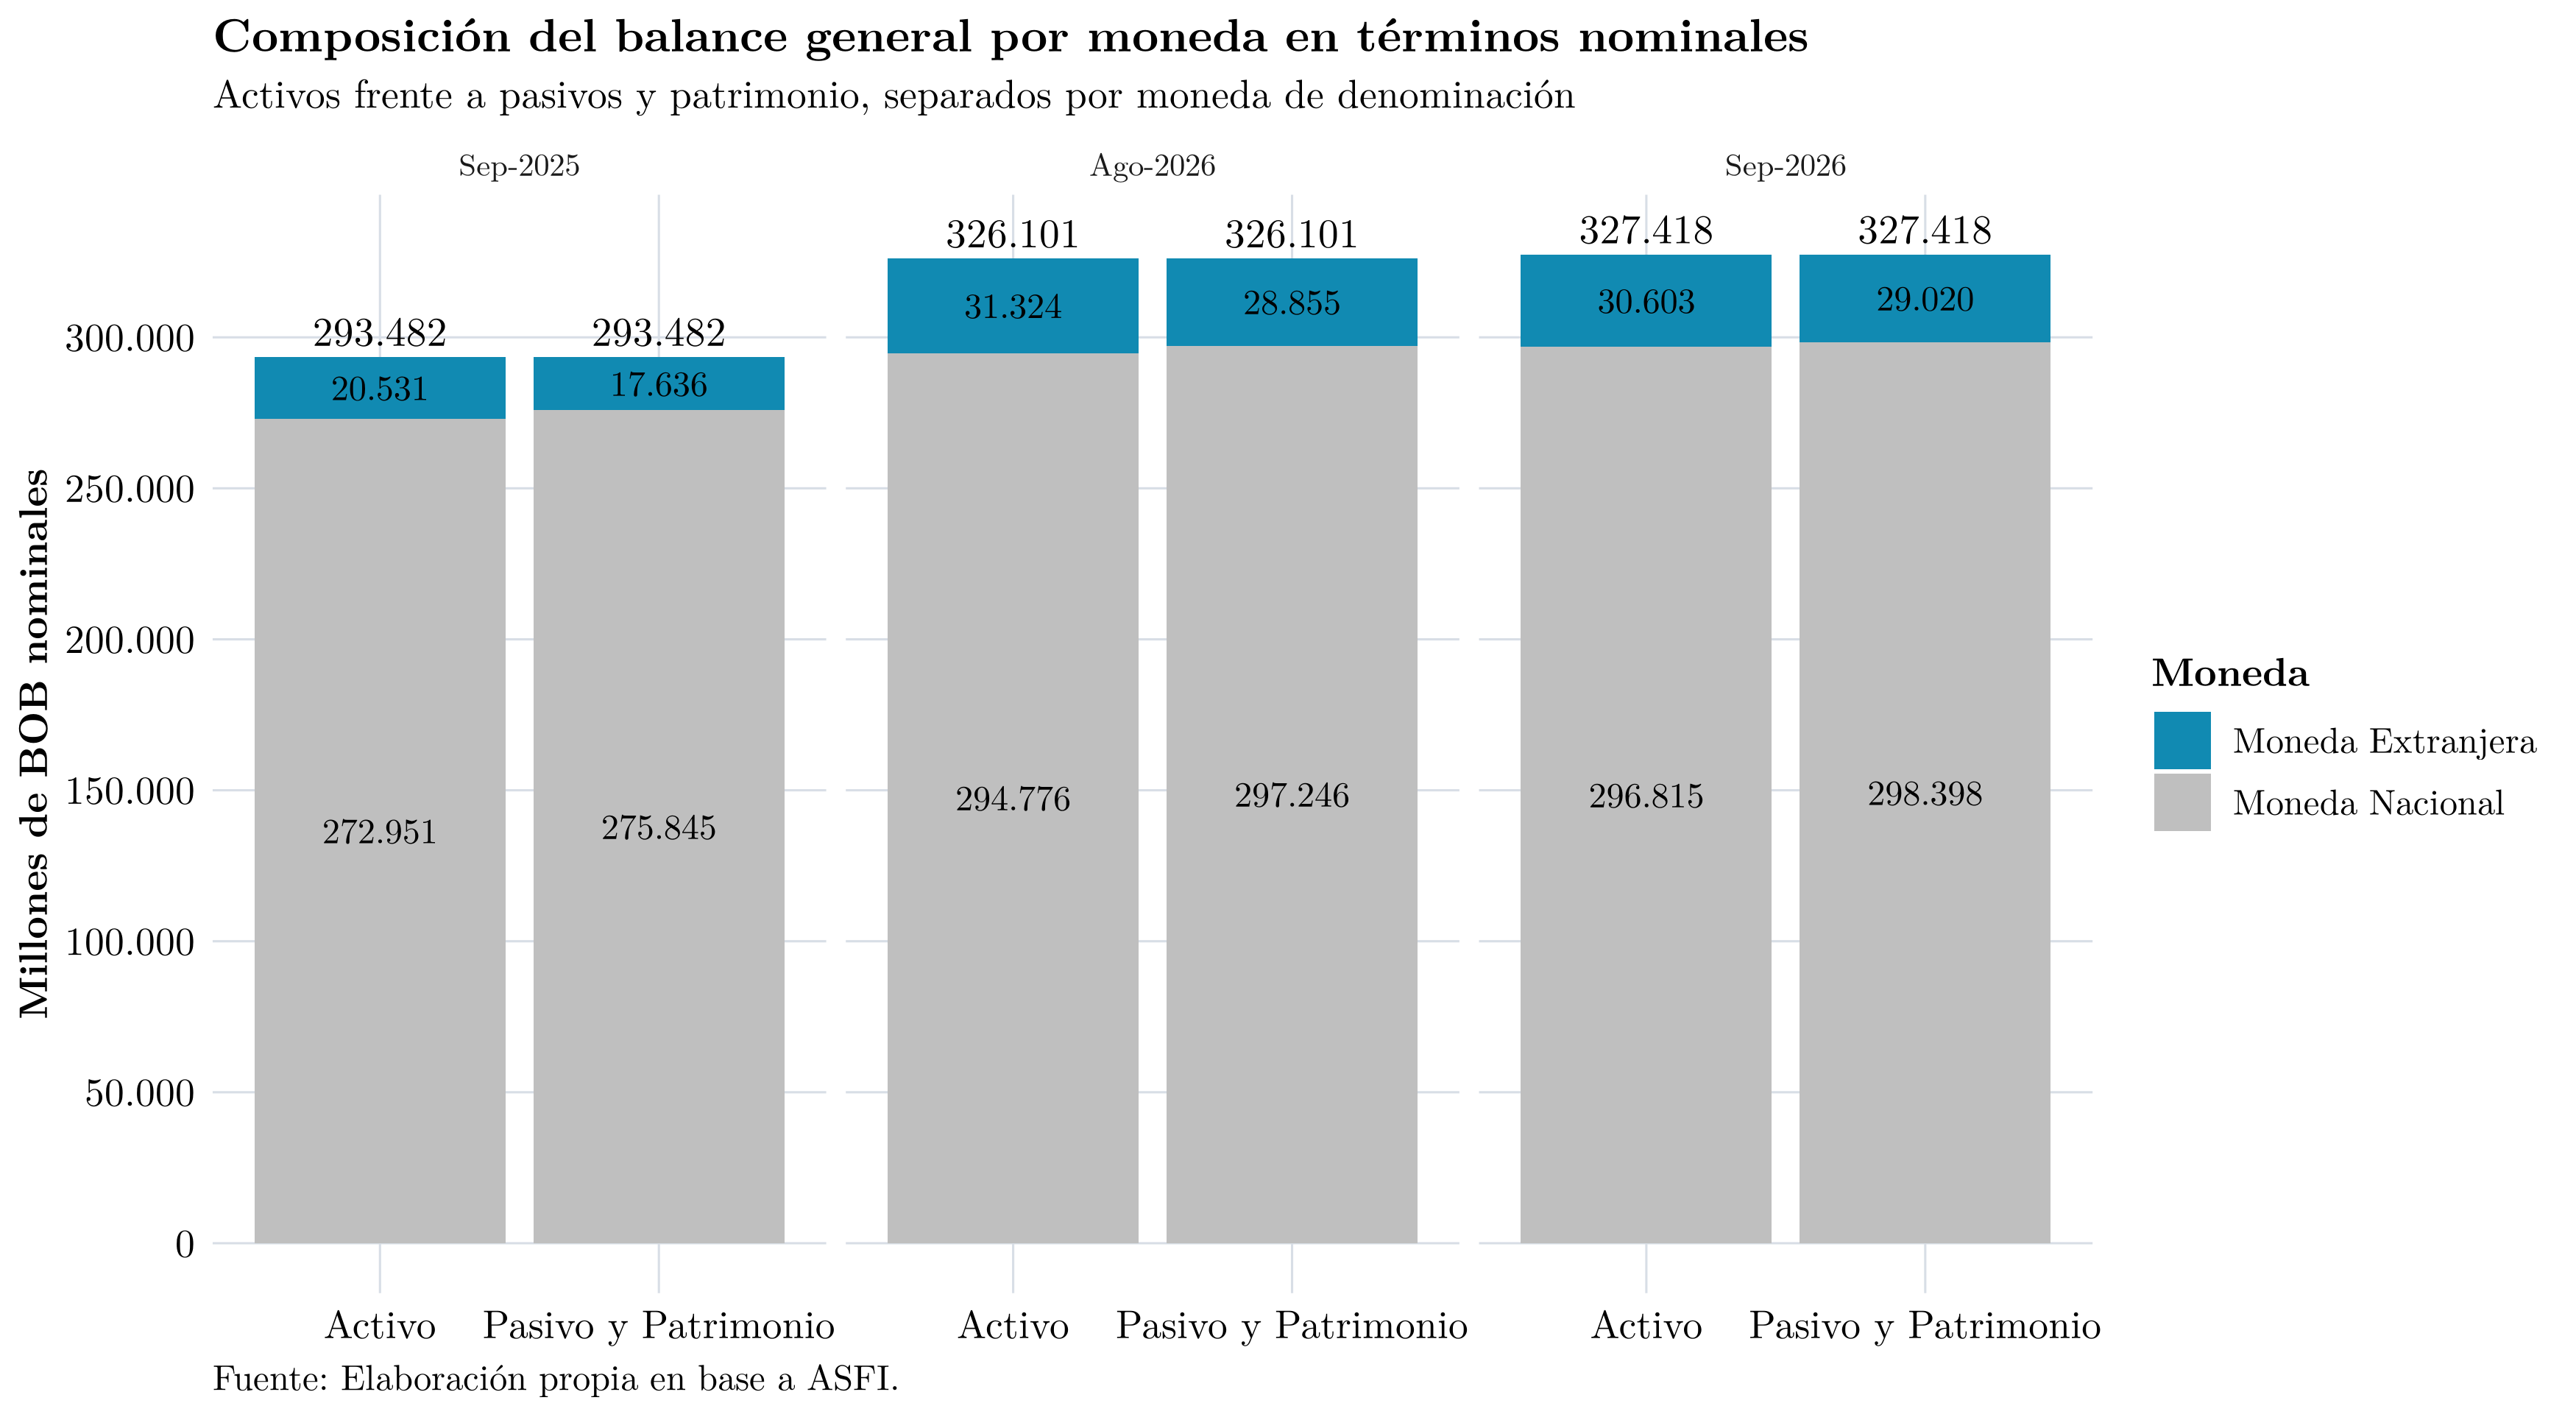
En términos relativos, a septiembre de 2026 la proporción de activos en moneda extranjera respecto al total de activos es de 9,3% y la proporción de pasivos en moneda extranjera respecto al total de pasivos es de 9,6%. En comparación con el mismo mes del año anterior, estas proporciones eran de 7,0% para los activos y de 6,5% para los pasivos.
En este sentido, resulta curioso que la propoción de moneda extranjera se haya incrementado tanto en activos como en pasivos. Esta situación tendrá que estudiarse con mayor detalle aunque, probablemente, se deba simplemente al reconocimiento contable del cambio a la fecha de reporte. Sin embargo, desde el punto de vista prudencial y con el nuevo esquema cambiario de flotación libre, movimientos en el tipo de cambio tendrían un efecto más directo en el balance, transmitiendo la volatilidad del tipo de cambio a los resultados de las entidades financieras.
Aunque la proporción se ha incrementado, la composición de los activos y pasivos en moneda extranjera sigue siendo similar a la del año pasado:
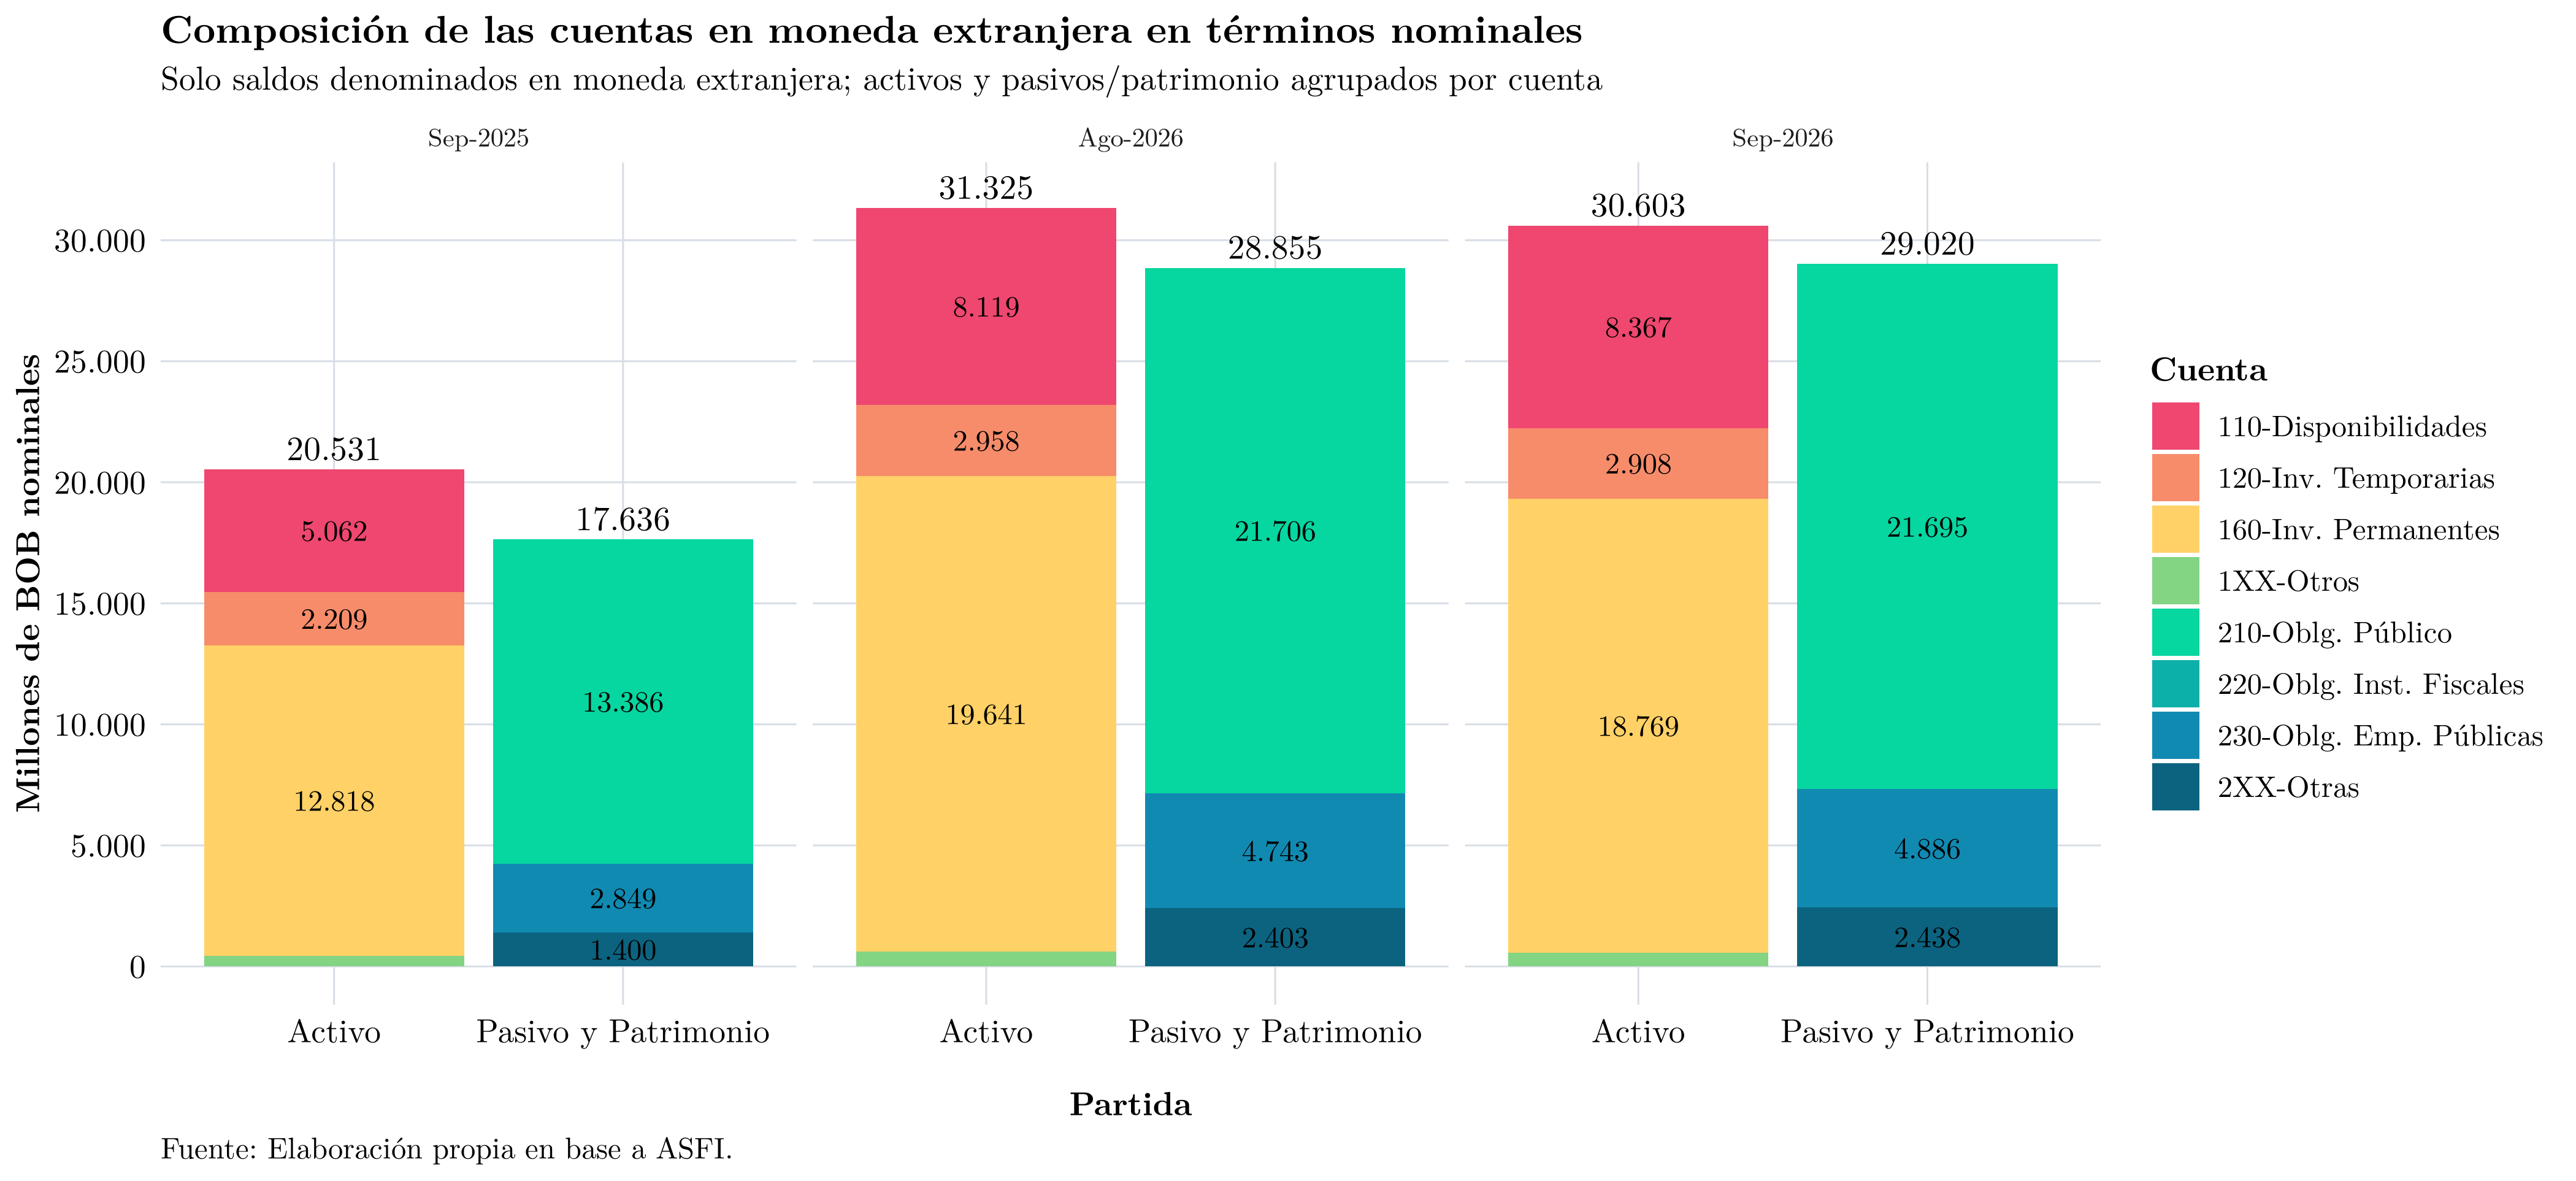
Si bien el sistema bancario ha procurado disminuir su exposición a la moneda extranjera, impulsado por la maduración de los fondos FOGAVISP, CPVIS, etc. y la devolución gradual de liquidez por parte del BCB, persiste una asimetría patrimonial.
Por un lado, las obligaciones con el público (cuentas corrientes y cajas de ahorro) concentran el grueso de los pasivos en moneda extranjera. Por otro lado, los activos equivalentes se hallan inmovilizados mayoritariamente en inversiones permanentes ante el BCB y en disponibilidades. Aunque dichas inversiones han mostrado una reducción, continúan detentando un peso relevante: los fondos existen contablemente, pero la banca puede carecer de disponibilidad operativa sobre ellos ante la falta de restitución por parte de la autoridad monetaria.
Liquidez y estructura del activo
Para este análisis, la liquidez se entiende como la suma de las disponibilidades y las inversiones temporarias —cuentas 110.00 y 120.00—. Este indicador aproxima los activos más líquidos o de menor plazo de realización. Respecto al mes anterior, la liquidez disminuyó BOB 3.667 millones (-4,1%); respecto al trimestre anterior aumentó BOB 3.312 millones (4,0%); y respecto al mismo mes del año anterior aumentó BOB 14.166 millones (19,8%).
La lectura del activo se organiza en torno a dos preguntas: cuánto del crecimiento proviene de activos líquidos o de bajo riesgo, y cuánto corresponde a colocaciones que sostienen la intermediación financiera. Por ello, esta sección separa la composición general del activo, las disponibilidades y las inversiones, antes de pasar a la cartera de créditos.
Los activos de las entidades financieras incluyen el dinero en bóvedas y cajeros automáticos para operaciones diarias, los préstamos otorgados, las inversiones en instrumentos financieros y los bienes inmobiliarios necesarios para operar. En esta sección se privilegia la composición del activo y su grado de liquidez; la cartera se analiza luego junto con el fondeo, porque ambas variables describen el proceso de intermediación financiera.
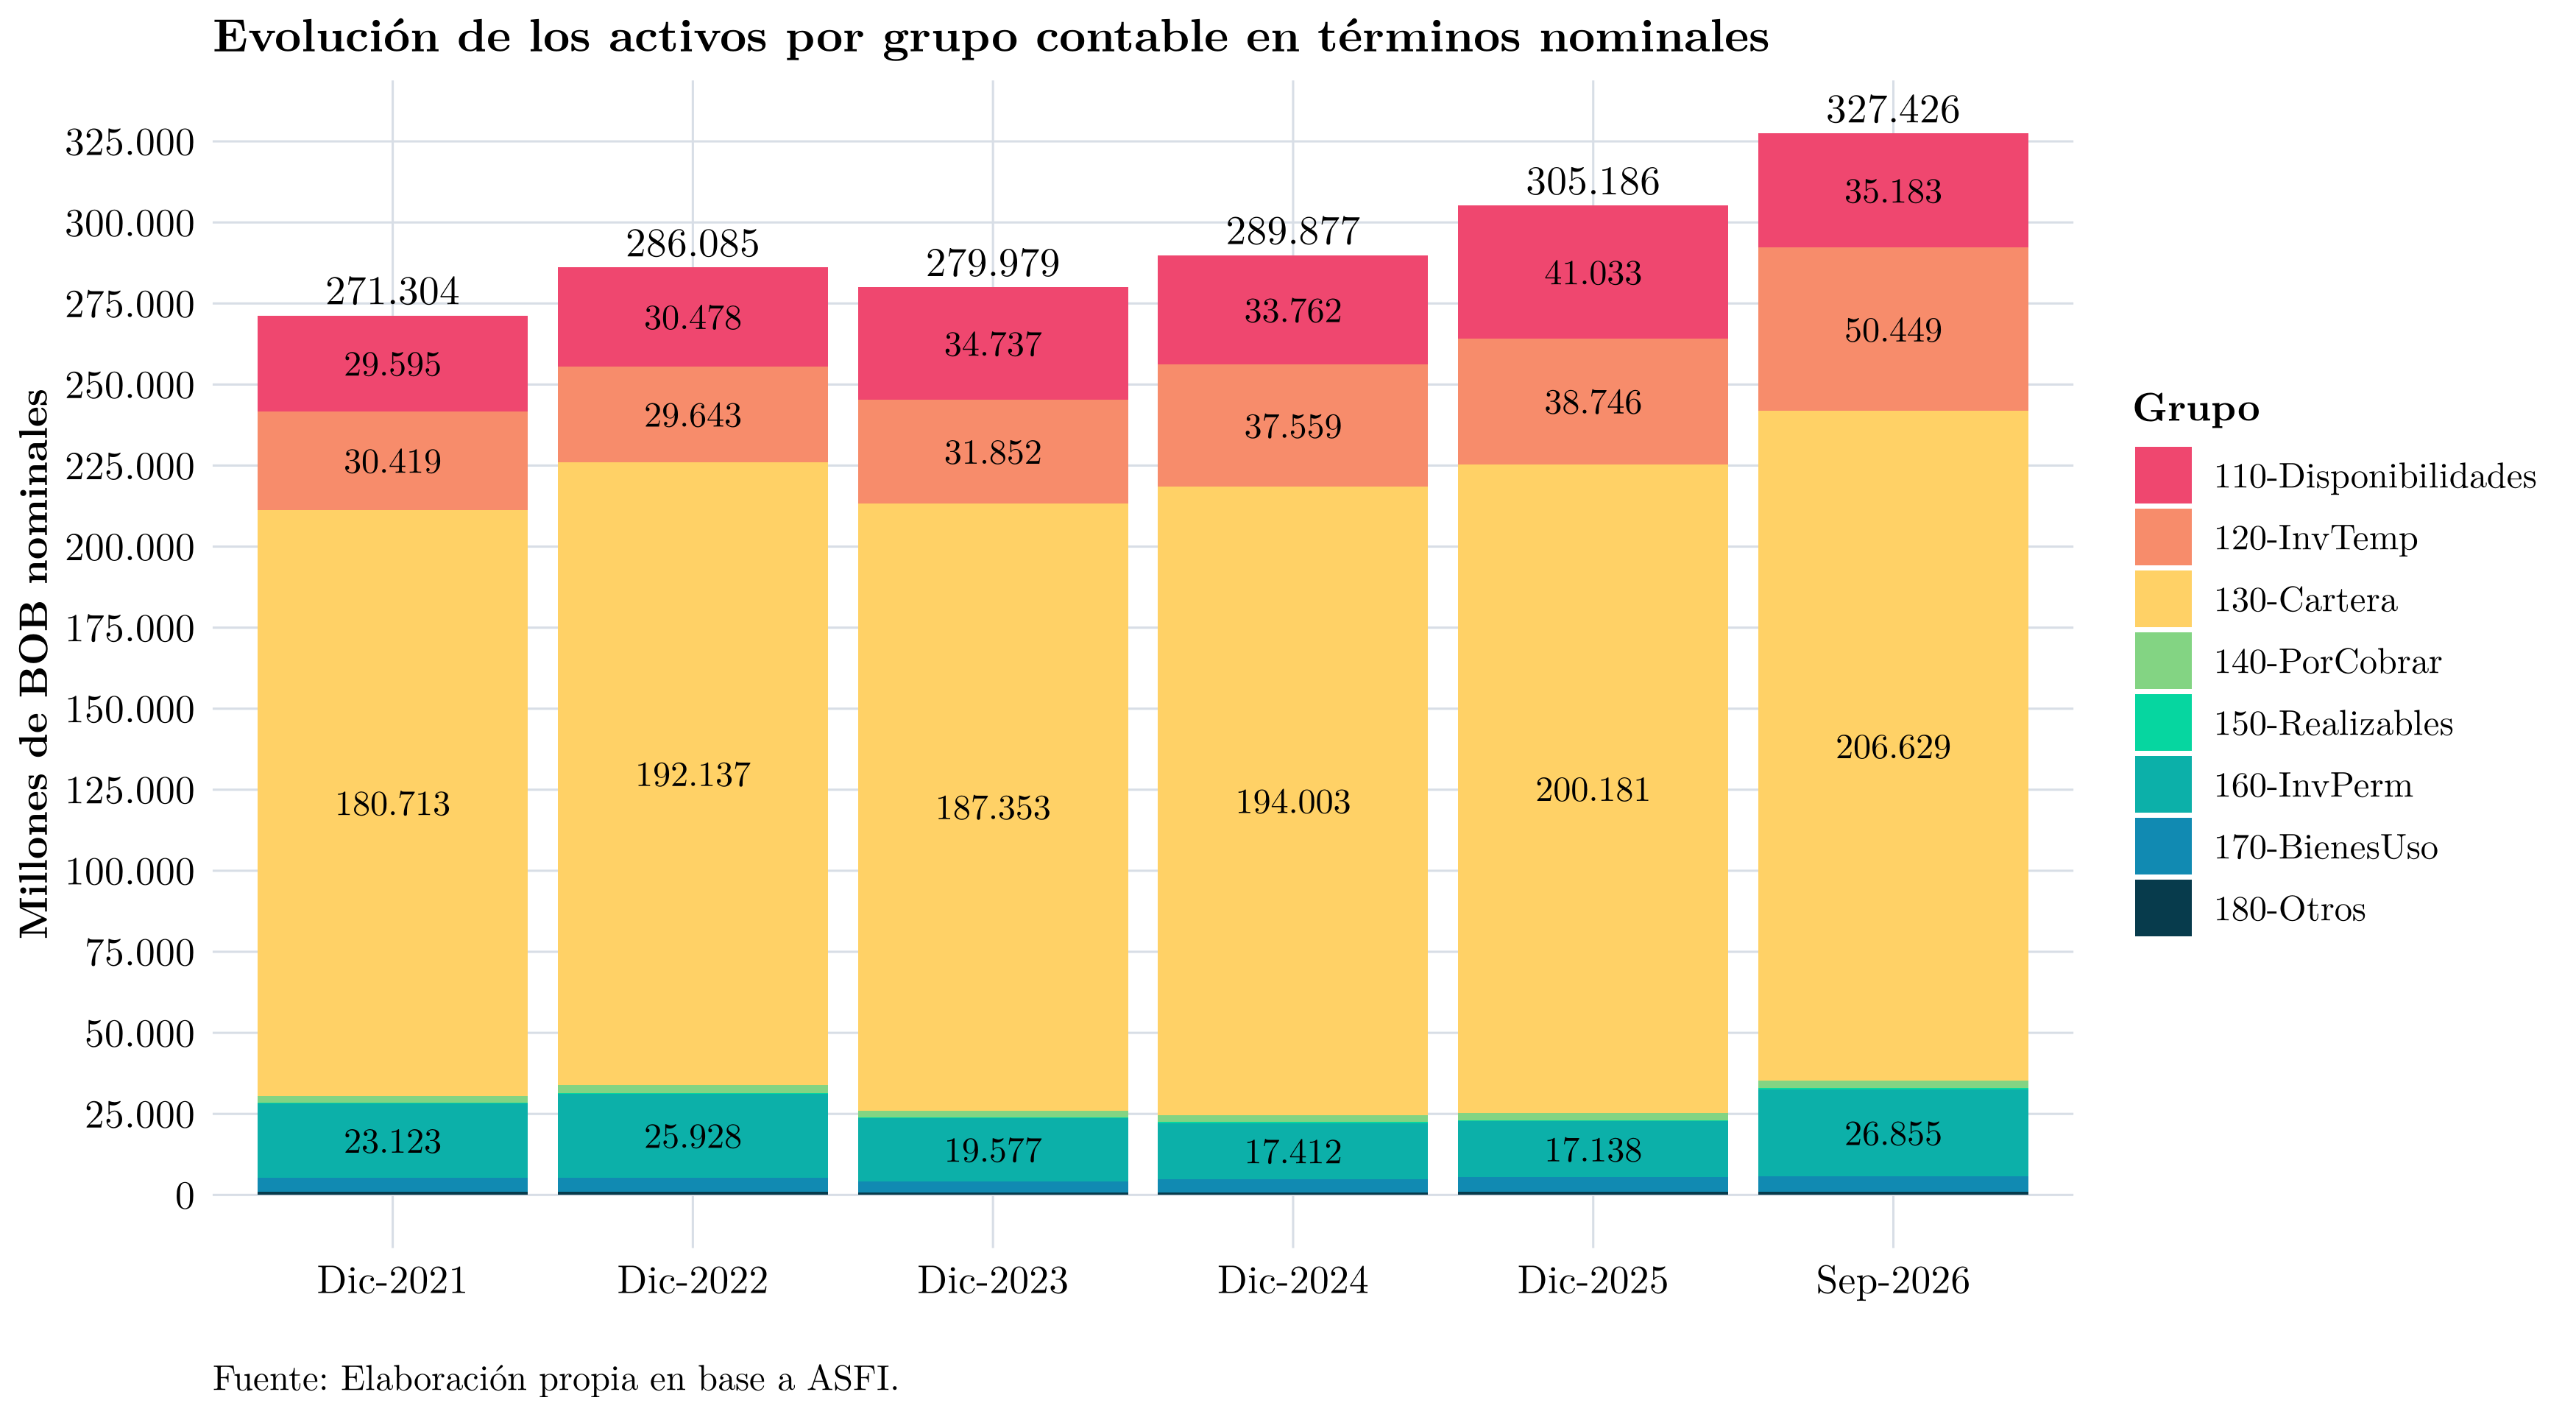
El gráfico muestra la evolución de los activos del sistema bancario para algunos años hasta el último mes disponible. Se observa un crecimiento significativo, aunque con ciertas fluctuaciones. Un aspecto relevante es, como se mencionó anteriormente, la mayor preferencia por las inversiones temporarias en detrimento de las disponibilidades:
Visto por entidad:
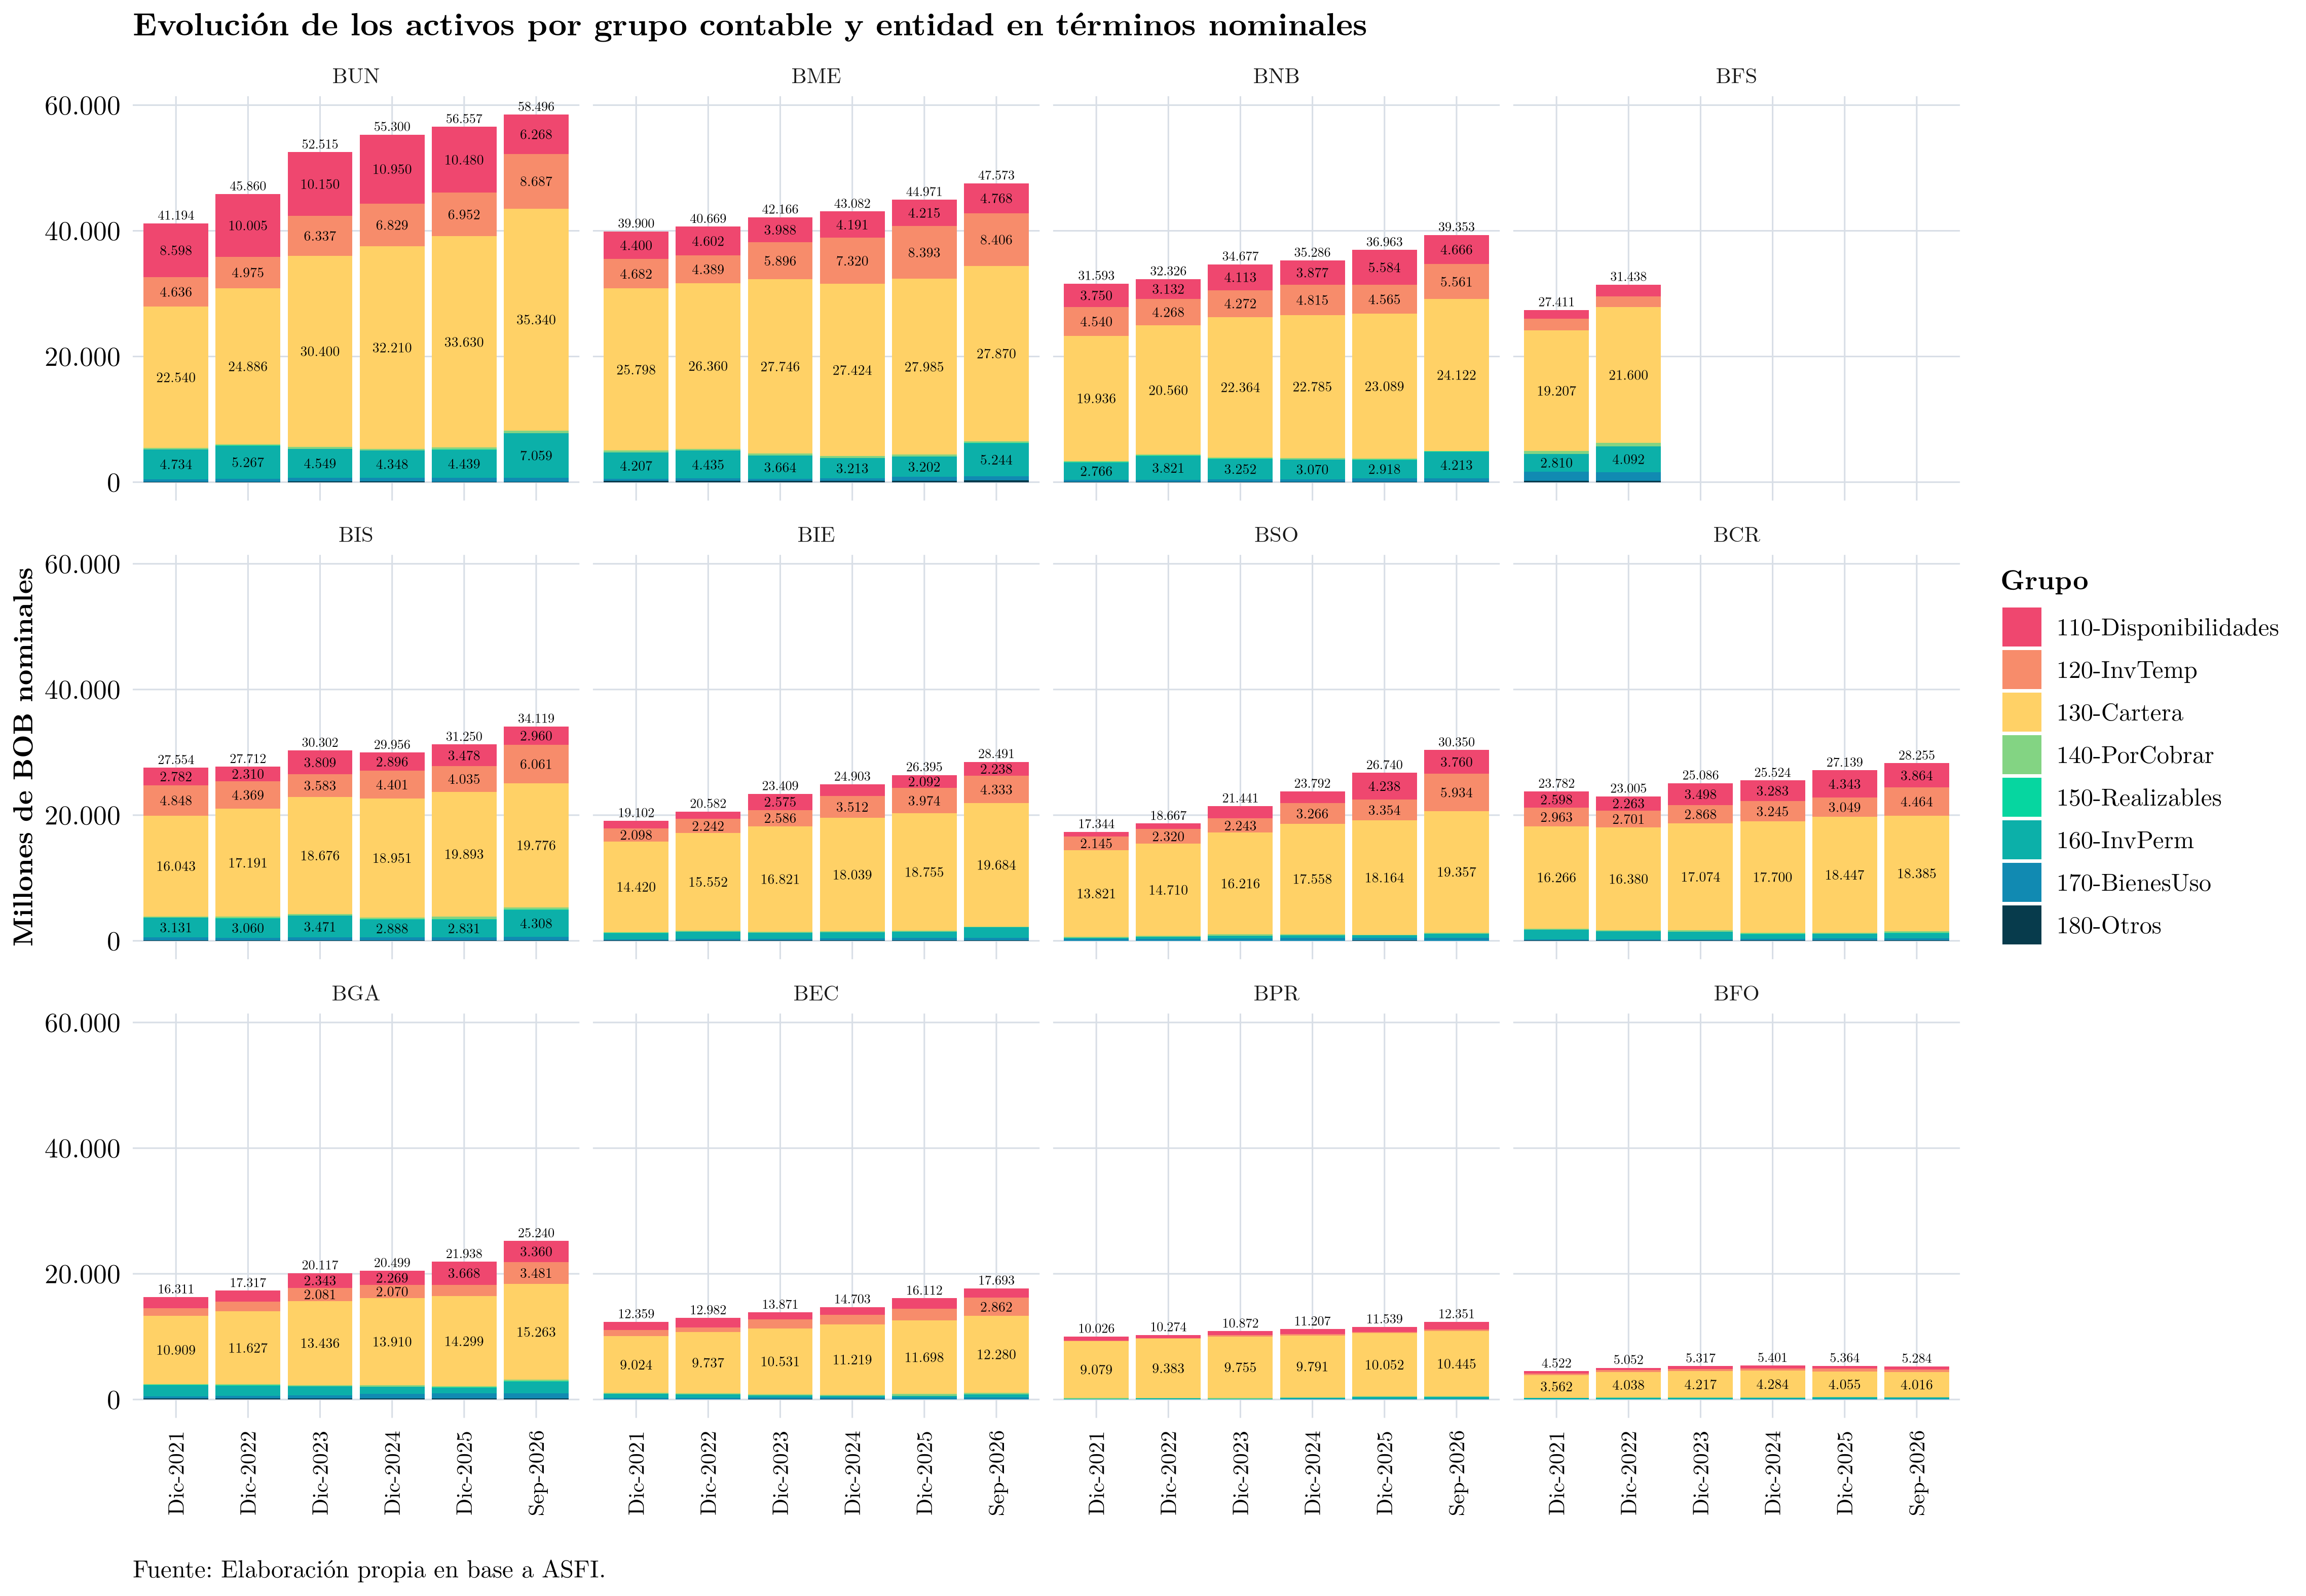
Del gráfico anterior se observa que algunas entidades muestran cambios importantes en la composición de sus activos respecto a los cierres de gestión previos, particularmente en disponibilidades e inversiones temporarias.
Incidencia en el crecimiento del activo
Otra forma de ver el activo es a través de la incidencia que cada grupo contable tiene en su crecimiento interanual. Esto permite ver cuáles son los grupos que están impulsando el crecimiento del activo y cuáles están contrarrestándolo. En el gráfico a continuación se presenta la evolución de la incidencia de cada grupo contable en el activo:
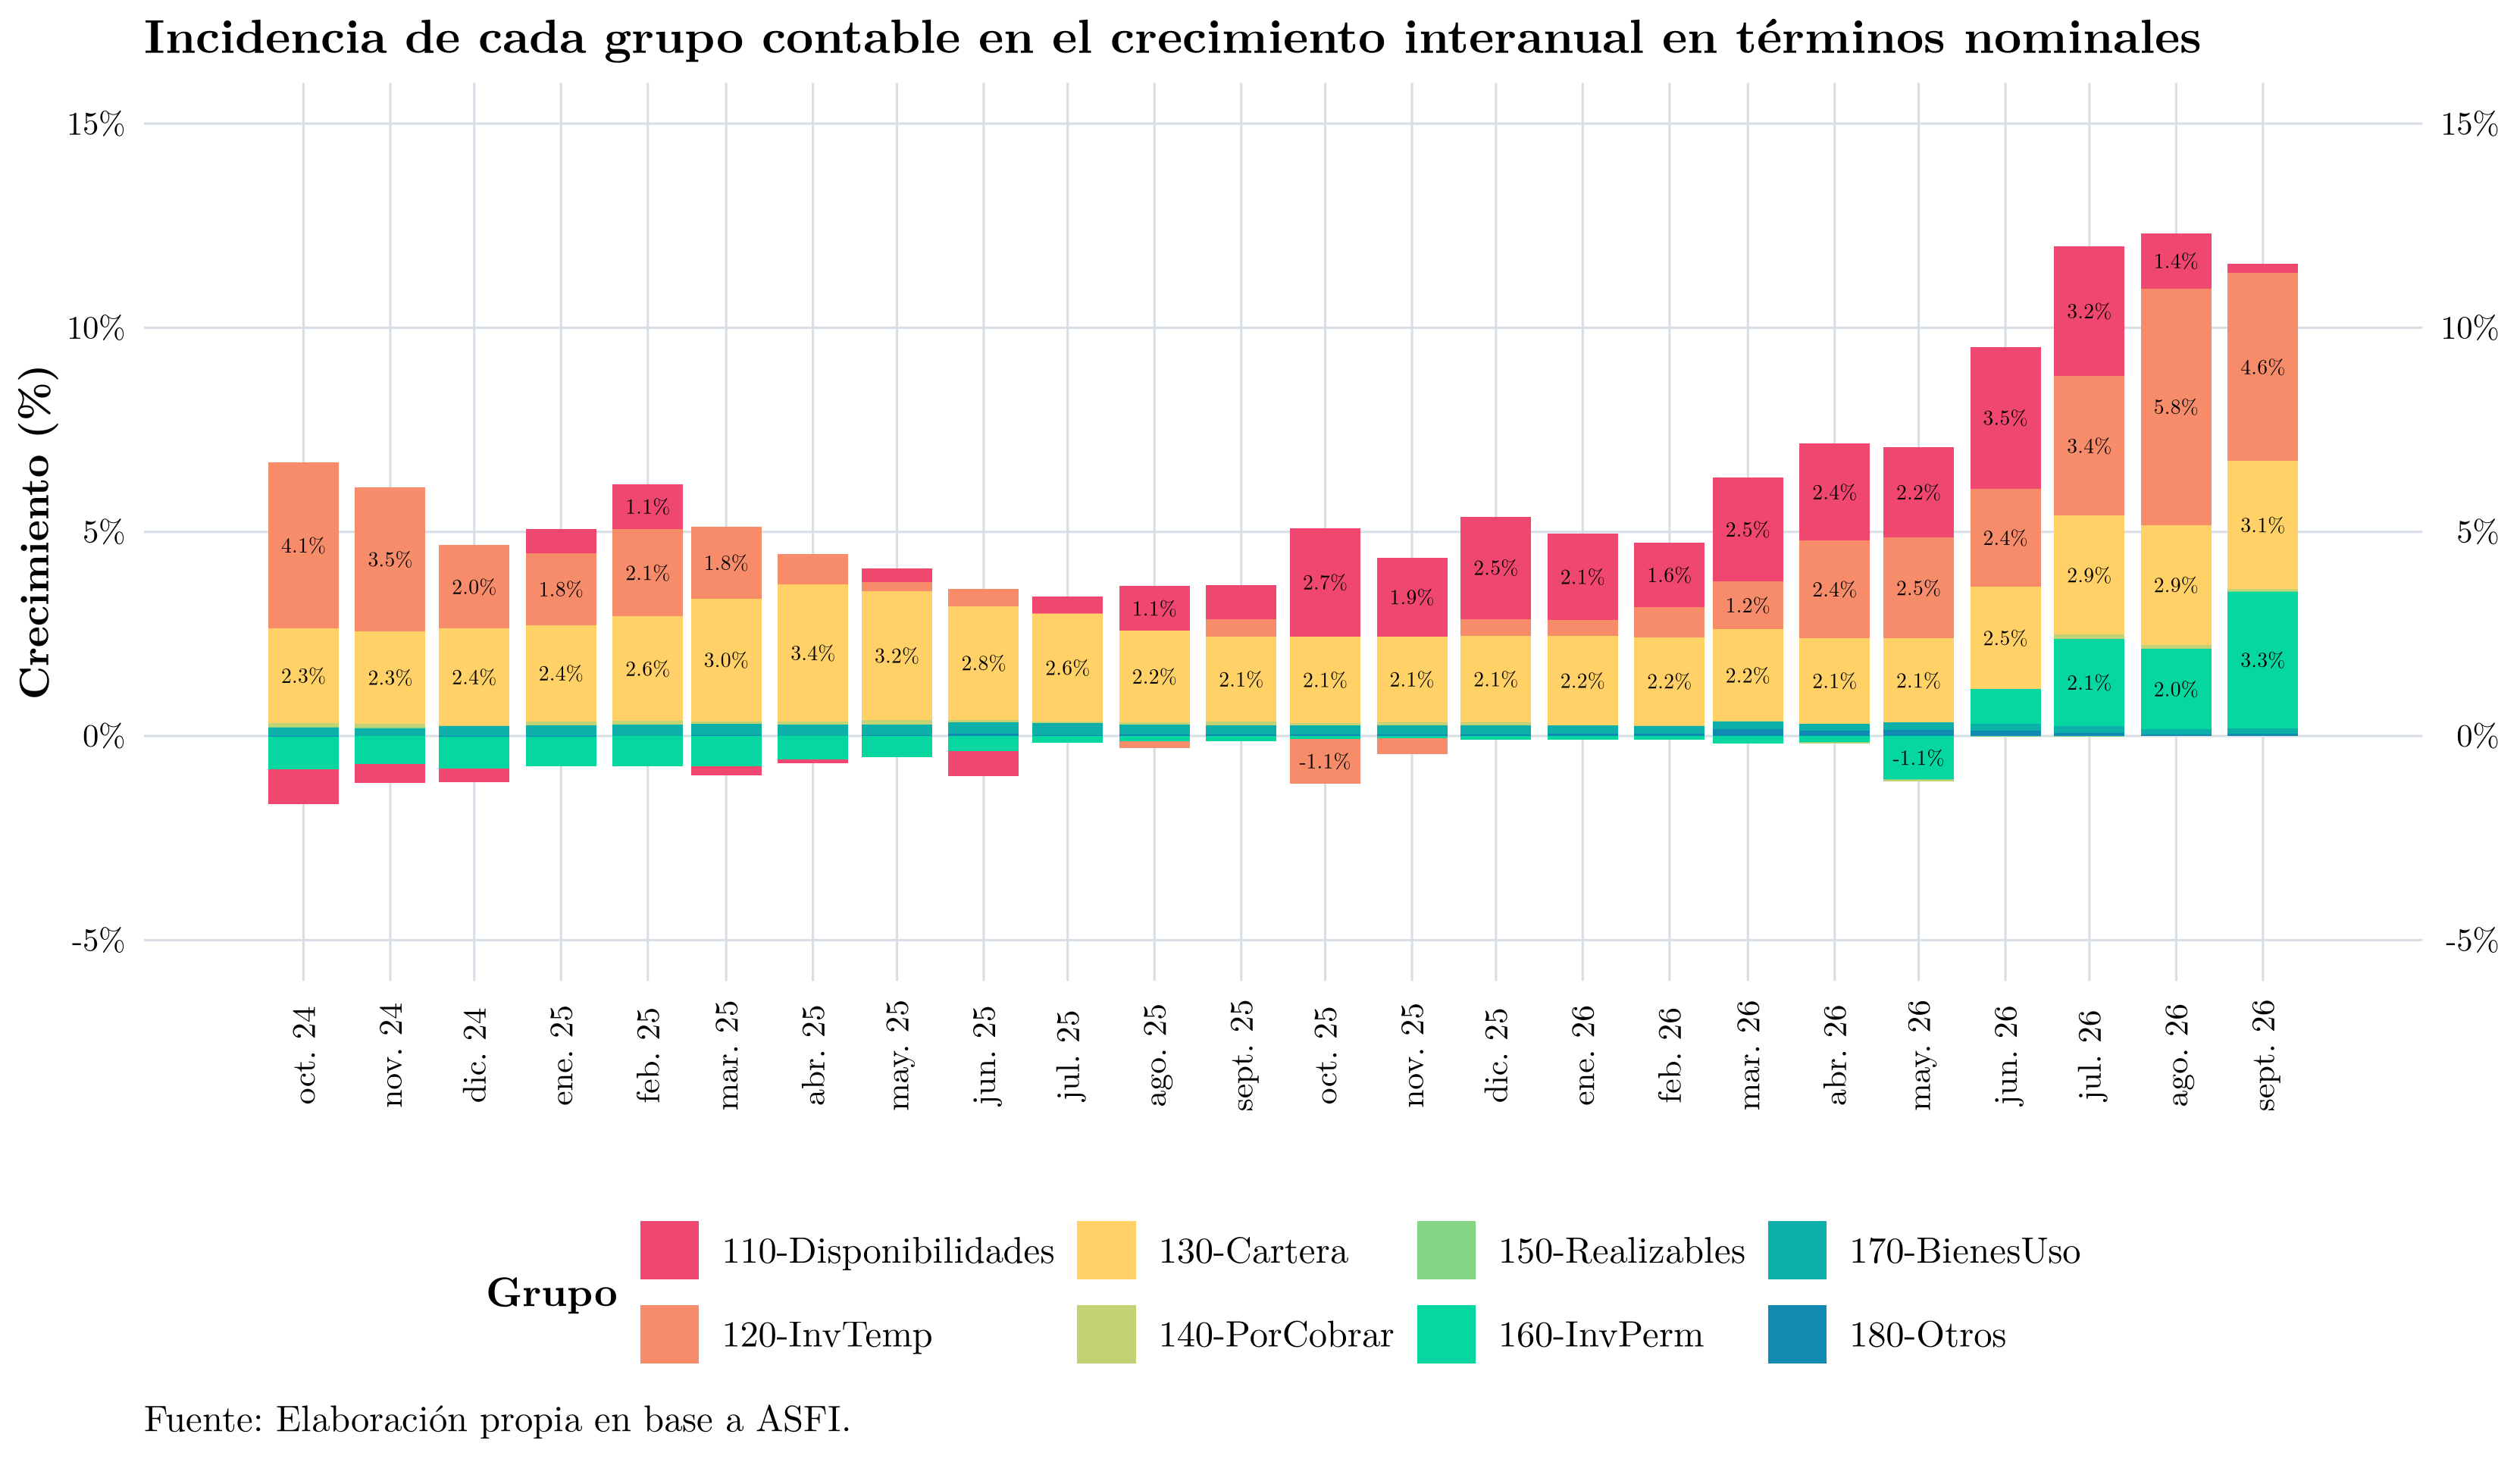
El gráfico se lee de la siguiente manera. Por ejemplo, entre septiembre de 2025 y septiembre de 2026, la variación interanual del activo puede descomponerse entre los grupos contables de la siguiente manera:
| Grupo contable | Incidencia |
|---|---|
| 110-Disponibilidades | 0.2% |
| 120-InvTemp | 4.6% |
| 130-Cartera | 3.1% |
| 140-PorCobrar | 0.1% |
| 150-Realizables | 0.0% |
| 160-InvPerm | 3.3% |
| 170-BienesUso | 0.1% |
| 180-Otros | 0.1% |
| Total | 11.6% |
¿Qué se puede inferir de esto? Lo siguiente:
- Aproximadamente desde agosto del 2025, las disponibilidades han mostrado una incidencia positiva e importante en el crecimiento del activo, lo que indica que la banca ha optado por mantener un nivel de liquidez más alto.
- A partir de febrero del 2026, las inversiones temporarias han mostrado una incidencia positiva y creciente en el crecimiento del activo, lo que indica que la banca ha optado por priorizar la rentabilidad de los recursos captados en detrimento de la liquidez.
- A partir de junio de 2026, son las inversiones permanentes las que muestran una incidencia positiva e importante.
- La cartera de créditos ha mantenido una incdencia estable y ositiva, alrededor de un 2,5% del crecimiento interanual del activo, lo que indica que la banca ha mantenido un nivel de intermediación financiera estable.
Disponibilidades
Según el Manual de Cuentas para Entidades Financieras de la ASFI, la cuenta 110.00, grupo Disponibilidades, se define como:
Representa el efectivo que mantiene la entidad en caja, los saldos a la vista en el Banco Central de Bolivia, en oficina matriz y sucursales del exterior, en bancos y corresponsales del país y del exterior; así como, la tenencia de metales preciosos. También representa la existencia de cheques y otros documentos mercantiles de cobro inmediato.
Respecto al mes anterior, las disponibilidades disminuyeron BOB 1.695 millones (-4,6%); respecto al trimestre anterior disminuyeron BOB 2.945 millones (-7,7%); y respecto al mismo mes del año anterior aumentaron BOB 671 millones (1,9%).
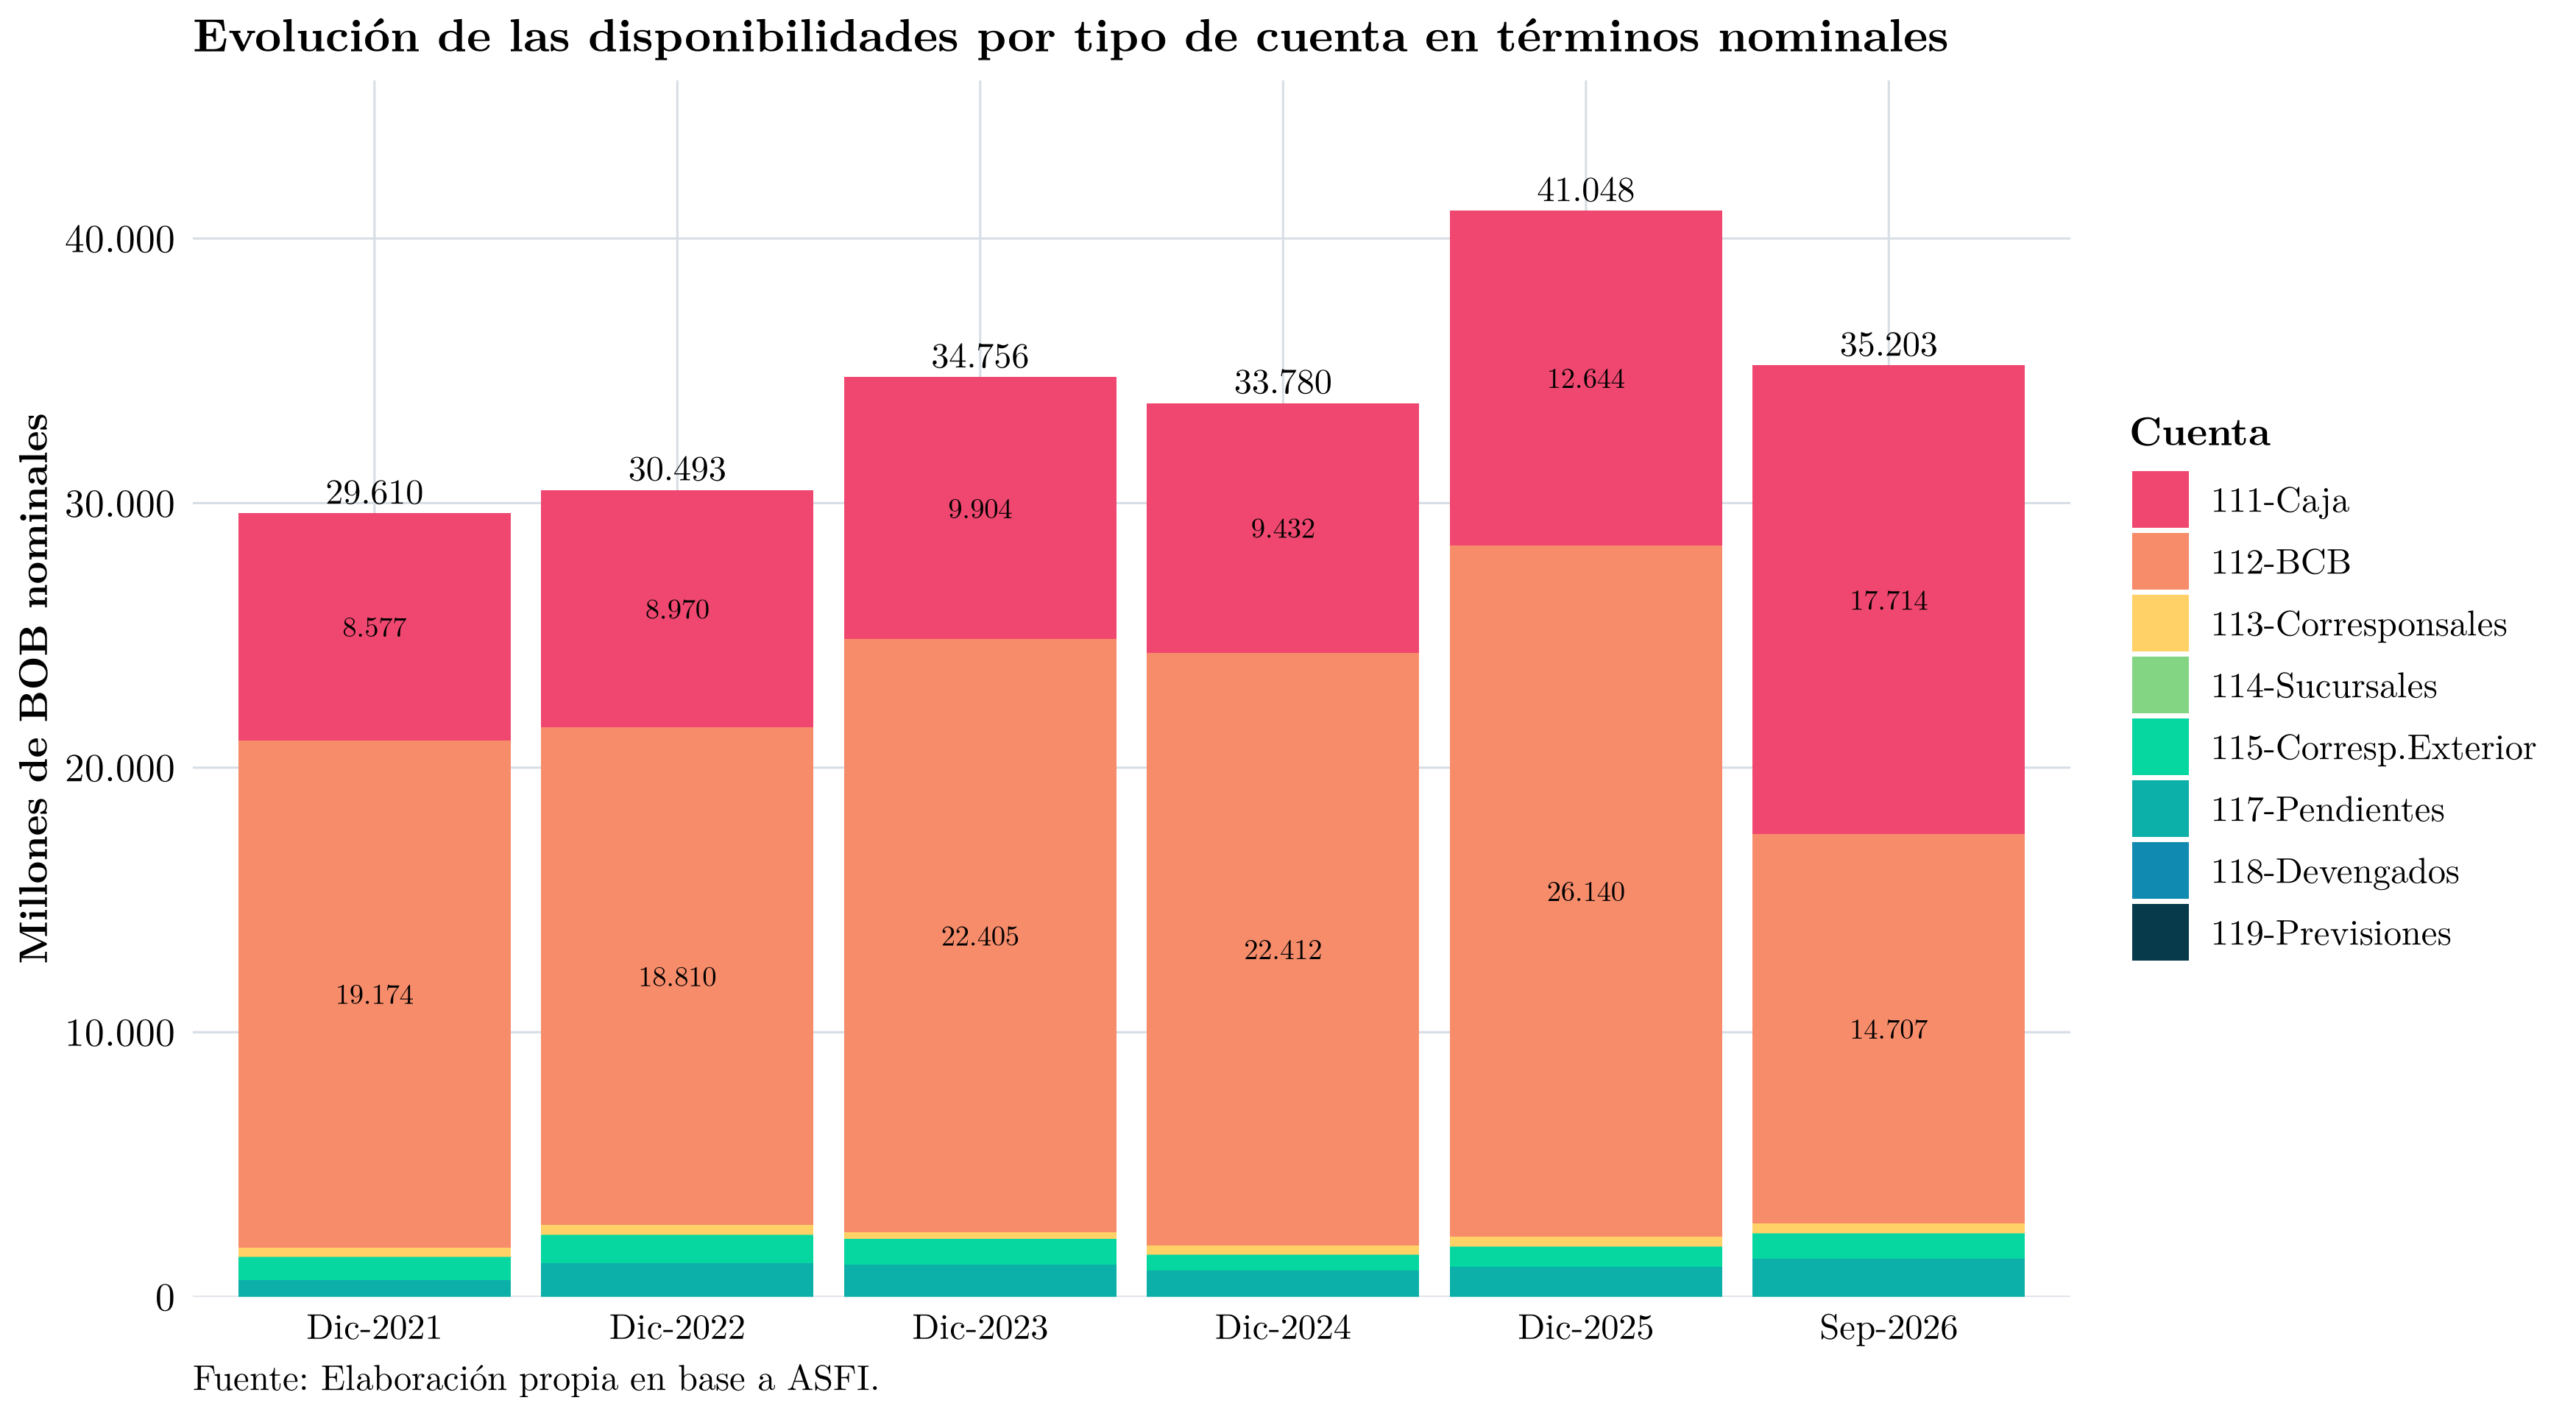
Vamos a ver cómo se ha comportado la composición de las disponibilidades en el tiempo, para lo cual se desagregan las cuentas que componen el grupo 110.00.
Composición
Como se observa en el gráfico a continuación, las disponibilidades del sistema se han mantenido relativamente estables y en torno a los BOB 34.000 millones, de los cuales aproximadamente un 30% se han mantenido en efectivo con el objetivo de sostener la operativa diaria (retiros, cajeros automáticos, etc.). También se observa que, respecto a diciembre del año pasado, las disponibilidades han mostrado un decrecimiento importante, principalmente por la disminución de los saldos a la vista en el Banco Central de Bolivia.
Visto por entidad:
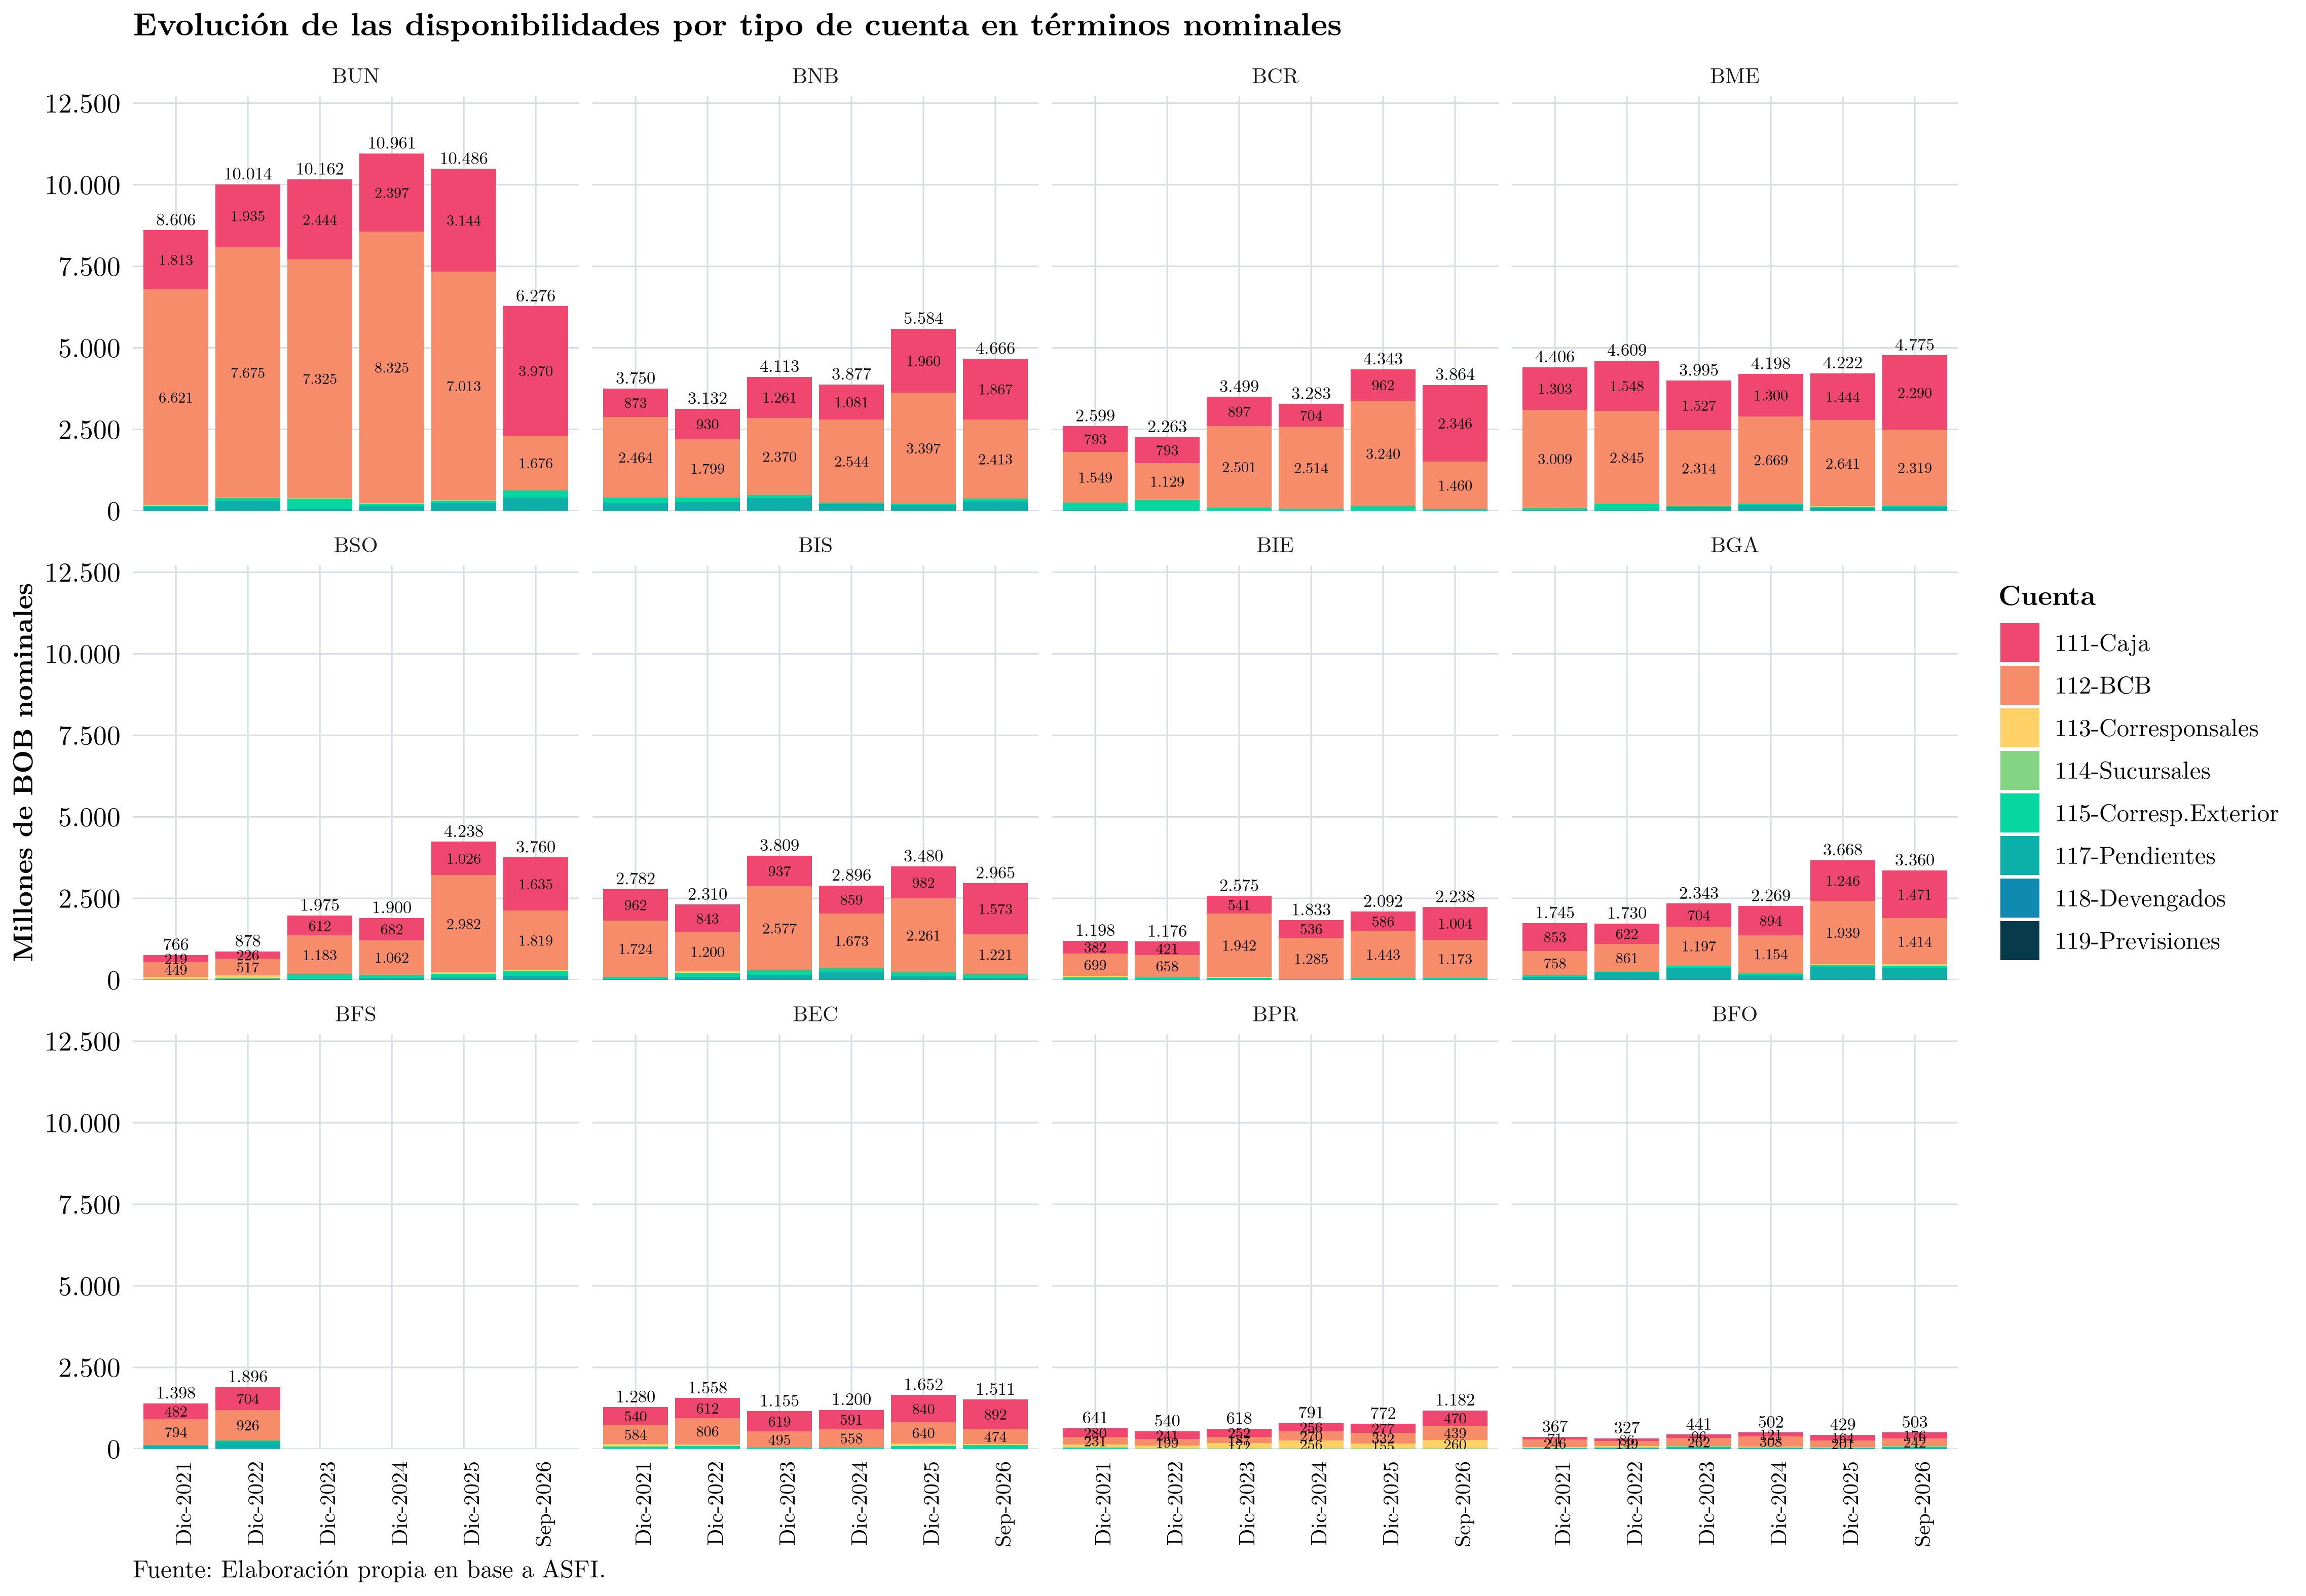
Del gráfico anterior se infiere que varias entidades han modificado de forma importante su posición de disponibilidades respecto a los cierres de gestión previos, lo que debe leerse junto con la recomposición hacia inversiones temporarias y otros activos líquidos.
Por moneda
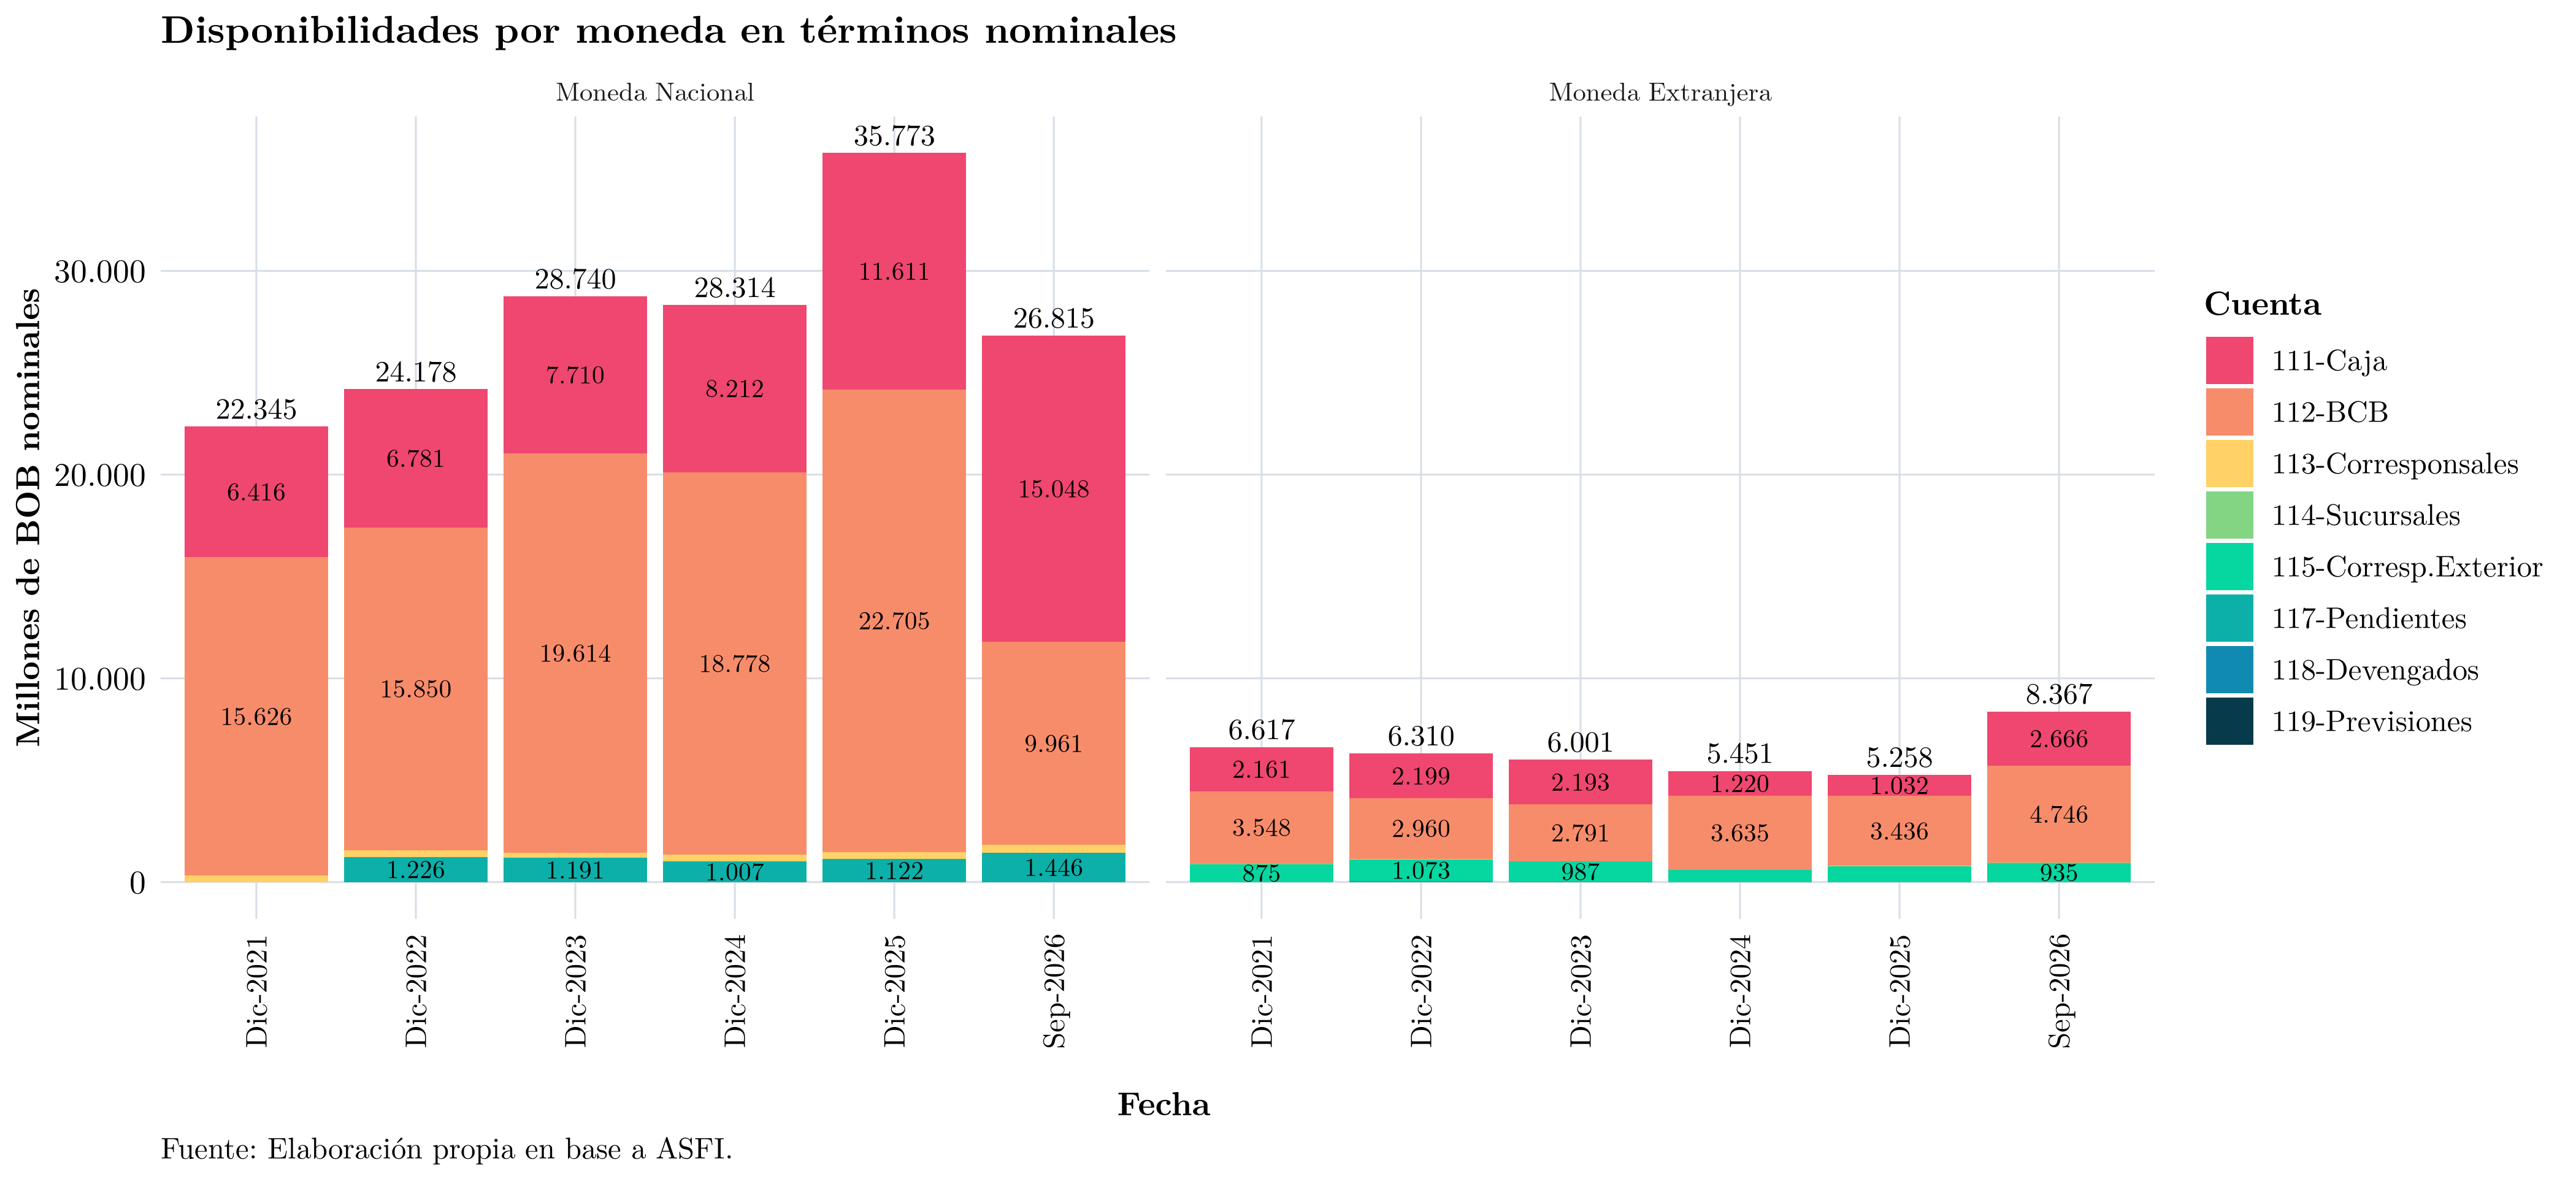
Otra forma de ver la composición de las disponibilidades es a través de la moneda en la que se mantienen. En el gráfico a continuación se presenta la evolución de las disponibilidades por moneda. Nótese que, debido al efecto de la devaluación del boliviano frente al dólar, las disponibilidades en moneda extranjera han mostrado un crecimiento importante en términos nominales, mientras que las disponibilidades en moneda nacional se han caído respecto a los niveles de diciembre del año pasado, principalmente por la disminución de los saldos a la vista en el Banco Central de Bolivia.
Inversiones temporarias
Según el Manual de Cuentas para Entidades Financieras de la ASFI, la cuenta 120.00, grupo Inversiones temporarias, comprende:
inversiones en depósitos en otras “entidades de intermediación financiera”, depósitos en el Banco Central de Bolivia y los valores representativos de deuda adquiridos por la entidad; inversiones que han sido realizadas, conforme a su política de inversiones, con la intención de obtener una adecuada rentabilidad de sus excedentes temporales de liquidez y que puedan ser convertidas en disponibilidades en un plazo no mayor a treinta (30) días.
En términos contables, las inversiones temporarias corresponden a la cuenta 120.00. Respecto al mes anterior, las inversiones temporarias disminuyeron BOB 1.972 millones (-3,8%); respecto al trimestre anterior aumentaron BOB 6.256 millones (14,2%); y respecto al mismo mes del año anterior aumentaron BOB 13.495 millones (36,5%).
A continuación se revisan con mayor detalle.
Composición
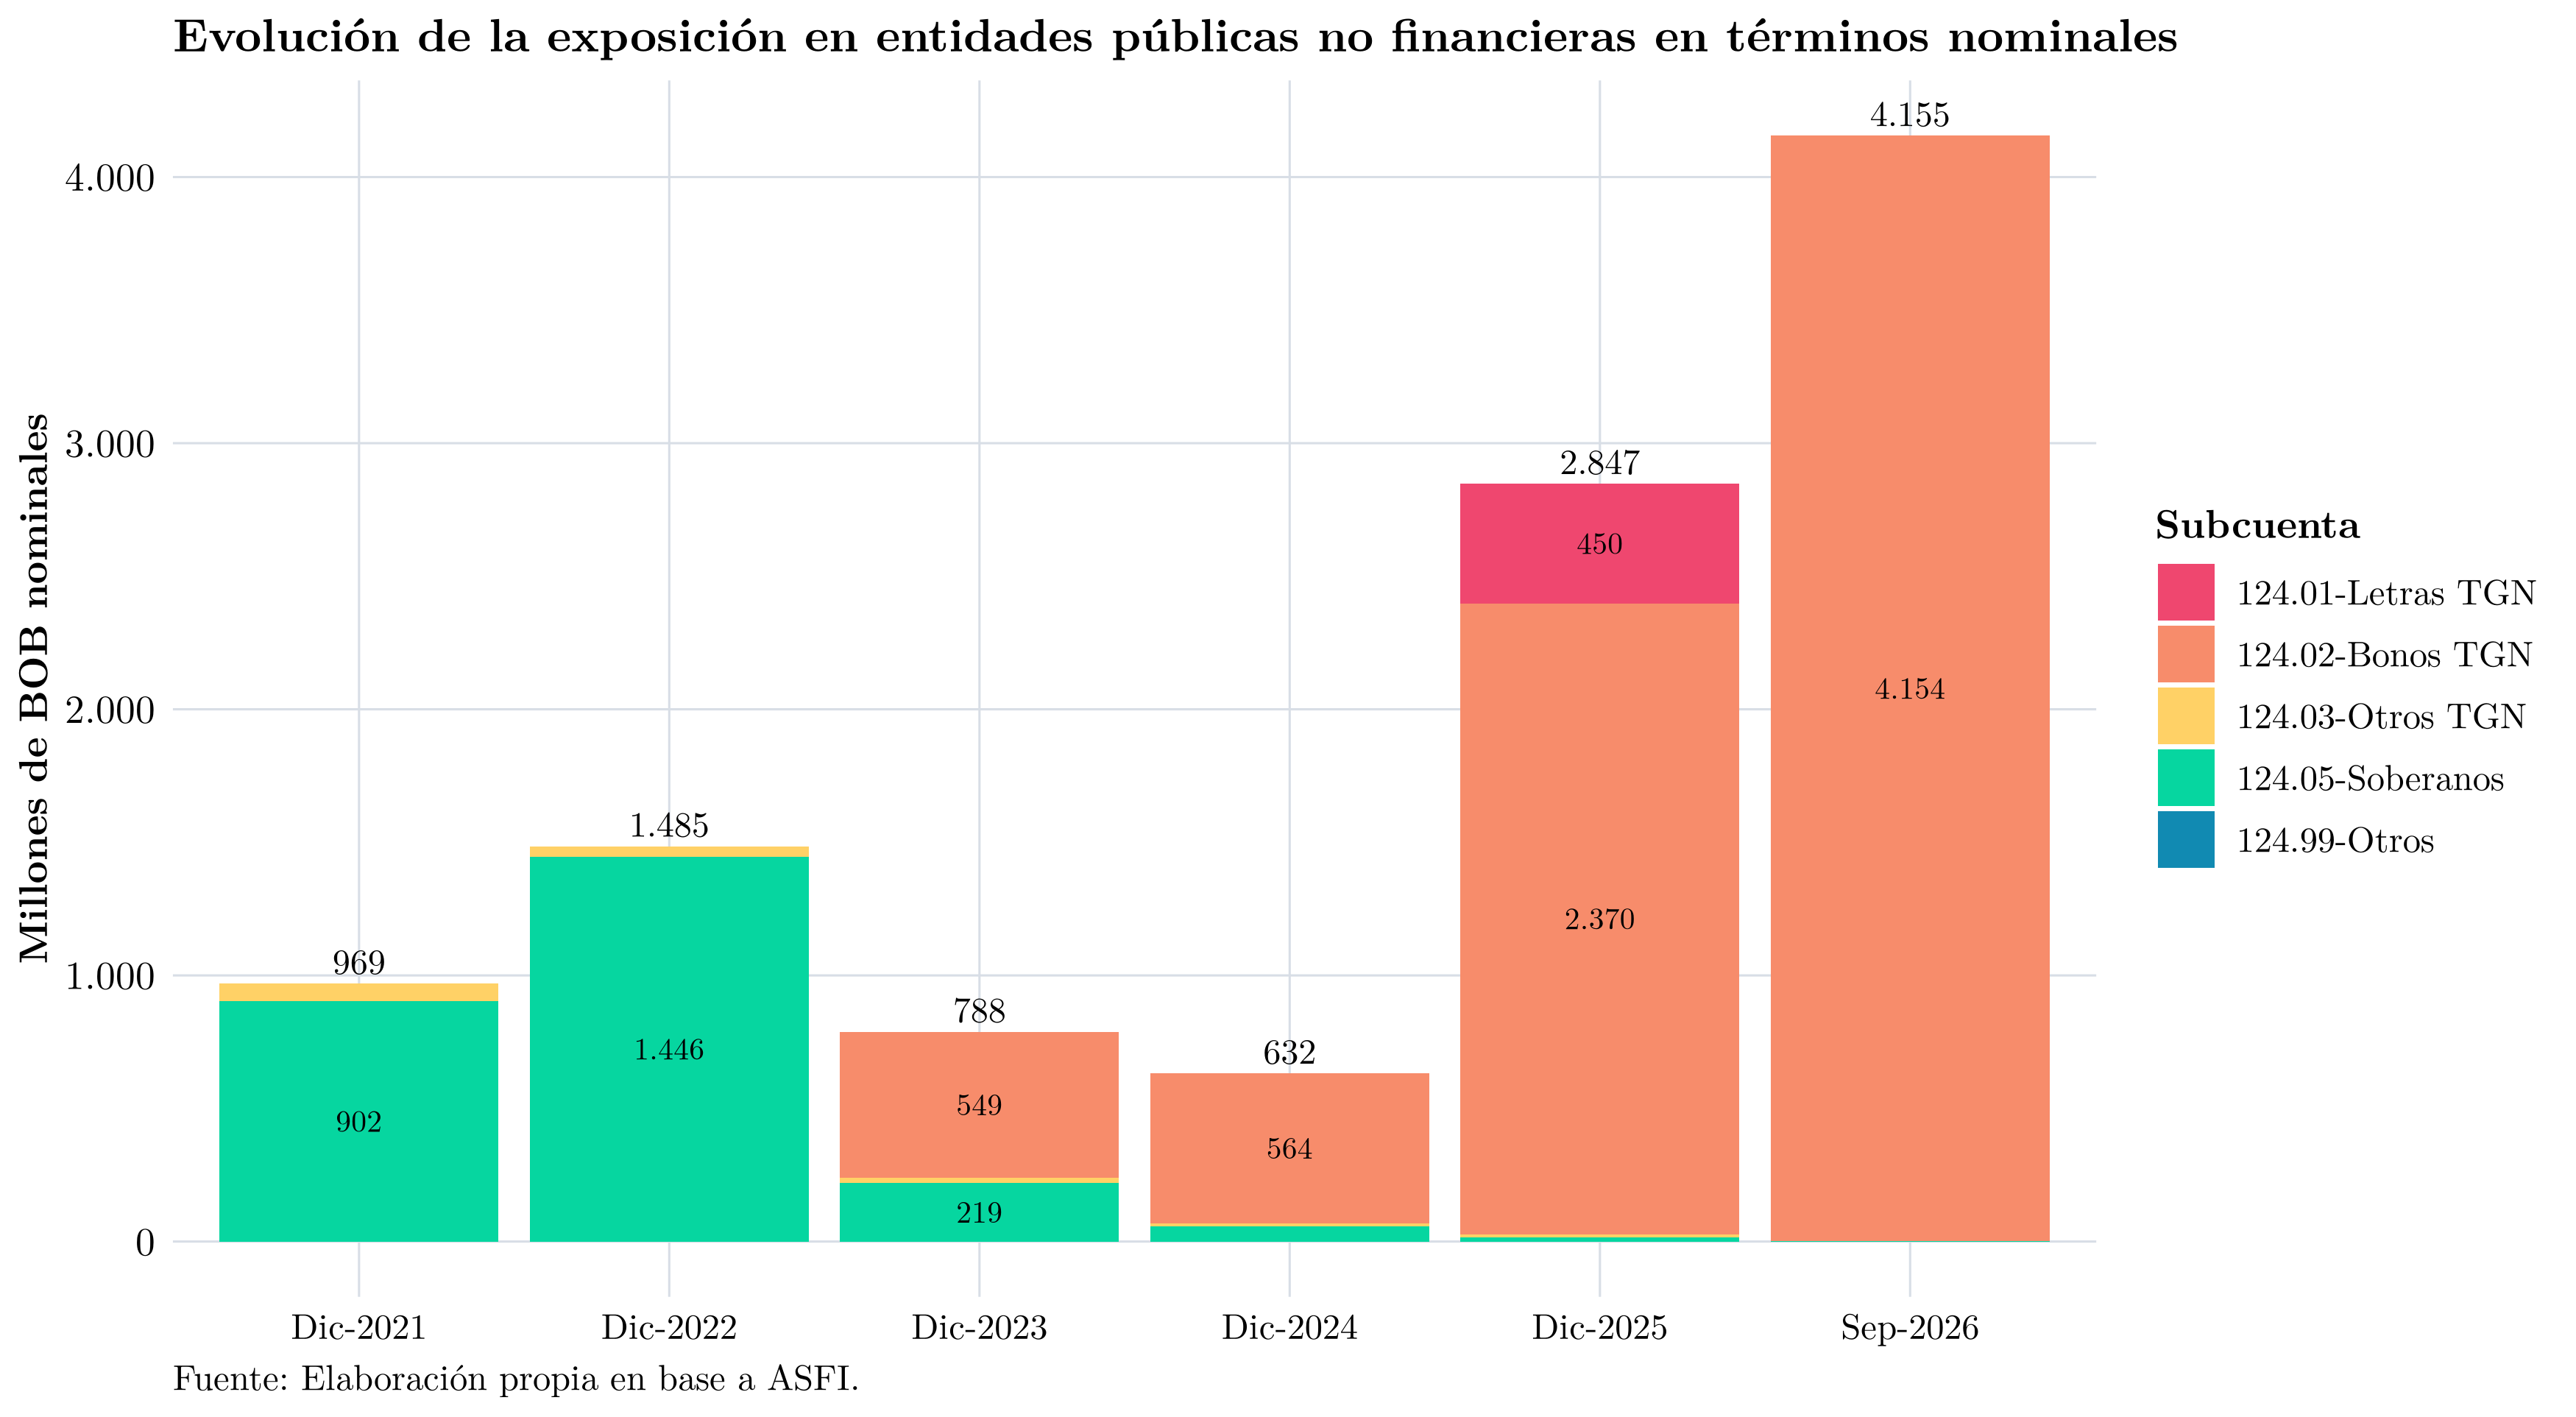
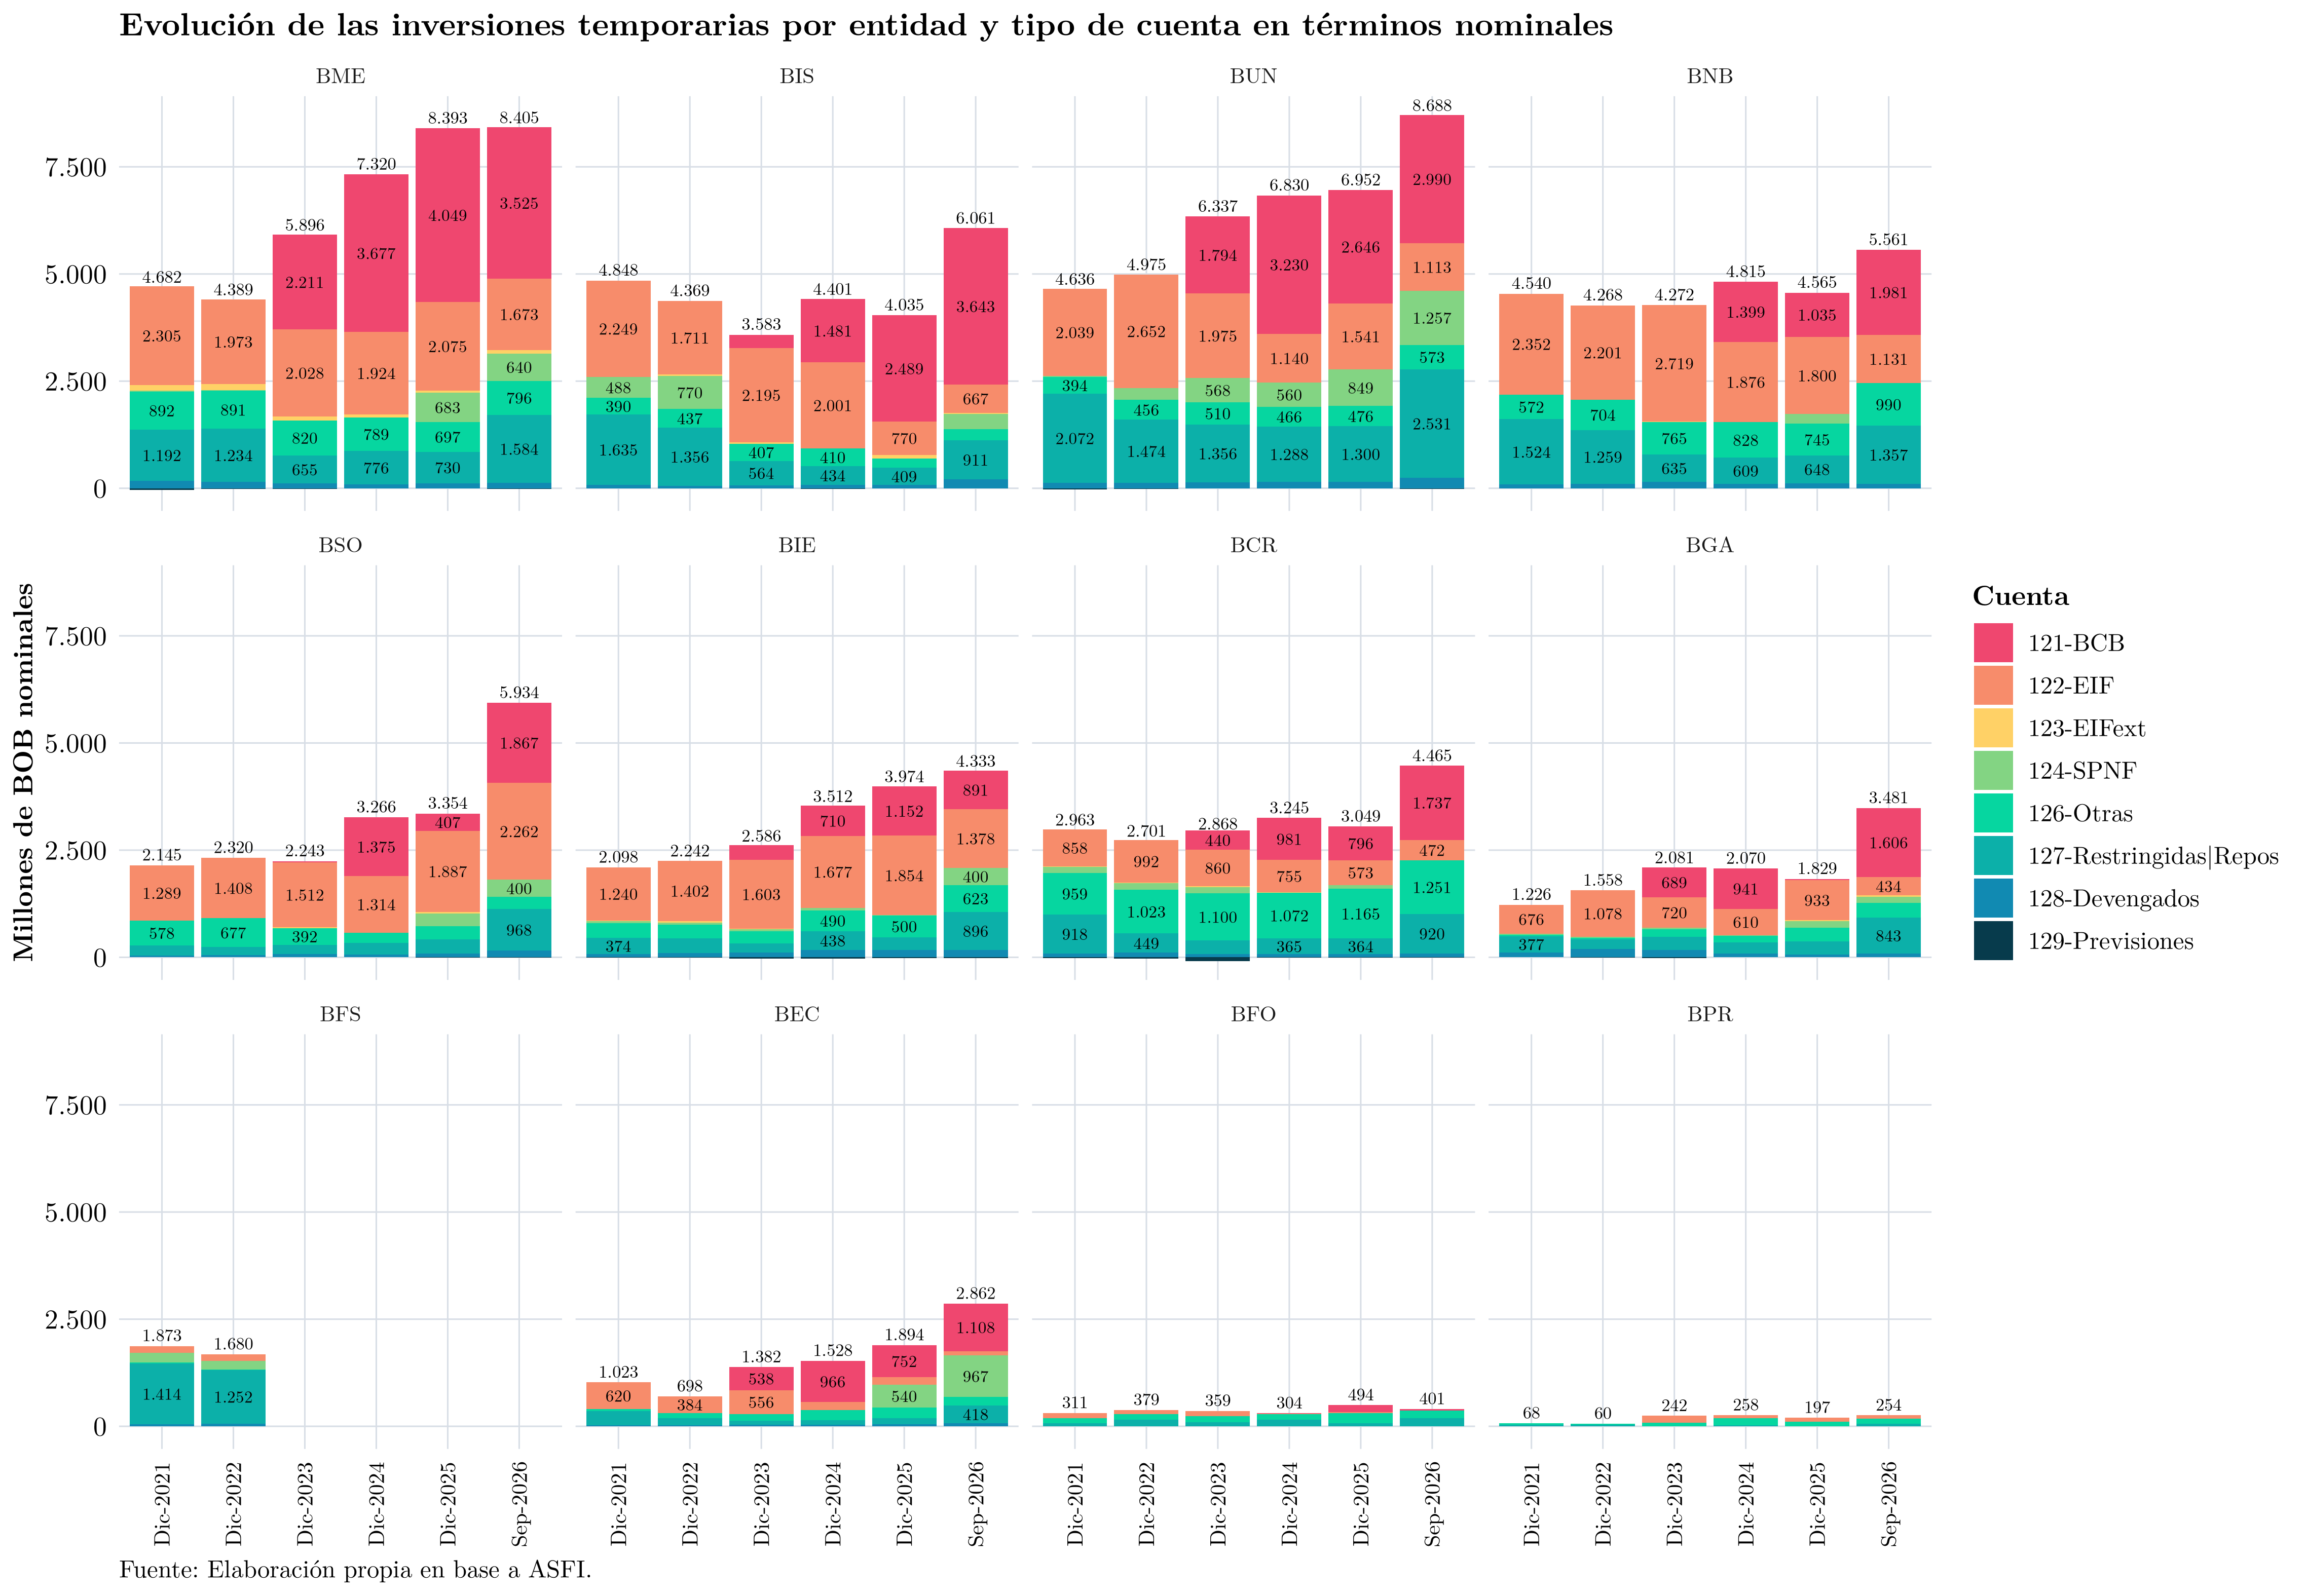
En el gráfico siguiente se muestra la composición de las inversiones temporarias a fin de año y al último mes disponible. Como se indicó anteriormente, se observa una mayor exposición a instrumentos del BCB -probablemente por la inmovilización del 3% de algunos depósitos como una suerte de encaje adicional transitorio- y del sector público desde los cierres recientes, junto con movimientos en la cuenta 124, que registra inversiones en títulos de deuda emitidos por entidades públicas no financieras nacionales (letras, bonos y otros títulos del TGN, etc.), y la cuenta 127, que registra inversiones de disponibilidad restringida, principalmente operaciones vendidas con compromiso de recompra (repos).
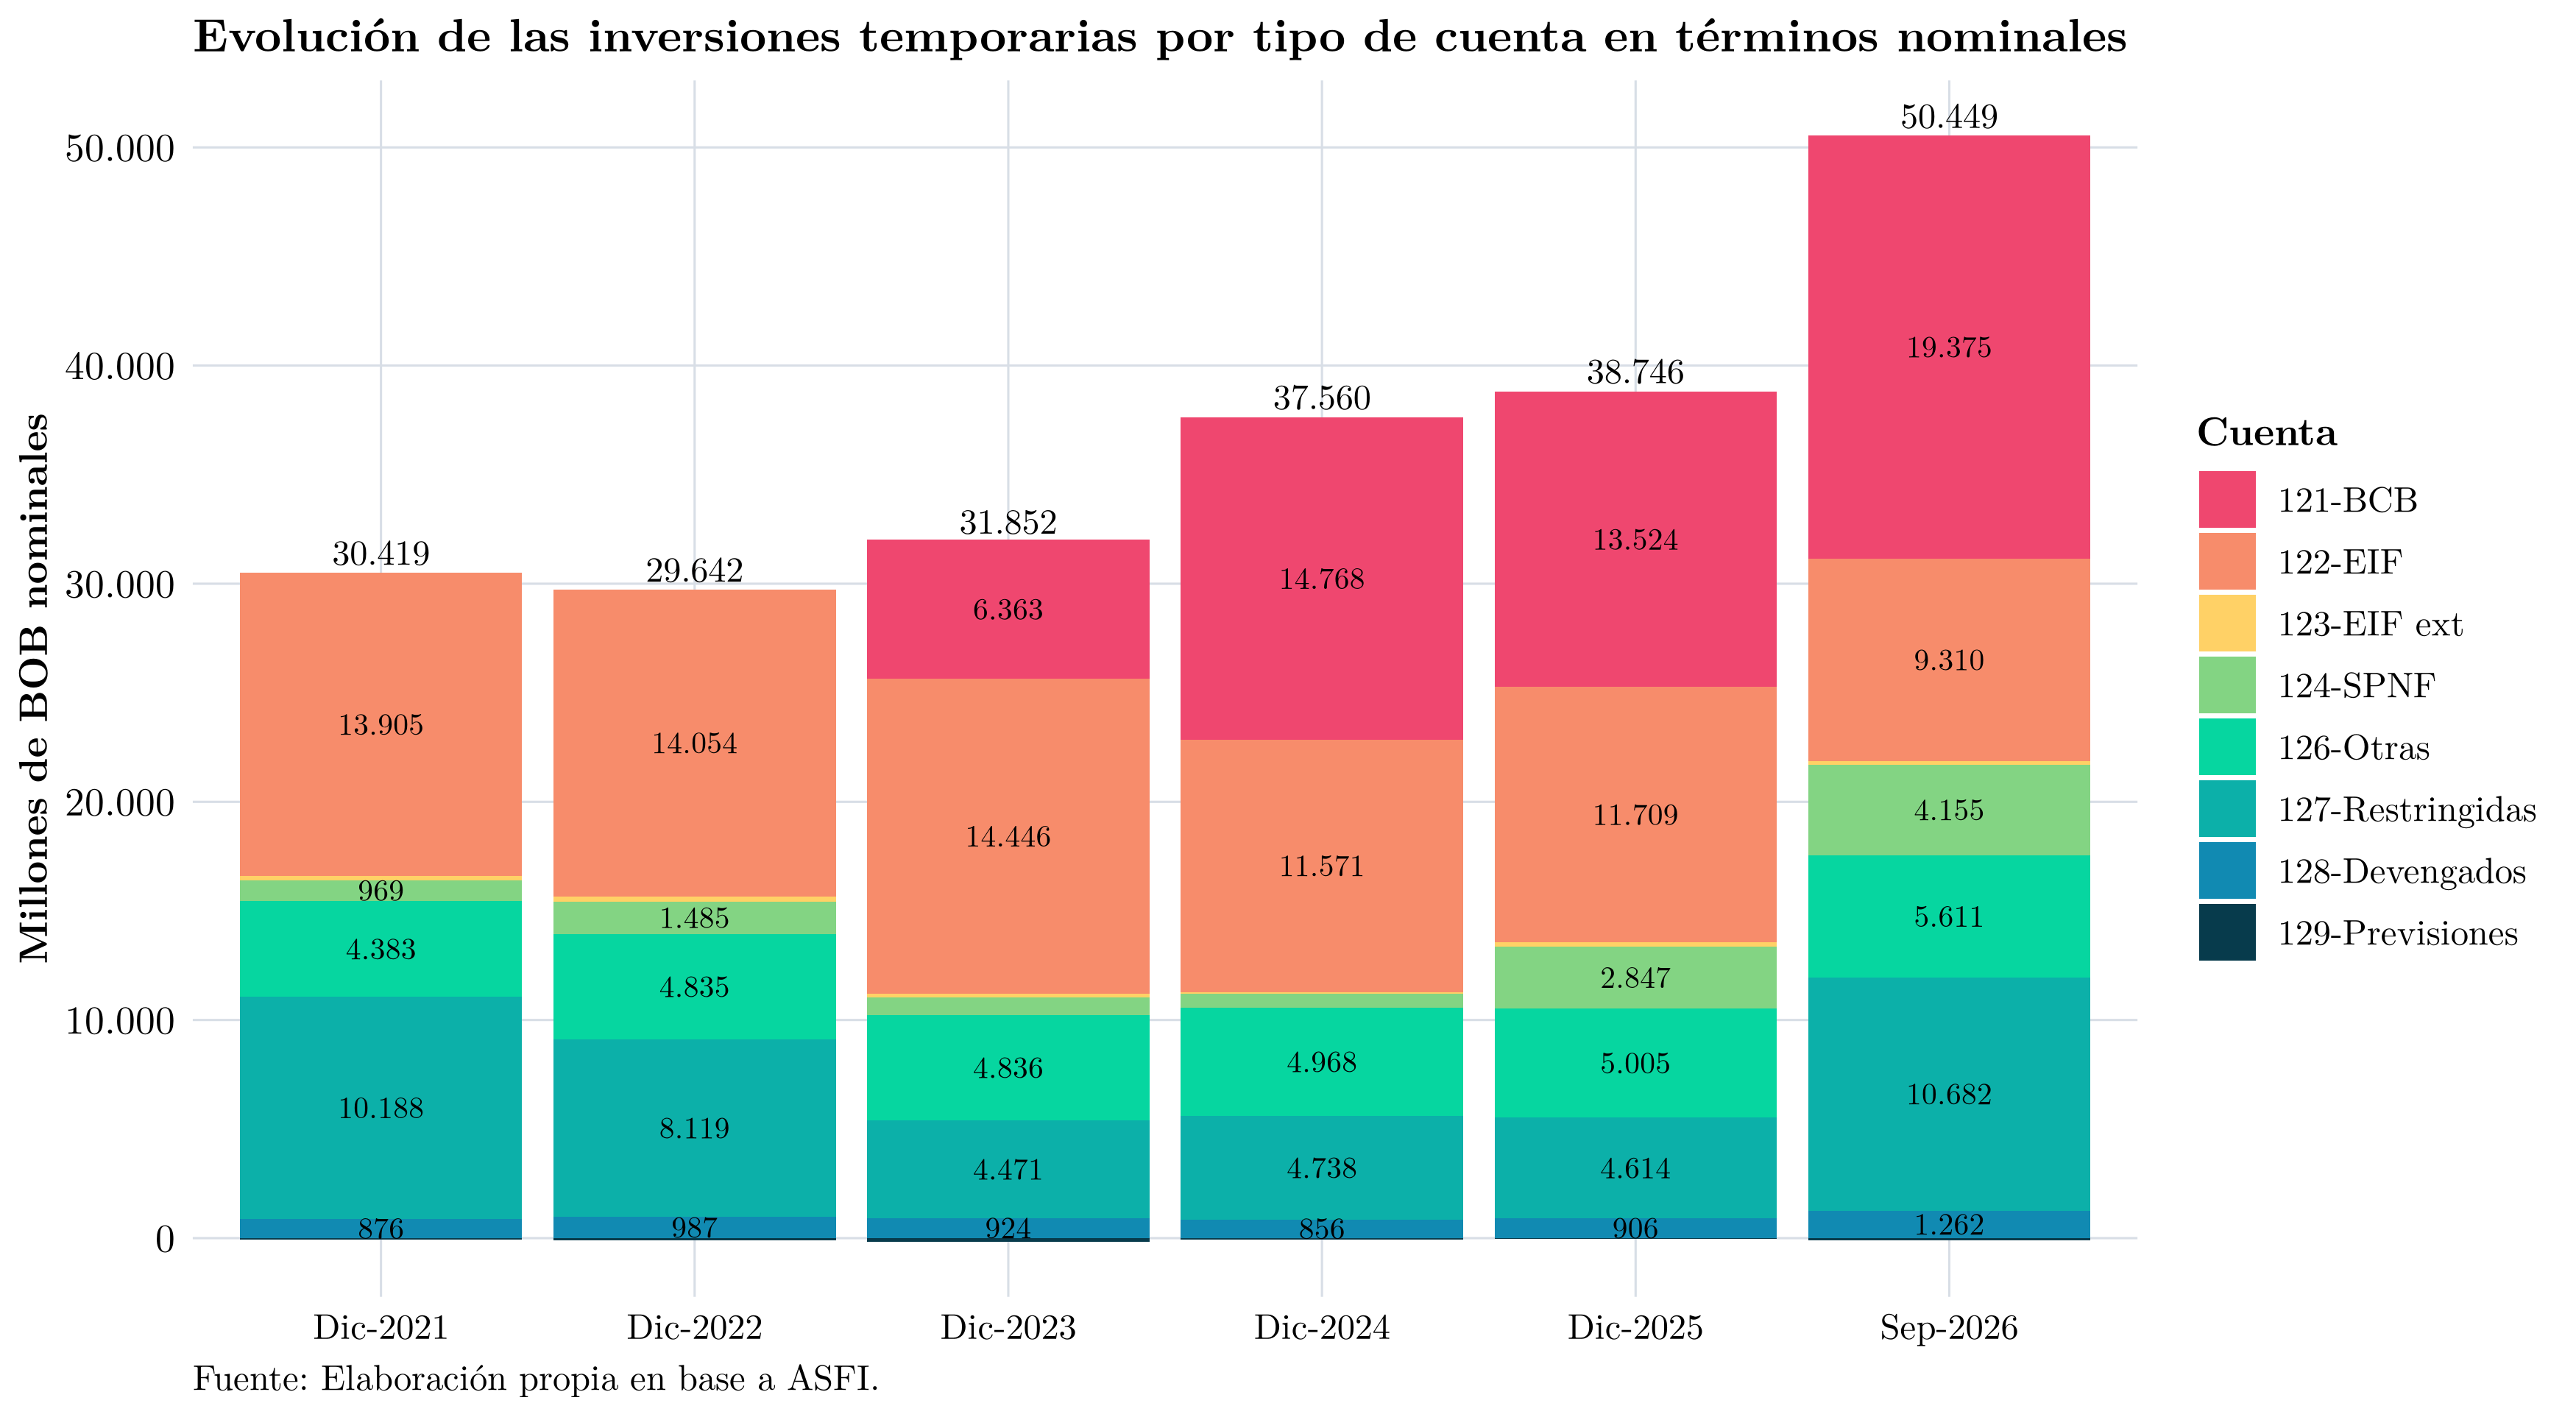
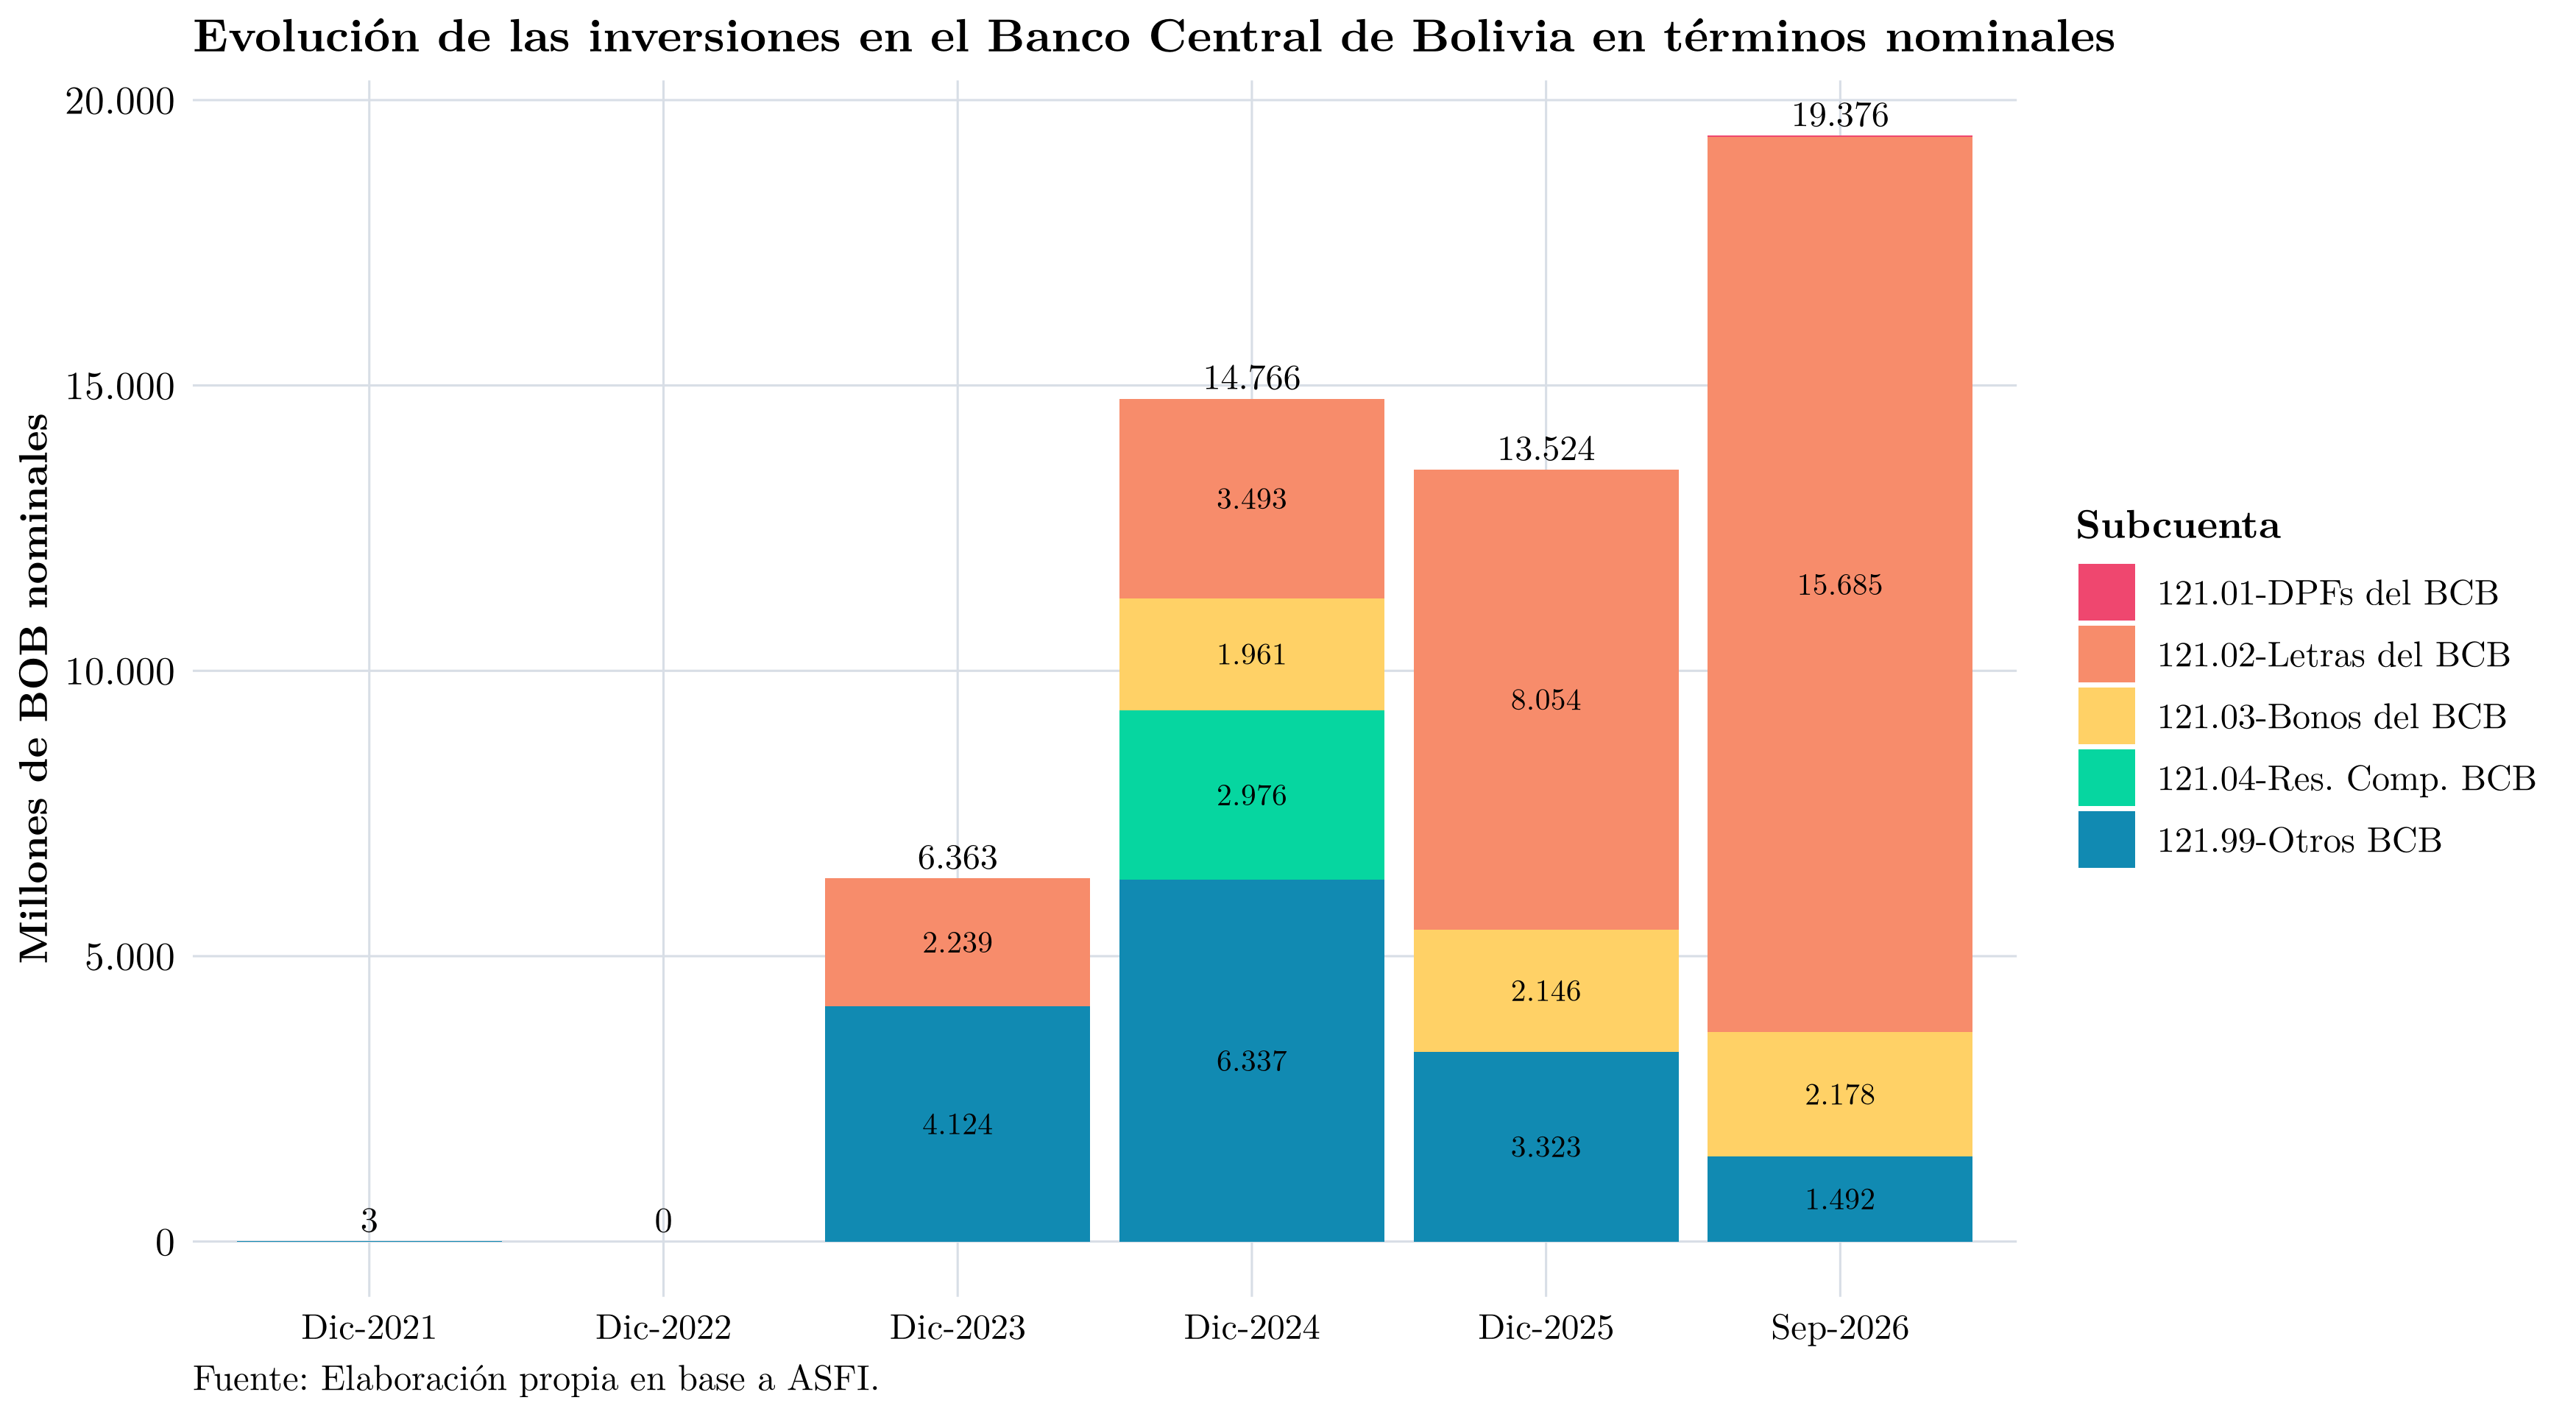
La cuenta 121.00, correspondiente a las inversiones en el Banco Central de Bolivia, se descompone en depósitos a plazo fijo, letras, bonos, reservas complementarias y otros títulos valores del BCB. La siguiente gráfica muestra la evolución de estas subcuentas:
Debido a su incremento abrupto y por encima de sus niveles históricos, en la siguiente imagen se muestra la desagregación de la cuenta 124 de inversiones en entidades públicas no financieras (SPNF) en sus subcuentas, que son las siguientes:
En el siguiente gráfico se muestra la evolución de las inversiones temporarias por entidad y tipo de cuenta:
Por moneda
Por otra parte, es interesante analizar las inversiones temporarias por tipo de moneda. En el gráfico siguiente se muestran dichas inversiones de manera diferenciada:
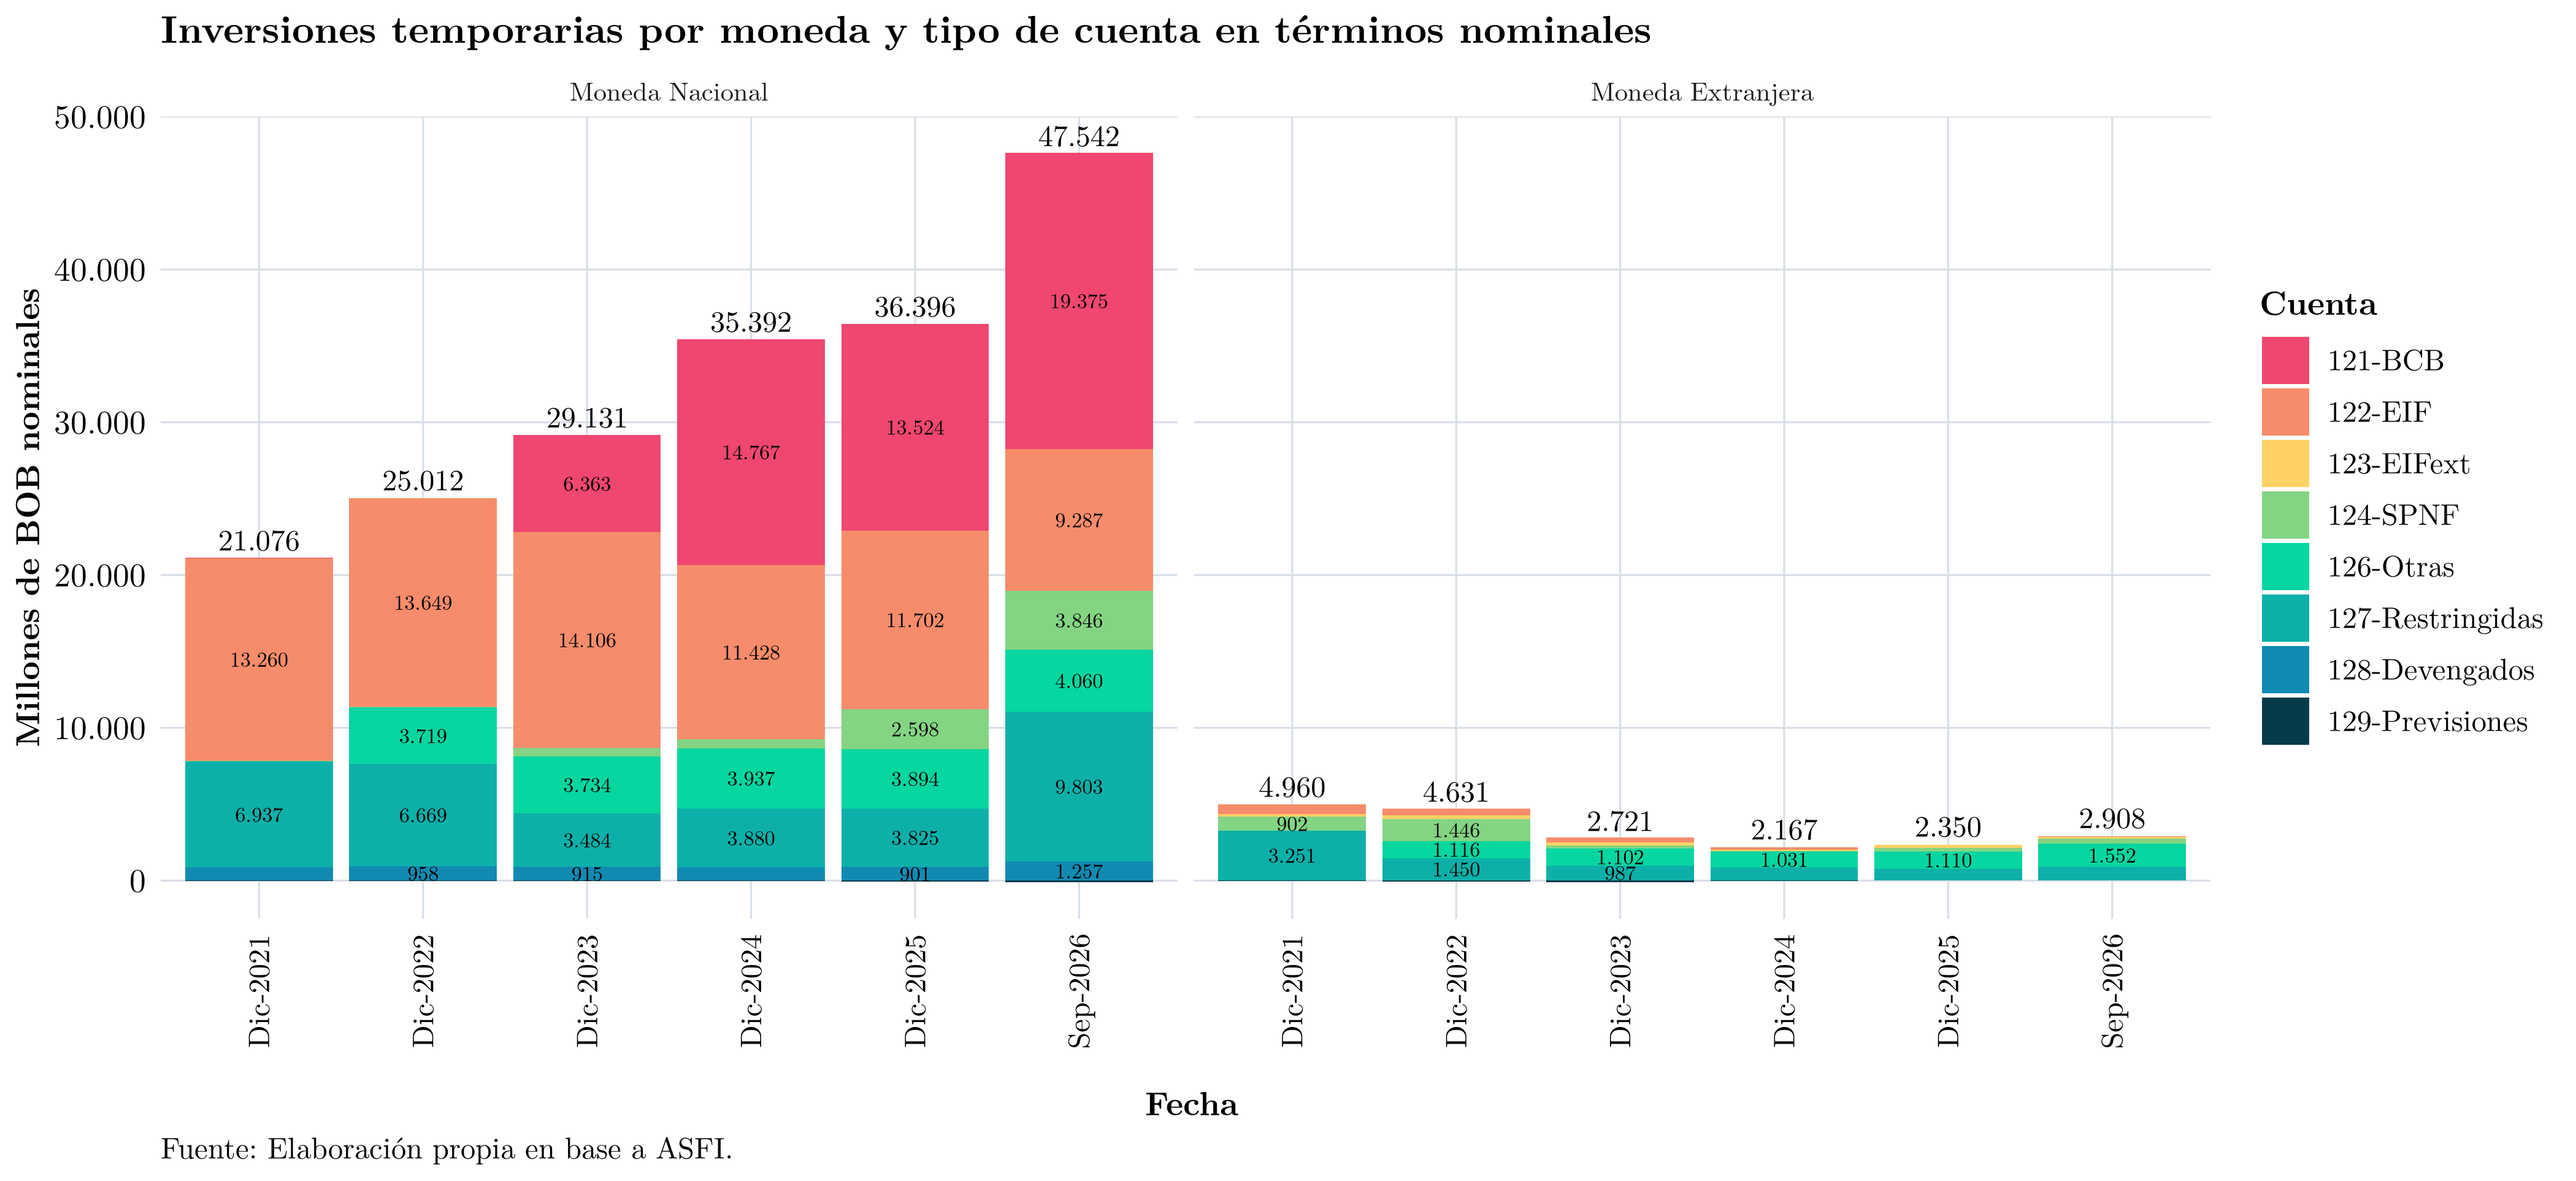
Nótese que, a lo largo del tiempo, las inversiones temporarias se han ido concentrando cada vez más en moneda nacional y en el BCB, lo que puede ser interpretado como una manera de extraer liquidez del sistema financiero. Esto es consistente con la política monetaria del BCB que, al financiar el déficit fiscal, ha ido absorbiendo la liquidez del sistema financiero para reducir las presiones inflacionarias.
Inversiones permanentes
Según el Manual de Cuentas para Entidades Financieras de la ASFI, la cuenta 160.00, grupo Inversiones permanentes:
Comprende los depósitos en entidades de intermediación financiera, depósitos en el Banco Central de Bolivia, valores representativos de deuda adquiridos por la entidad y certificados de deuda emitidos por el sector público no negociables en bolsa. Estas inversiones no son de fácil convertibilidad en disponibilidades o, siendo de fácil liquidación, por decisión de la entidad y según su política de inversiones, se manifieste la intención de mantener la inversión por más de 30 días. Las inversiones registradas en este grupo cuyo plazo residual hasta su vencimiento sea menor o igual a 30 días deberán ser reclasificadas a inversiones temporarias siempre que cumplan con las condiciones establecidas para ese tipo de inversiones.
Respecto al mes anterior, las inversiones permanentes aumentaron BOB 4.103 millones (18,0%); respecto al trimestre anterior aumentaron BOB 7.232 millones (36,9%); y respecto al mismo mes del año anterior aumentaron BOB 9.793 millones (57,4%).
Composición
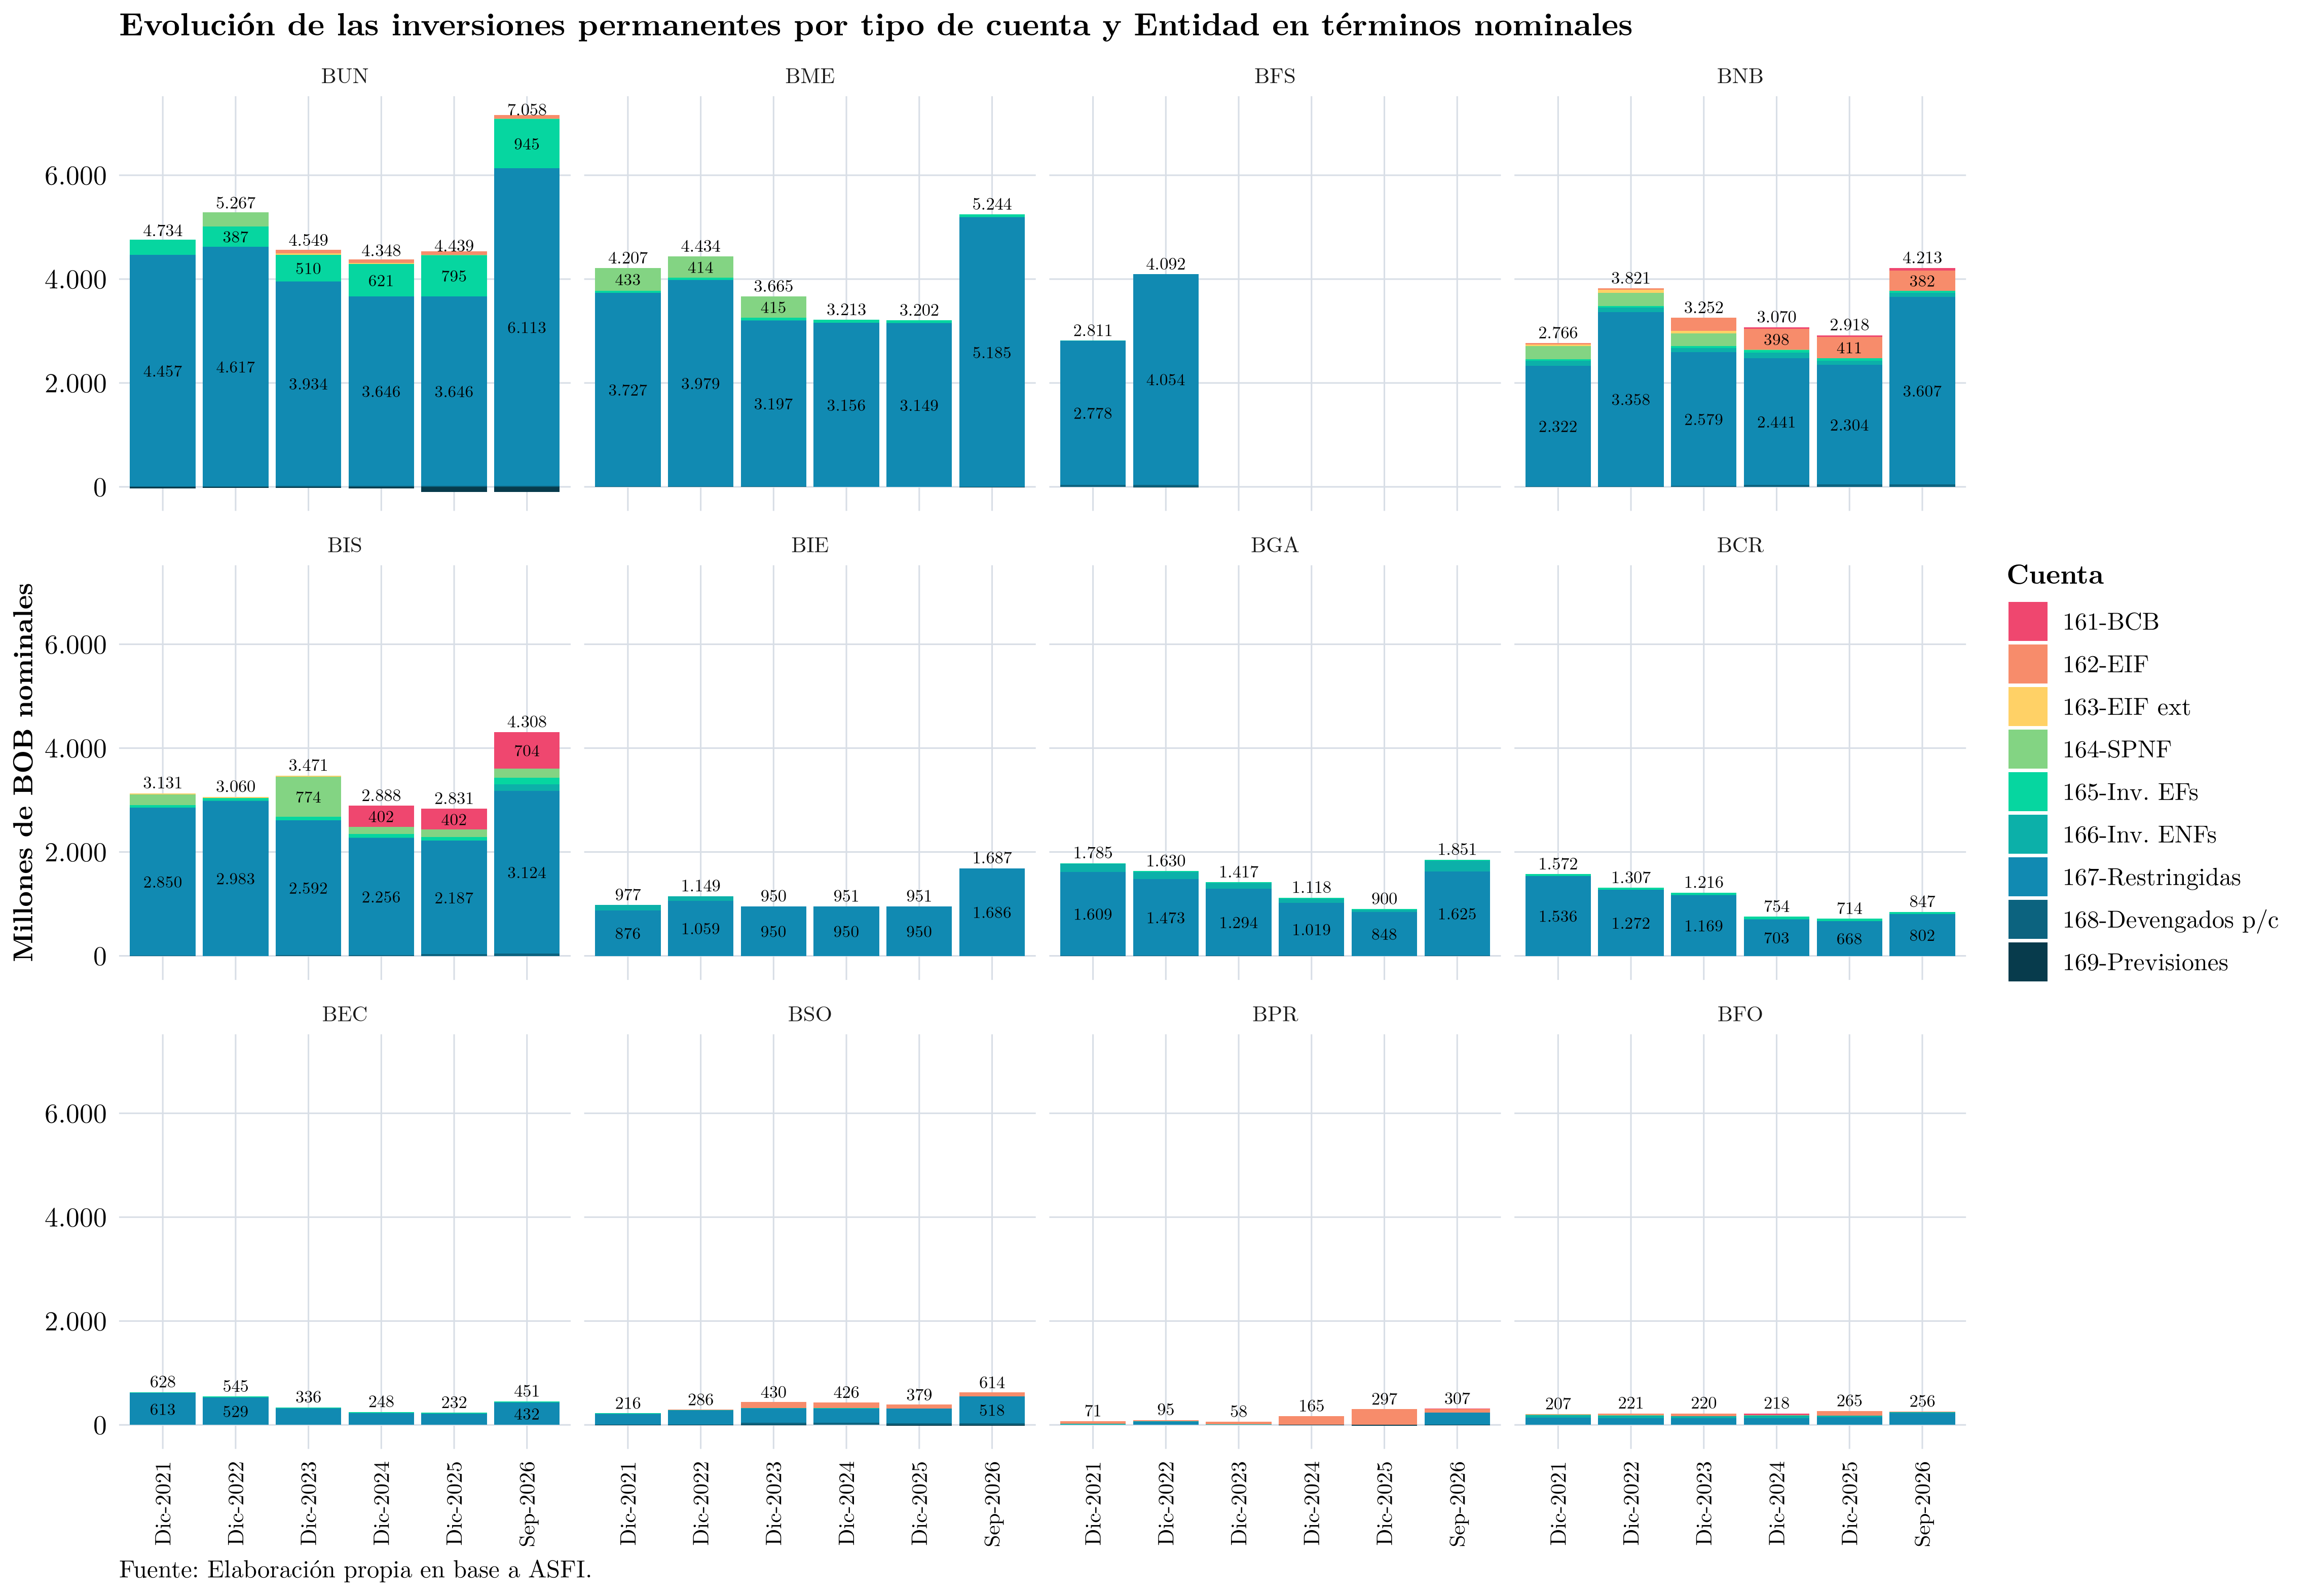
En el gráfico siguiente se observa la composición de dichas inversiones por tipo de cuenta:
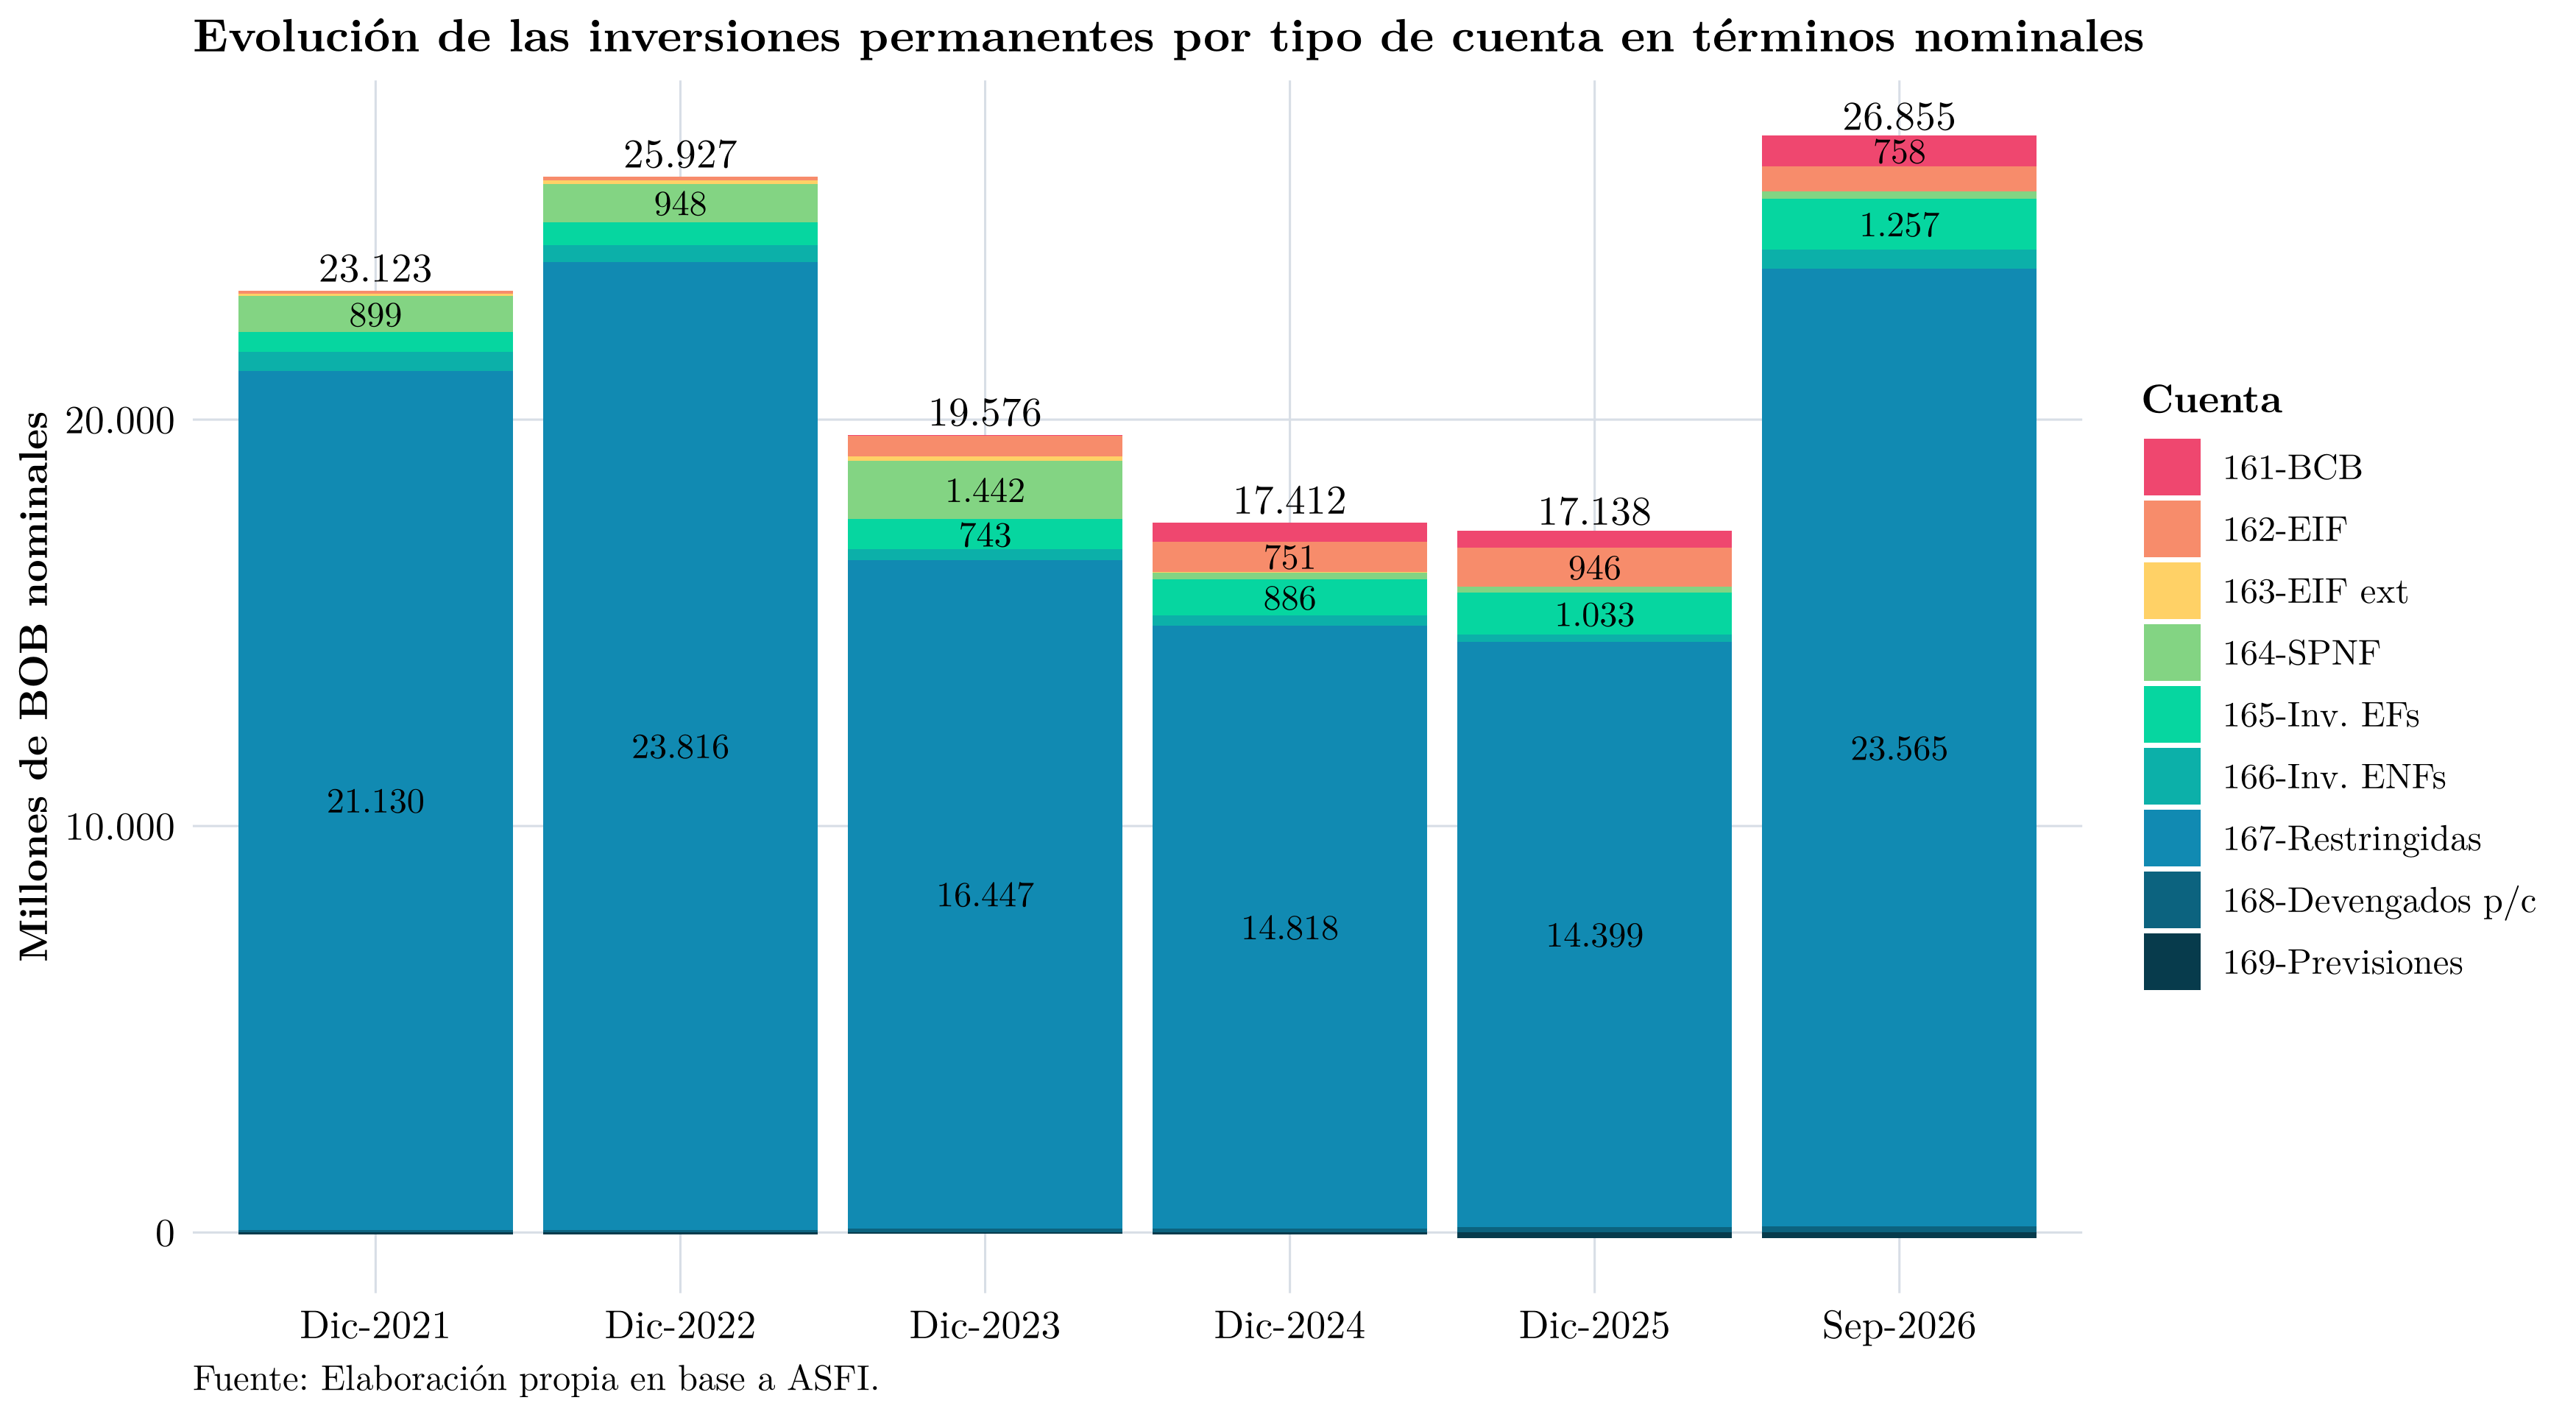
Nótese que la mayor concentración se encuentra en la cuenta 167 que son las inversiones de disponibilidad restringida, que registra “inversiones en títulos valores emitidos por entidades nacionales o extranjeras […] que a la fecha de la información su disponibilidad esté restringida, debido a que sobre estos títulos se ha suscrito un contrato de venta con pacto de recompra, se los ha afectado al encaje adicional, se los ha dado en garantía […]”
Estas inversiones permanentes se concentran principalmente en los aportes a los Fondos CPVIS, CAPROSEN, FIUSEER, etc. que gestiona el BCB y que se constituyeron con la reducción del encaje legal en moneda extranjera para las Entidades de Intermediación Financiera. Estos fondos, que tienen que ser devueltos en moneda extranjera a las Entidades, todavía no han sido devueltos en su totalidad, lo que ha generado cierta preocupación en el sistema financiero.
Así, el incremento significativo en estas inversiones probablemente se debe a que estas cuentas están denomindas en moneda extranjera y, por lo tanto, se han visto afectadas por la devaluación del boliviano frente al dólar estadounidense.
Visto por entidad:
Fondeo e intermediación
La intermediación bancaria depende de la relación entre captación y colocación. Primero se analiza el fondeo del sistema -principalmente las obligaciones con el público- y luego la cartera de créditos, que es el principal activo productivo de la banca.
Captación: pasivos y depósitos
Según el Manual de Cuentas para Entidades Financieras de la ASFI, la cuenta 200.00, grupo Pasivo:
Agrupa las cuentas representativas de las obligaciones directas de la entidad. Comprende las obligaciones con el público, las obligaciones con instituciones fiscales, las obligaciones con bancos y entidades de financiamiento, incluyendo las obligaciones con el Banco Central de Bolivia y otros; así como los títulos valores en circulación emitidos por la entidad, las obligaciones subordinadas y las obligaciones con empresas con participación estatal. También comprende obligaciones diversas a cargo de la entidad y las previsiones que no representan correcciones de valores del activo.
En este informe, el pasivo se analiza como el total de la cuenta 200.00. Respecto al mes anterior, el pasivo aumentó BOB 936 millones (0,3%); respecto al trimestre anterior aumentó BOB 11.046 millones (3,8%); y respecto al mismo mes del año anterior aumentó BOB 30.572 millones (11,3%).
Dentro de este total, la cuenta 210.00 corresponde a las obligaciones con el público:
Representa los fondos recibidos en depósito y otros tipos de obligaciones con el público en general. No se consideran en este grupo las obligaciones con entidades del sector público (cuentas fiscales), el Banco Central de Bolivia, otros bancos y entidades de financiamiento.
En el siguiente gráfico se observa la evolución del pasivo del sistema bancario con corte a cada diciembre para los últimos años y, adicionalmente, se muestra la última fecha con datos disponibles.
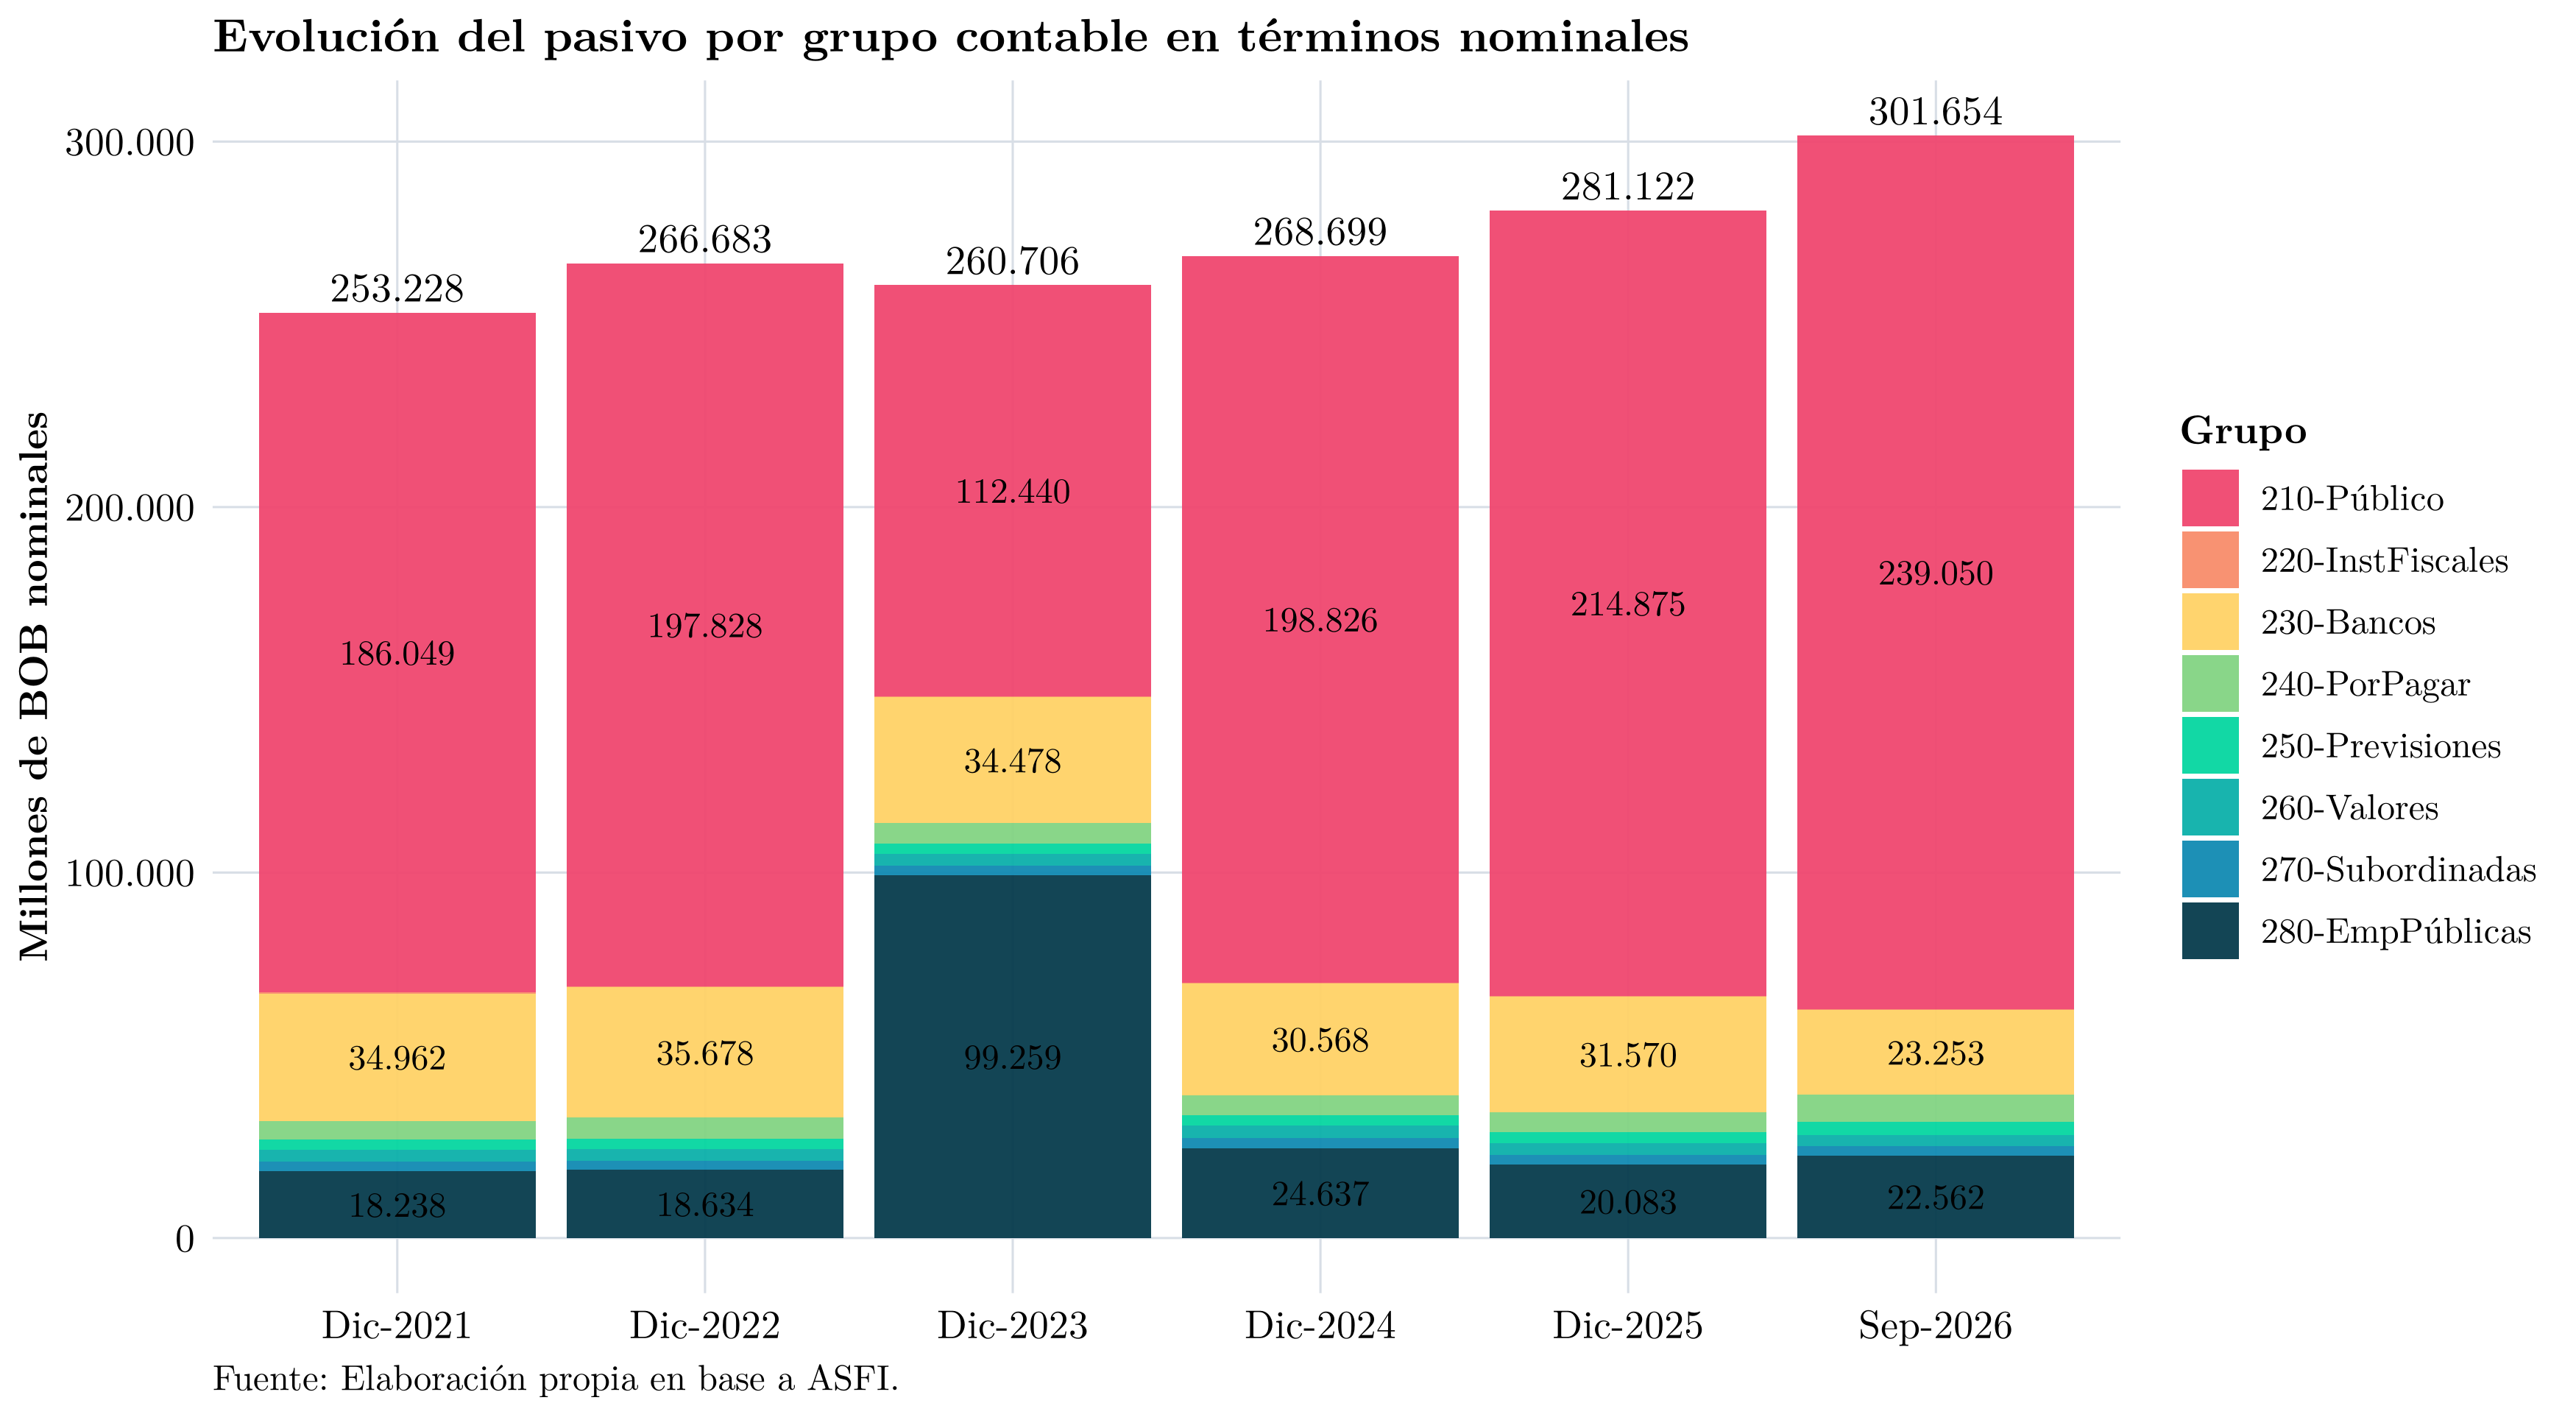
Nótese que, en diciembre de 2023, se observa un incremento en la cuenta 280, reservada para las empresas públicas. Esto se debe a una reclasificación contable desde las AFP hacia la Gestora Pública, que administra los fondos de pensiones. Como es evidente, casi el 40% del fondeo de la banca se encuentra concentrado en una sola entidad, lo que plantea problemas en la gestión de la liquidez, toda vez que le otorga un poder de mercado significativo. Esta reclasificación contable, sin embargo, fue revertida y, con la información disponible, no puede identificarse con precisión la importancia de la Gestora en el fondeo de la banca.
Del gráfico anterior resalta que la evolución del pasivo durante el año depende de la capacidad de los bancos para sostener la captación de fondos del público. Si los bancos no pueden captar fondos, entonces no pueden sostener la colocación de la cartera de créditos, principal negocio y fuente de ingresos. Las opciones que tienen, por tanto, son subir las tasas de interés para atraer depósitos o negociar directamente con grandes depositantes institucionales para obtener liquidez, también subiendo tasas. De cualquier manera, debido a las tasas de vivienda social y crédito productivo que se encuentra fijas, subir tasas pasivas significará una reducción en la rentabilidad de los bancos.
Alternativamente, se puede reclasificar el pasivo y mostrarlo por tipo de depósito:
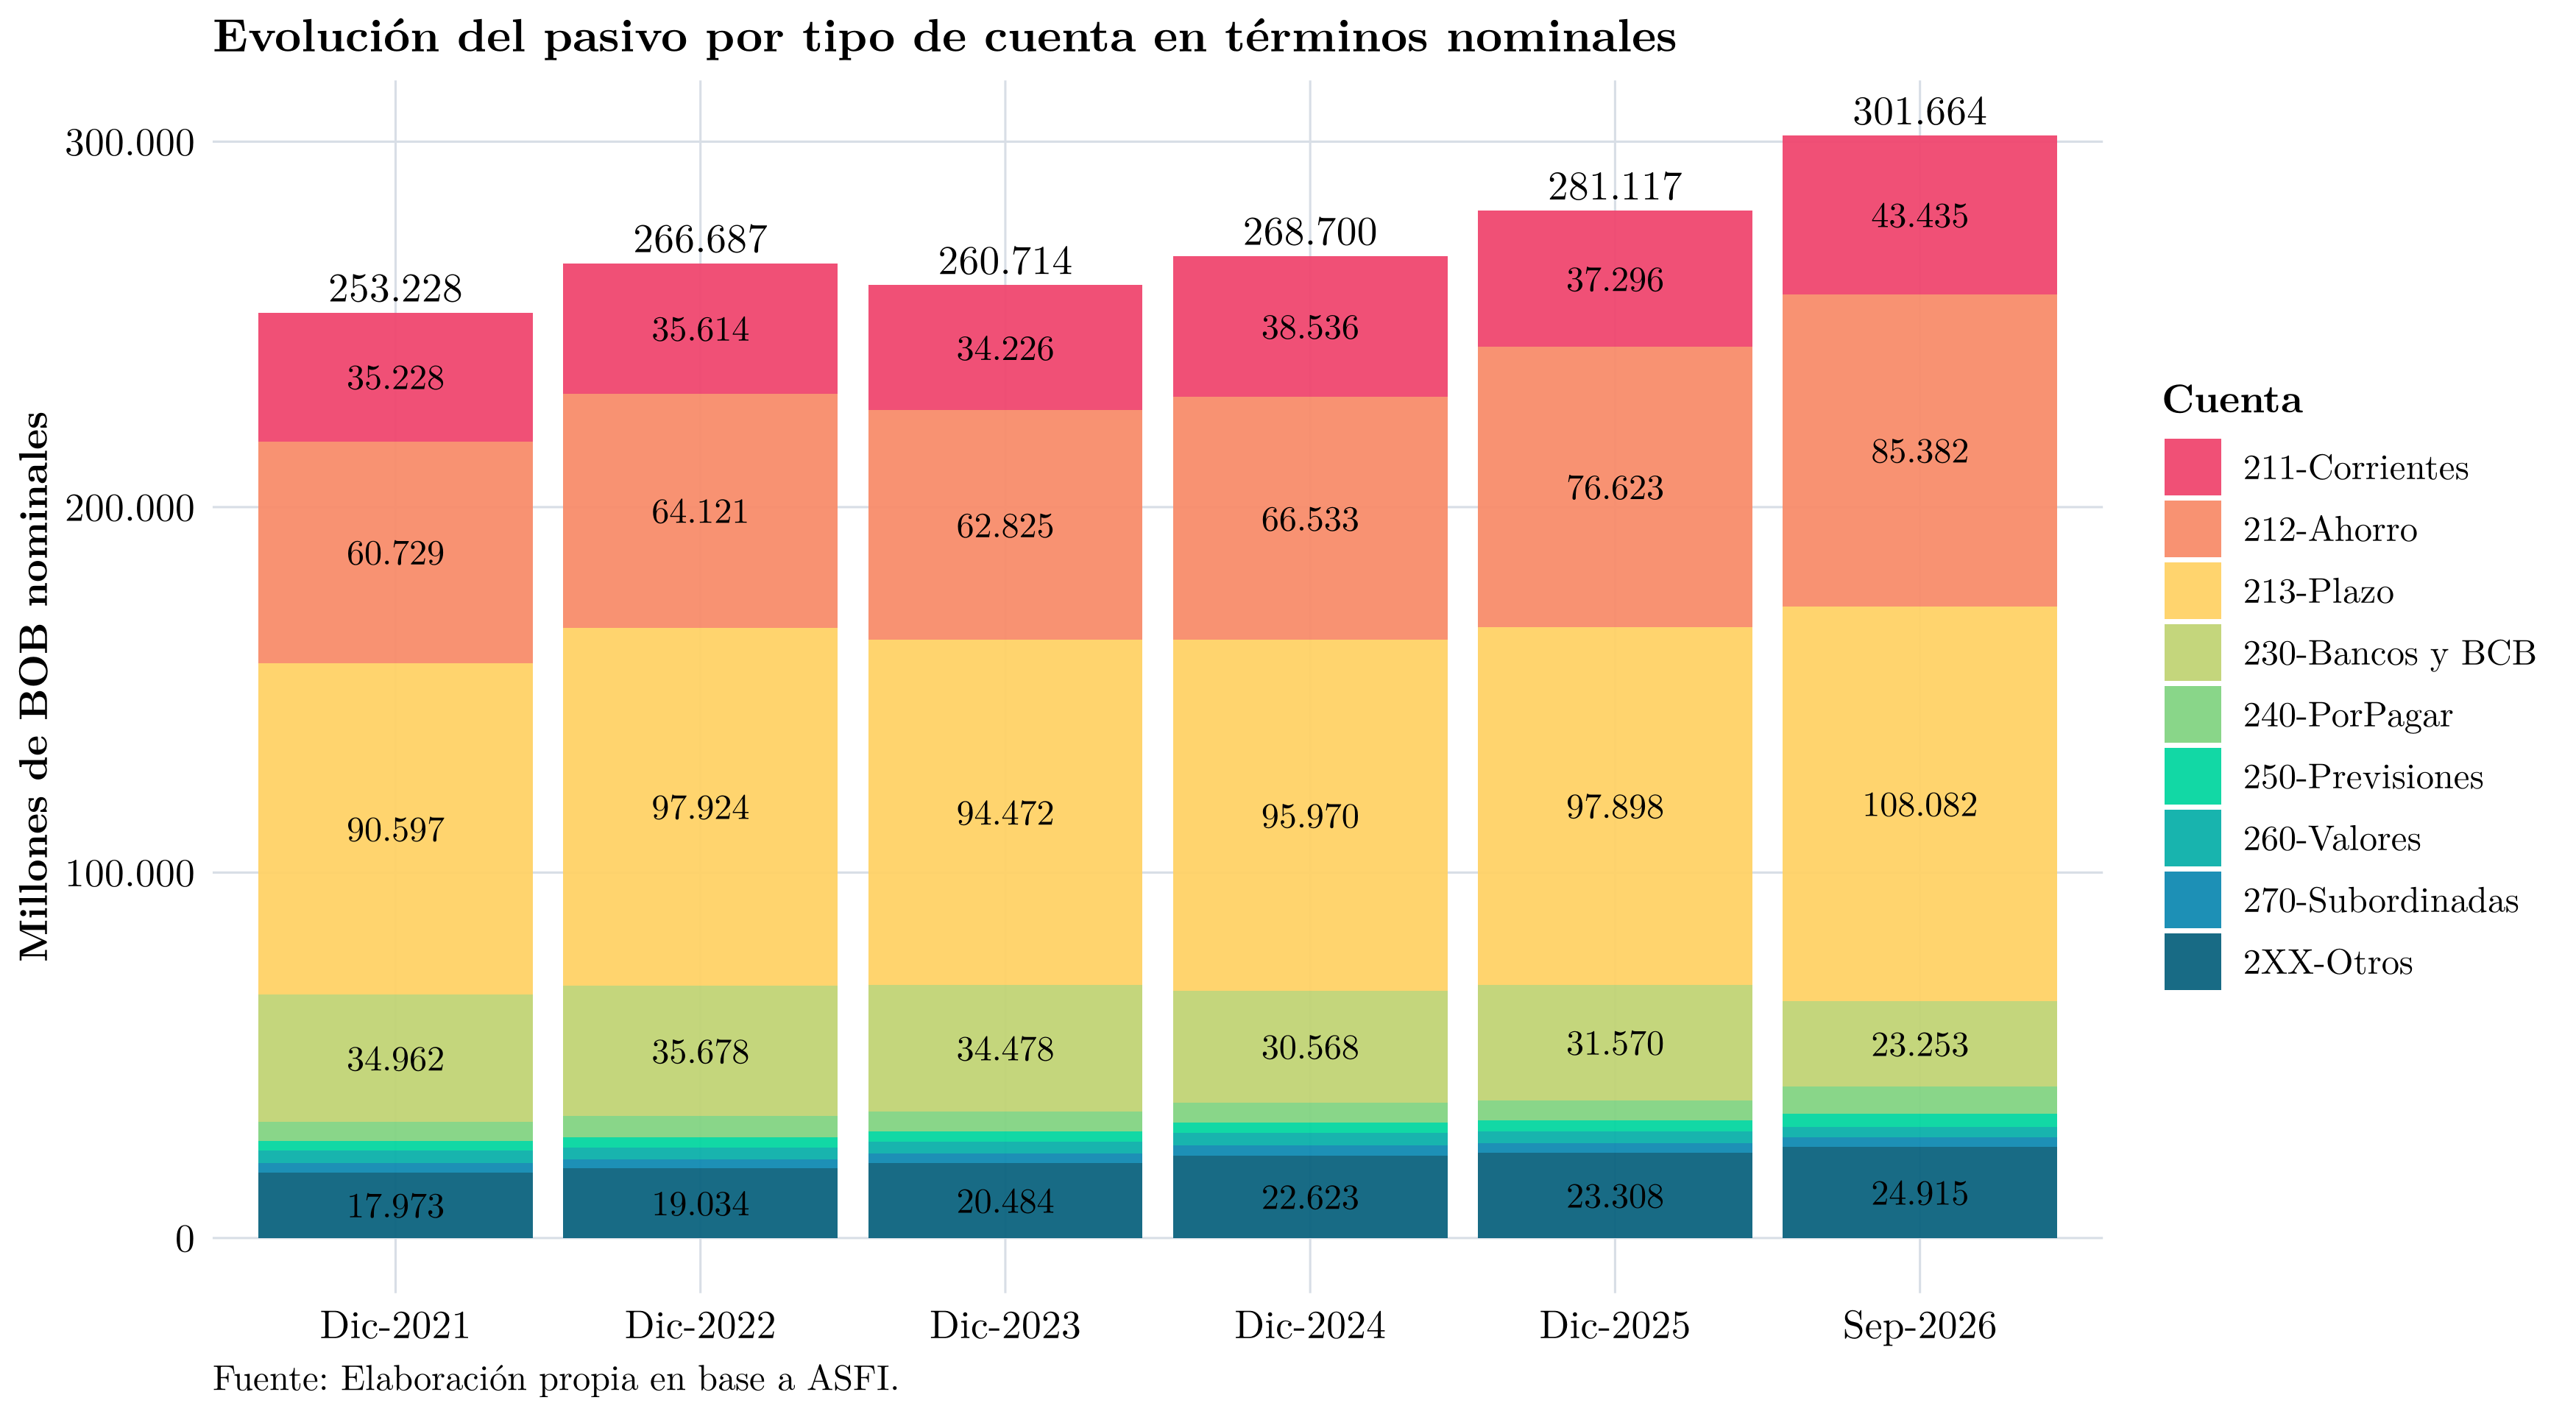
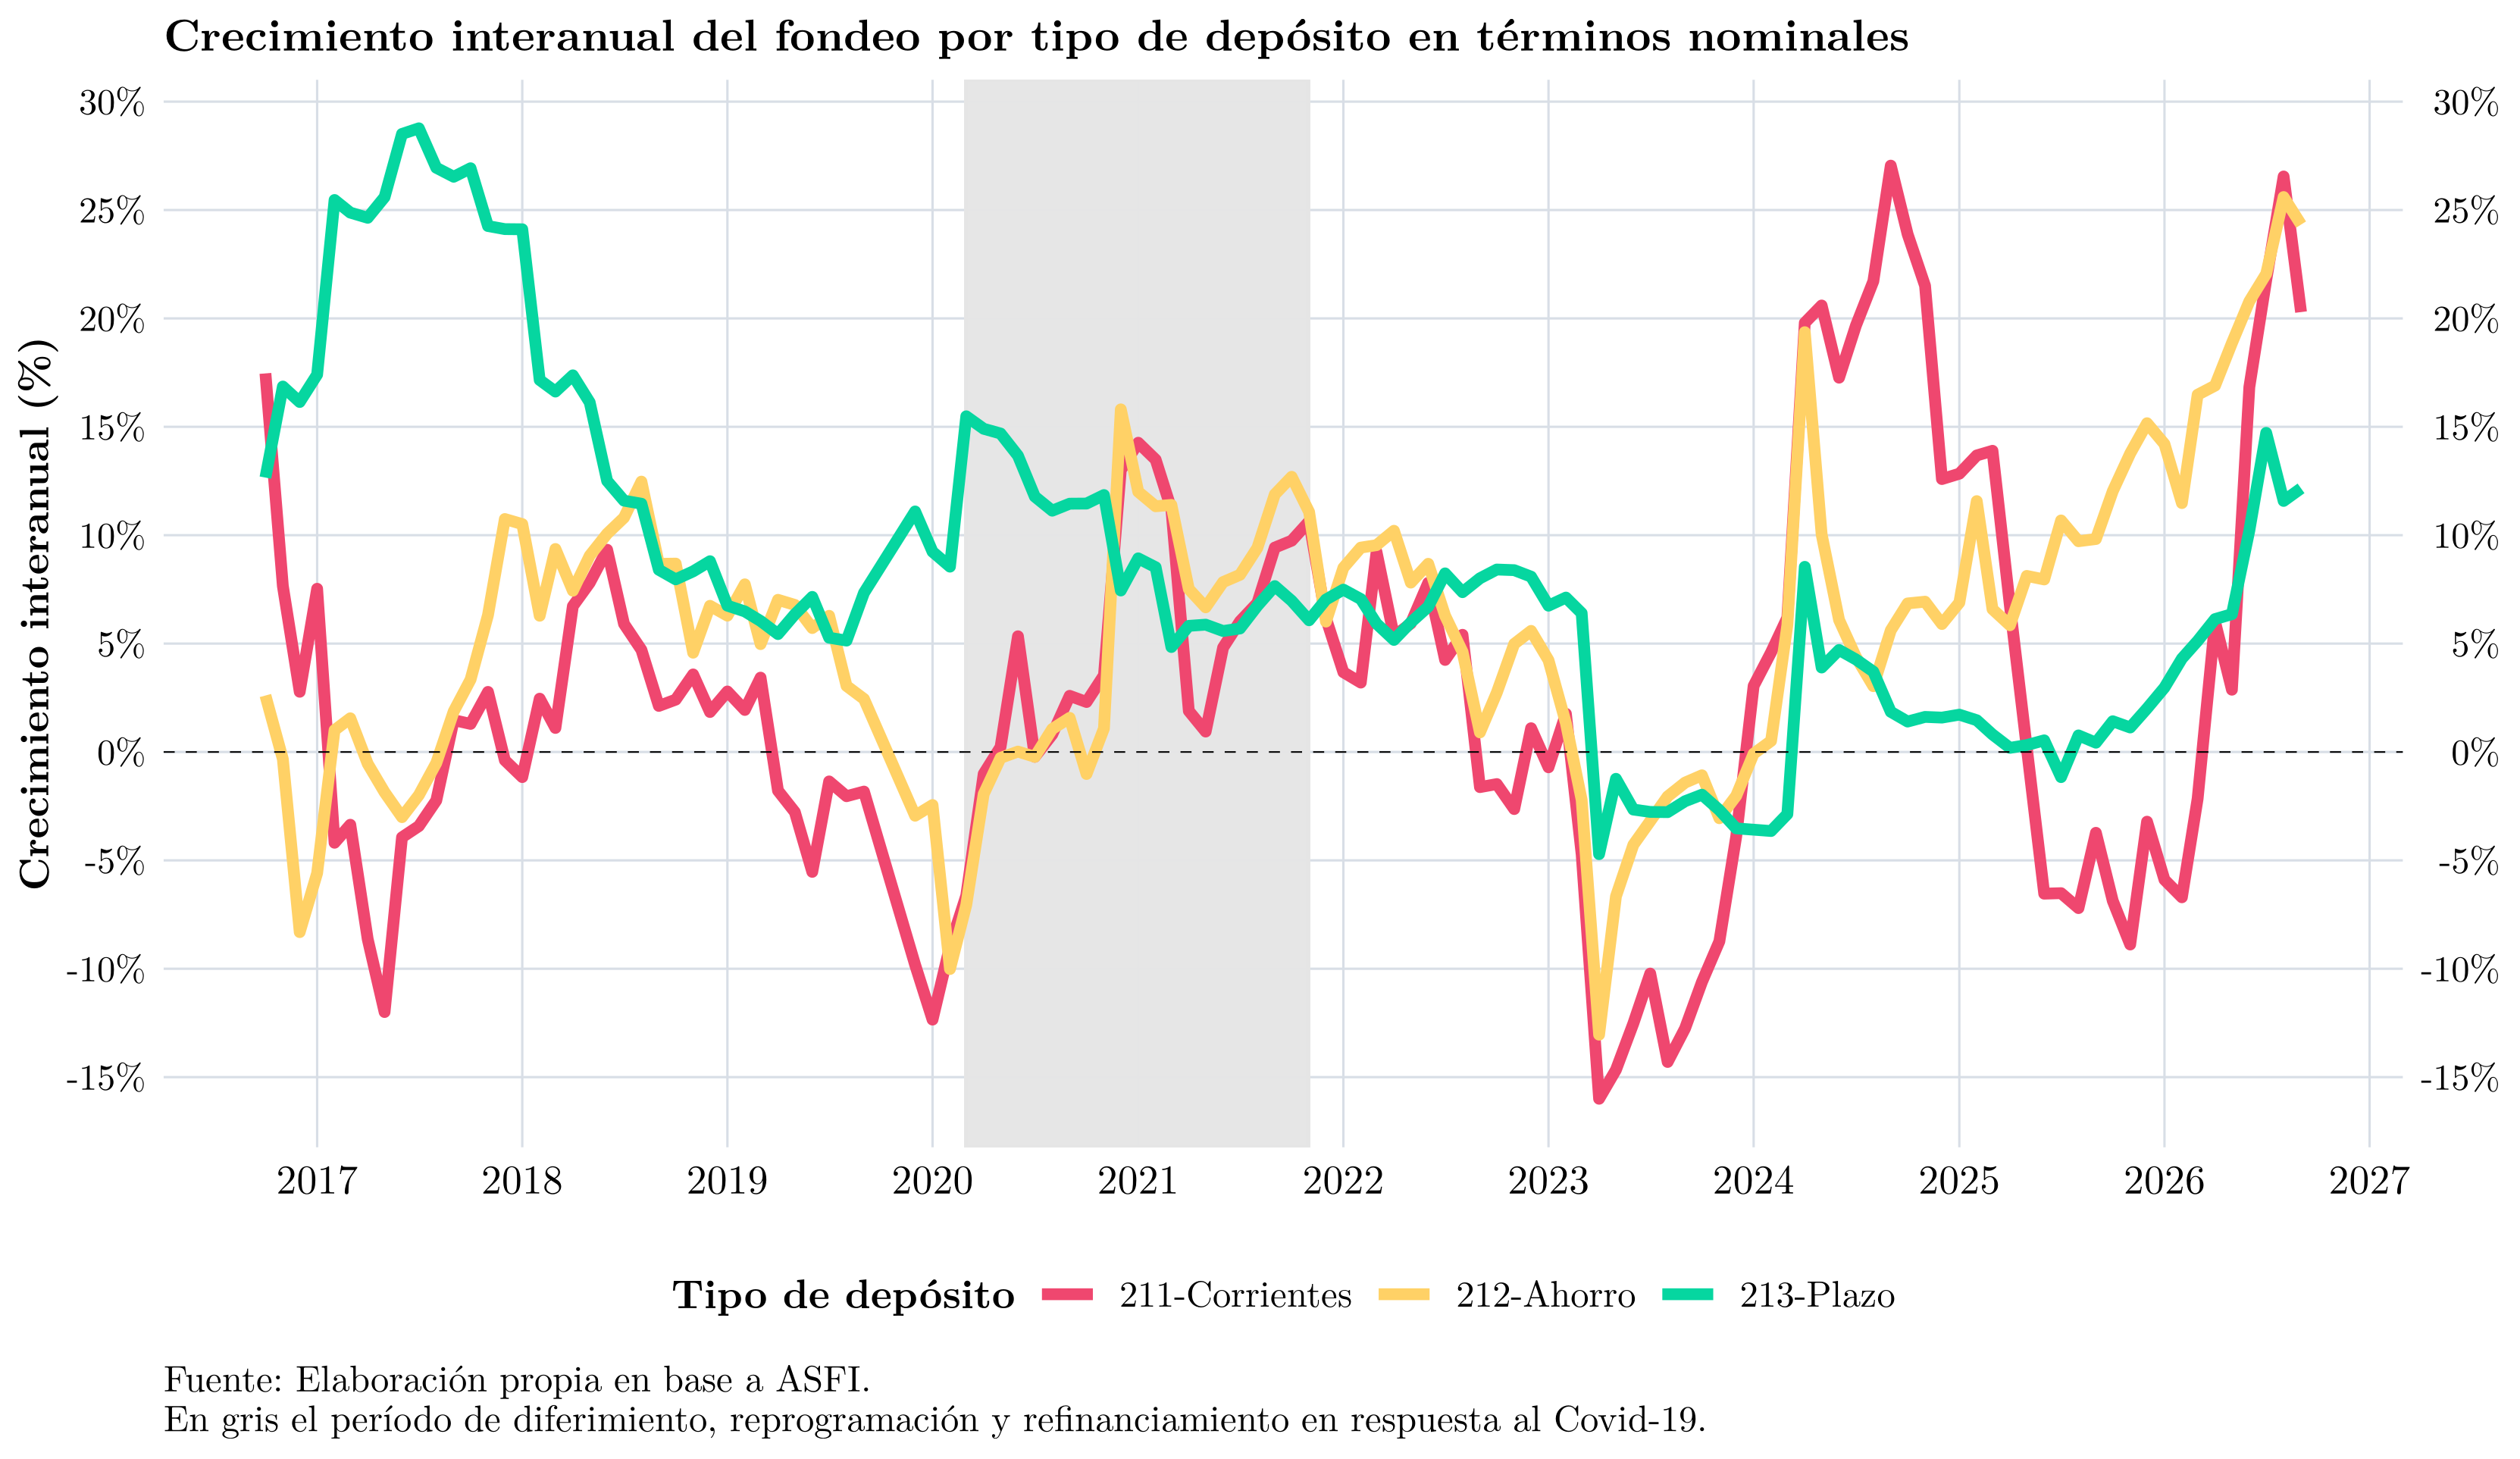
Por ejemplo, como se vio anteriormente, las cuentas corrientes aumentaron BOB 683 millones (1,6%) respecto al mes anterior; aumentaron BOB 4.081 millones (10,4%) respecto al trimestre anterior; y aumentaron BOB 7.327 millones (20,3%) respecto al mismo mes del año anterior. Las cuentas de ahorro aumentaron BOB 1.144 millones (1,4%) respecto al mes anterior; aumentaron BOB 5.178 millones (6,5%) respecto al trimestre anterior; y aumentaron BOB 16.708 millones (24,3%) respecto al mismo mes del año anterior. Finalmente, los depósitos a plazo aumentaron BOB 147 millones (0,1%) respecto al mes anterior; aumentaron BOB 2.707 millones (2,6%) respecto al trimestre anterior; y aumentaron BOB 11.719 millones (12,2%) respecto al mismo mes del año anterior.
Crecimiento del fondeo
¿Cómo ha evolucionado el pasivo del sistema bancario? De forma general, el pasivo de la banca ha seguido creciendo comparando cada mes con el mismo mes del año anterior, pero las tasas son decrecientes:
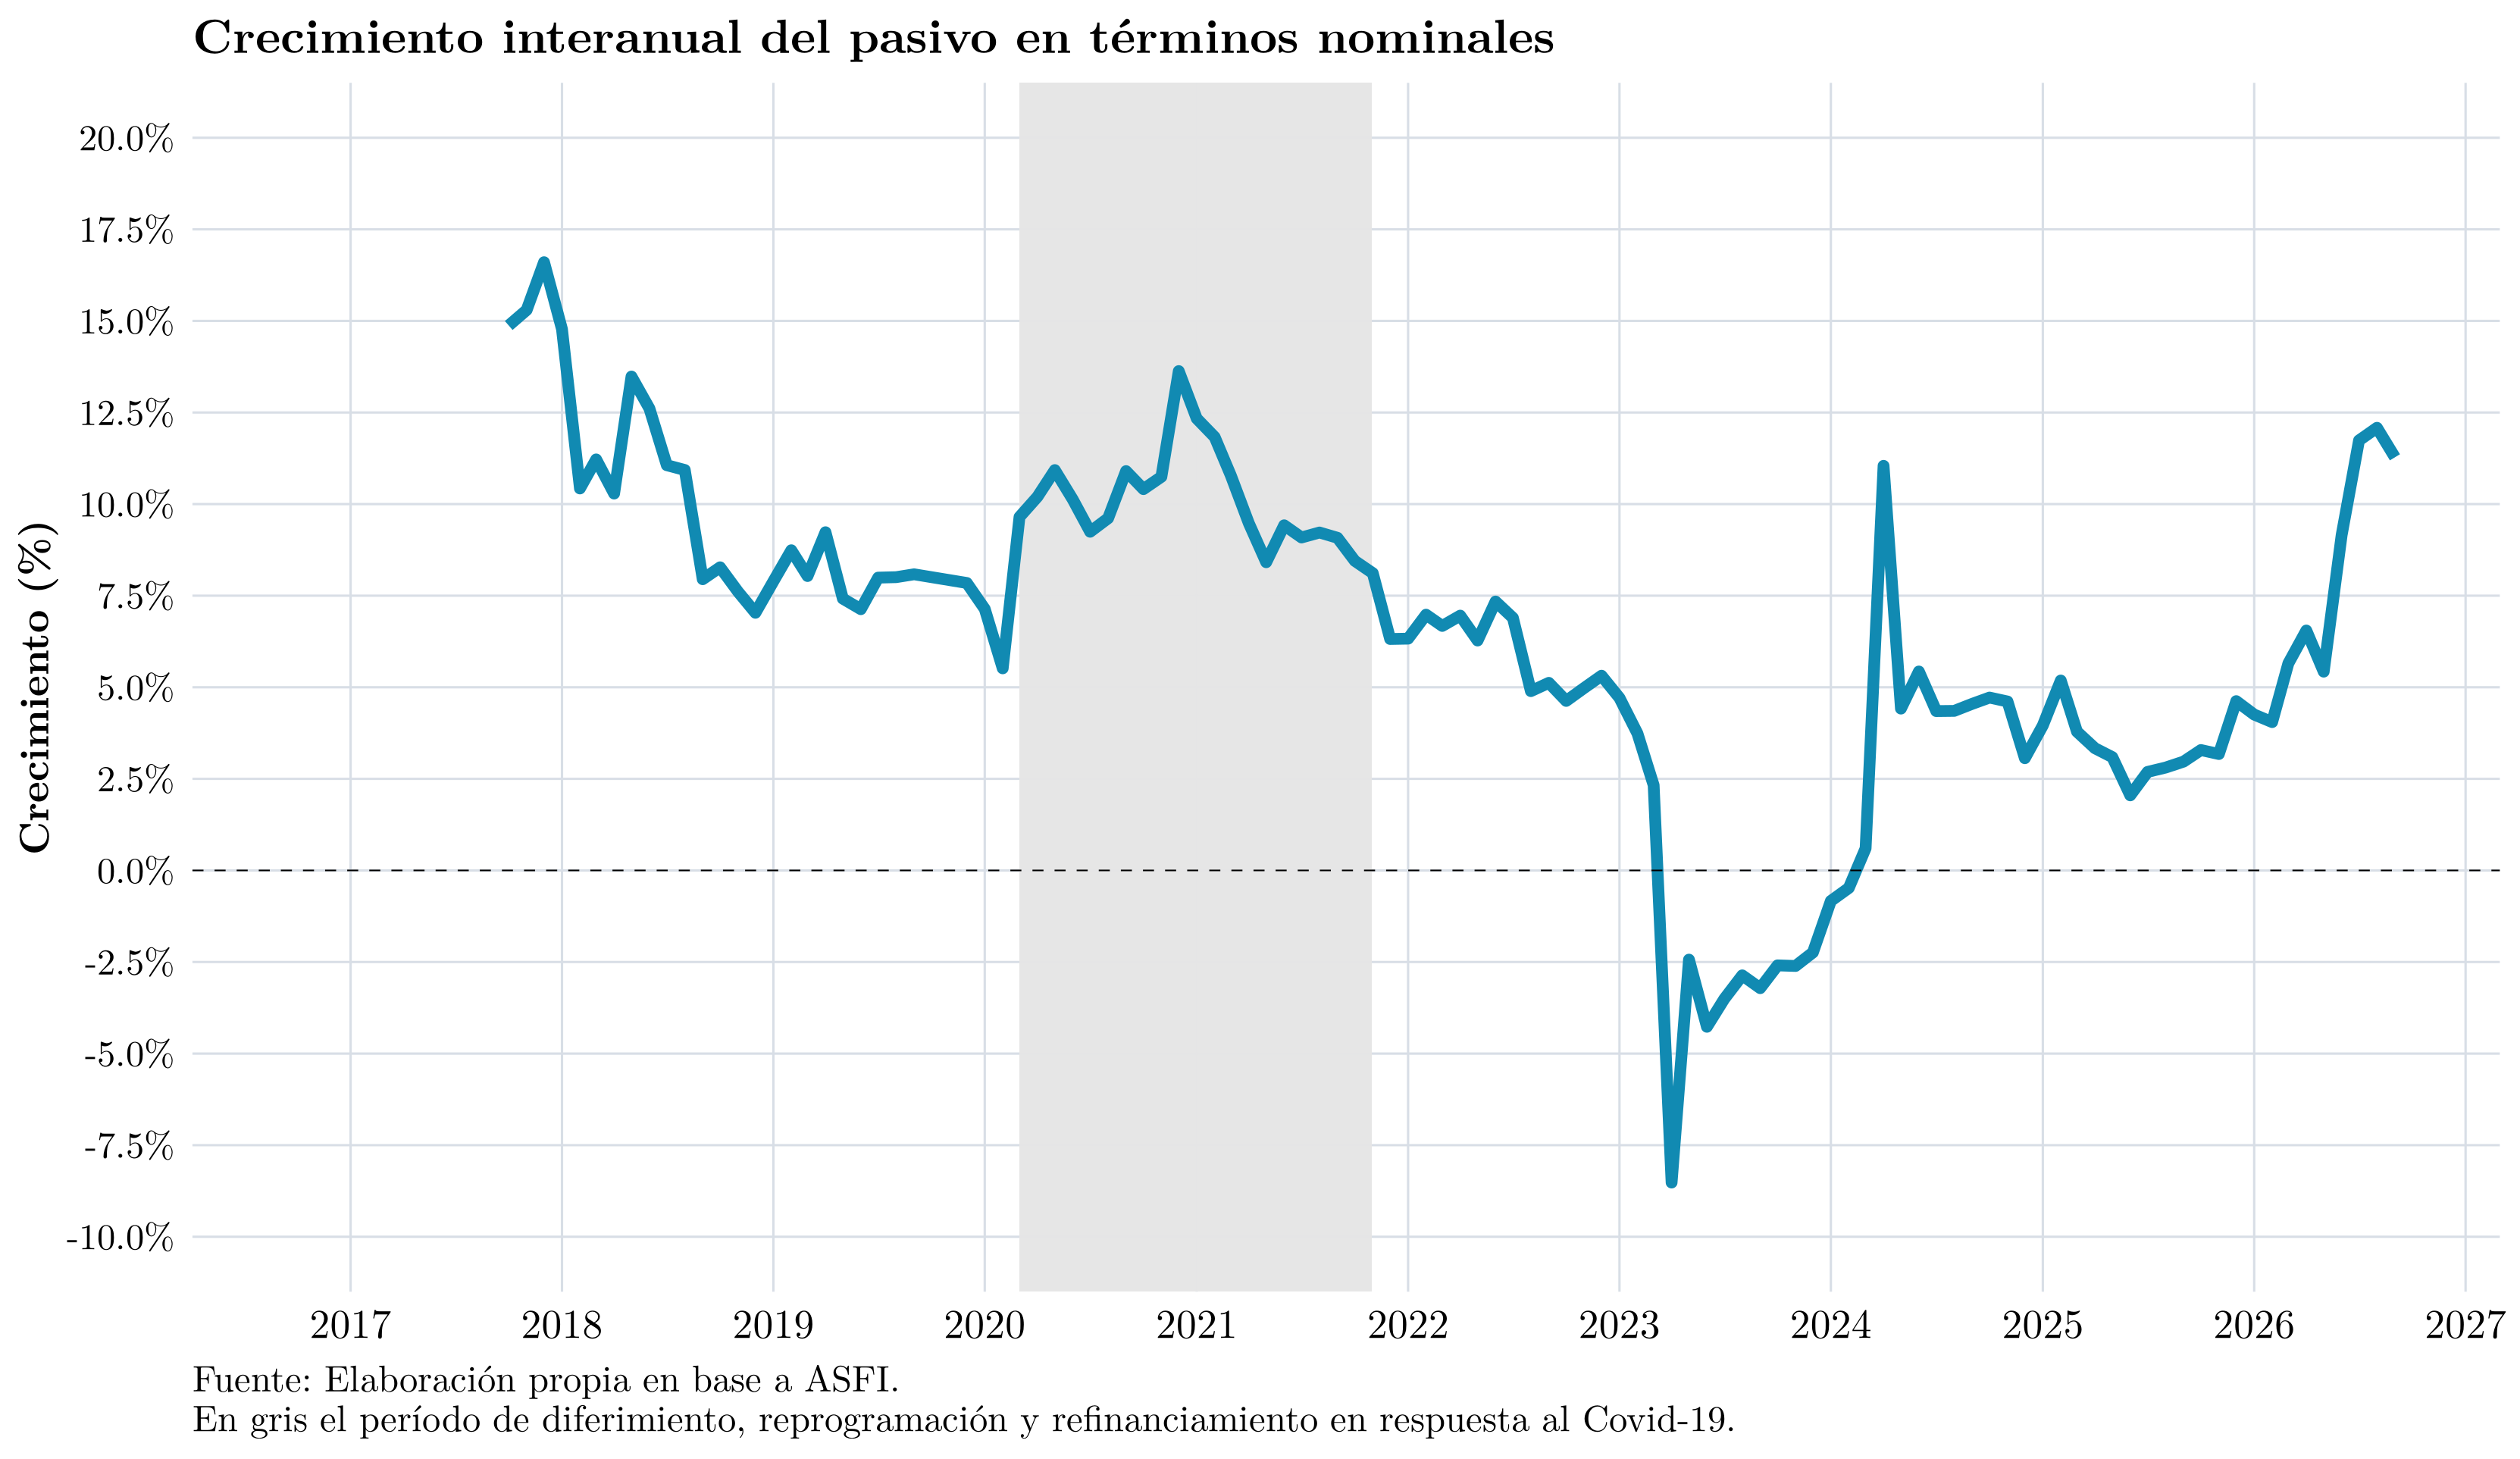
Viendo los datos de crecimiento interanual pero por entidad:
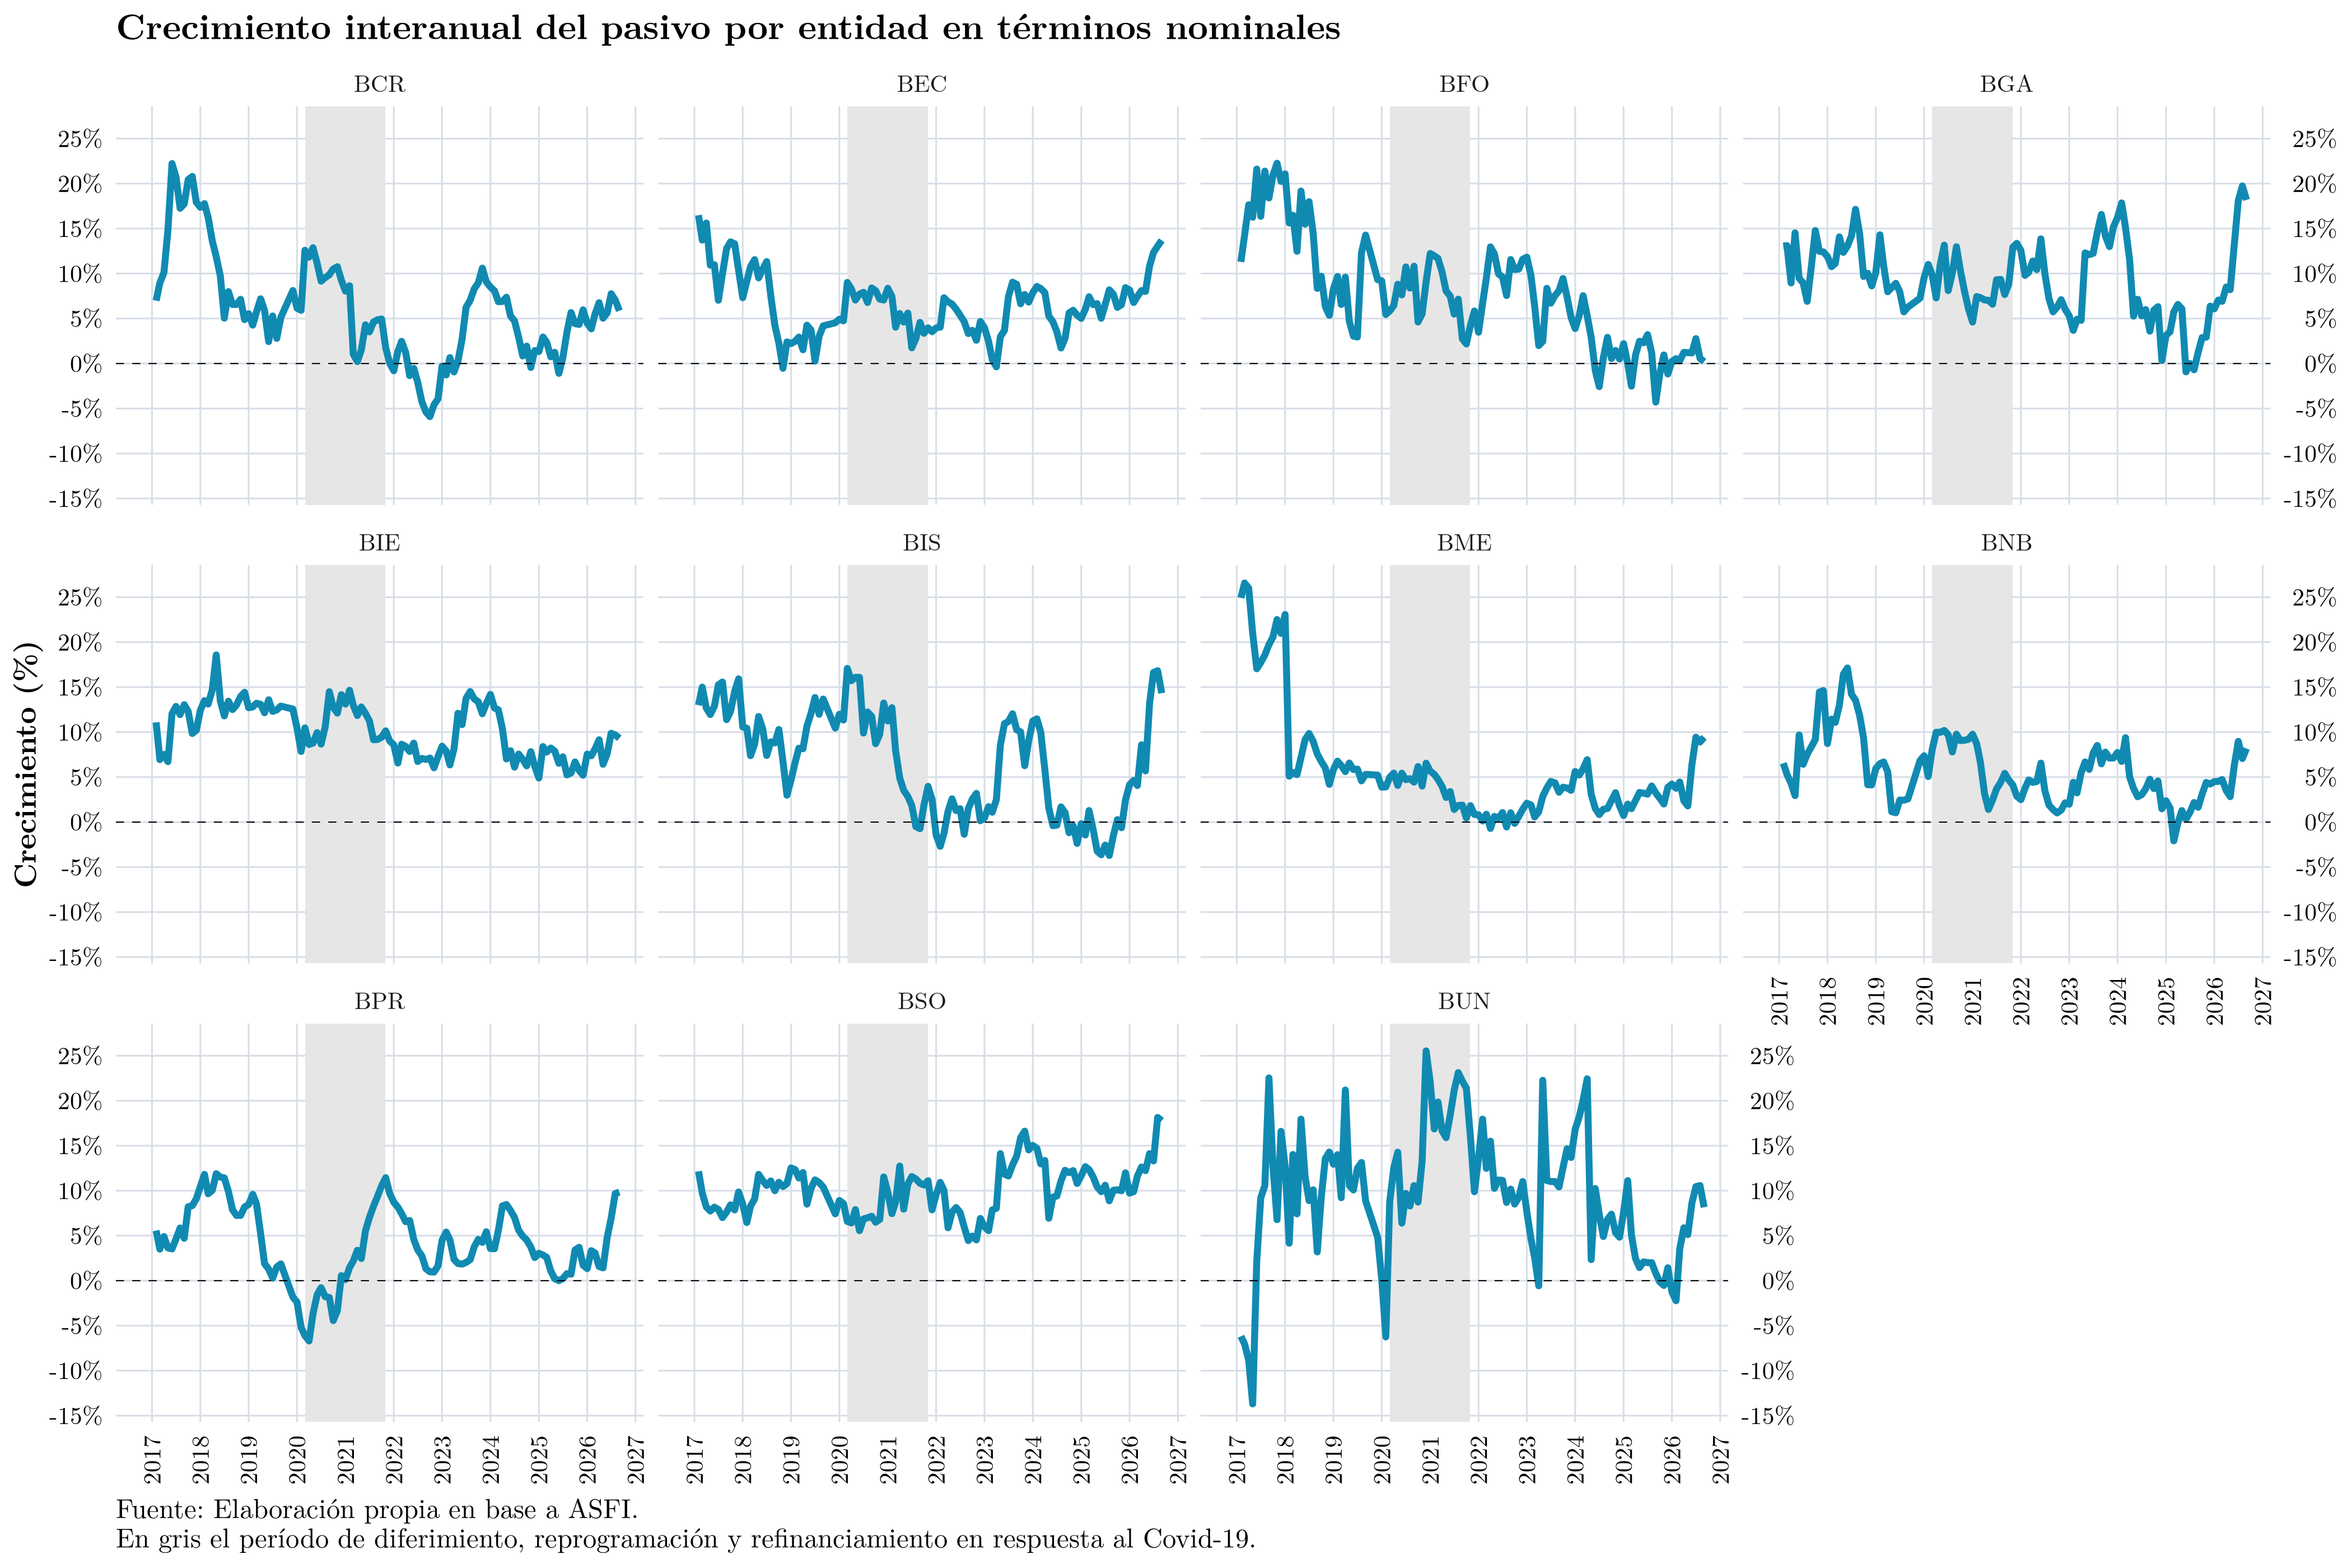
Del anterior gráfico se observa que, en general, aunque los pasivos de la banca están creciendo, no todas las entidades están creciendo al mismo ritmo. Algunas entidades han logrado sostener un crecimiento interanual del pasivo por encima del promedio del sistema, mientras que otras han experimentado una desaceleración significativa. Esto puede reflejar diferencias en la estrategia de captación de fondos, la confianza de los depositantes y la capacidad de los bancos para ofrecer productos atractivos en un entorno competitivo.
Incidencia en el crecimiento del pasivo
Al igual que se hizo con el crecimiento del activo, es posible descomponer el crecimiento del pasivo. En el gráfico siguiente se muestra dicha evolución desagregada por tipo de cuenta. Esta evolución es el espejo de la evolución del activo:
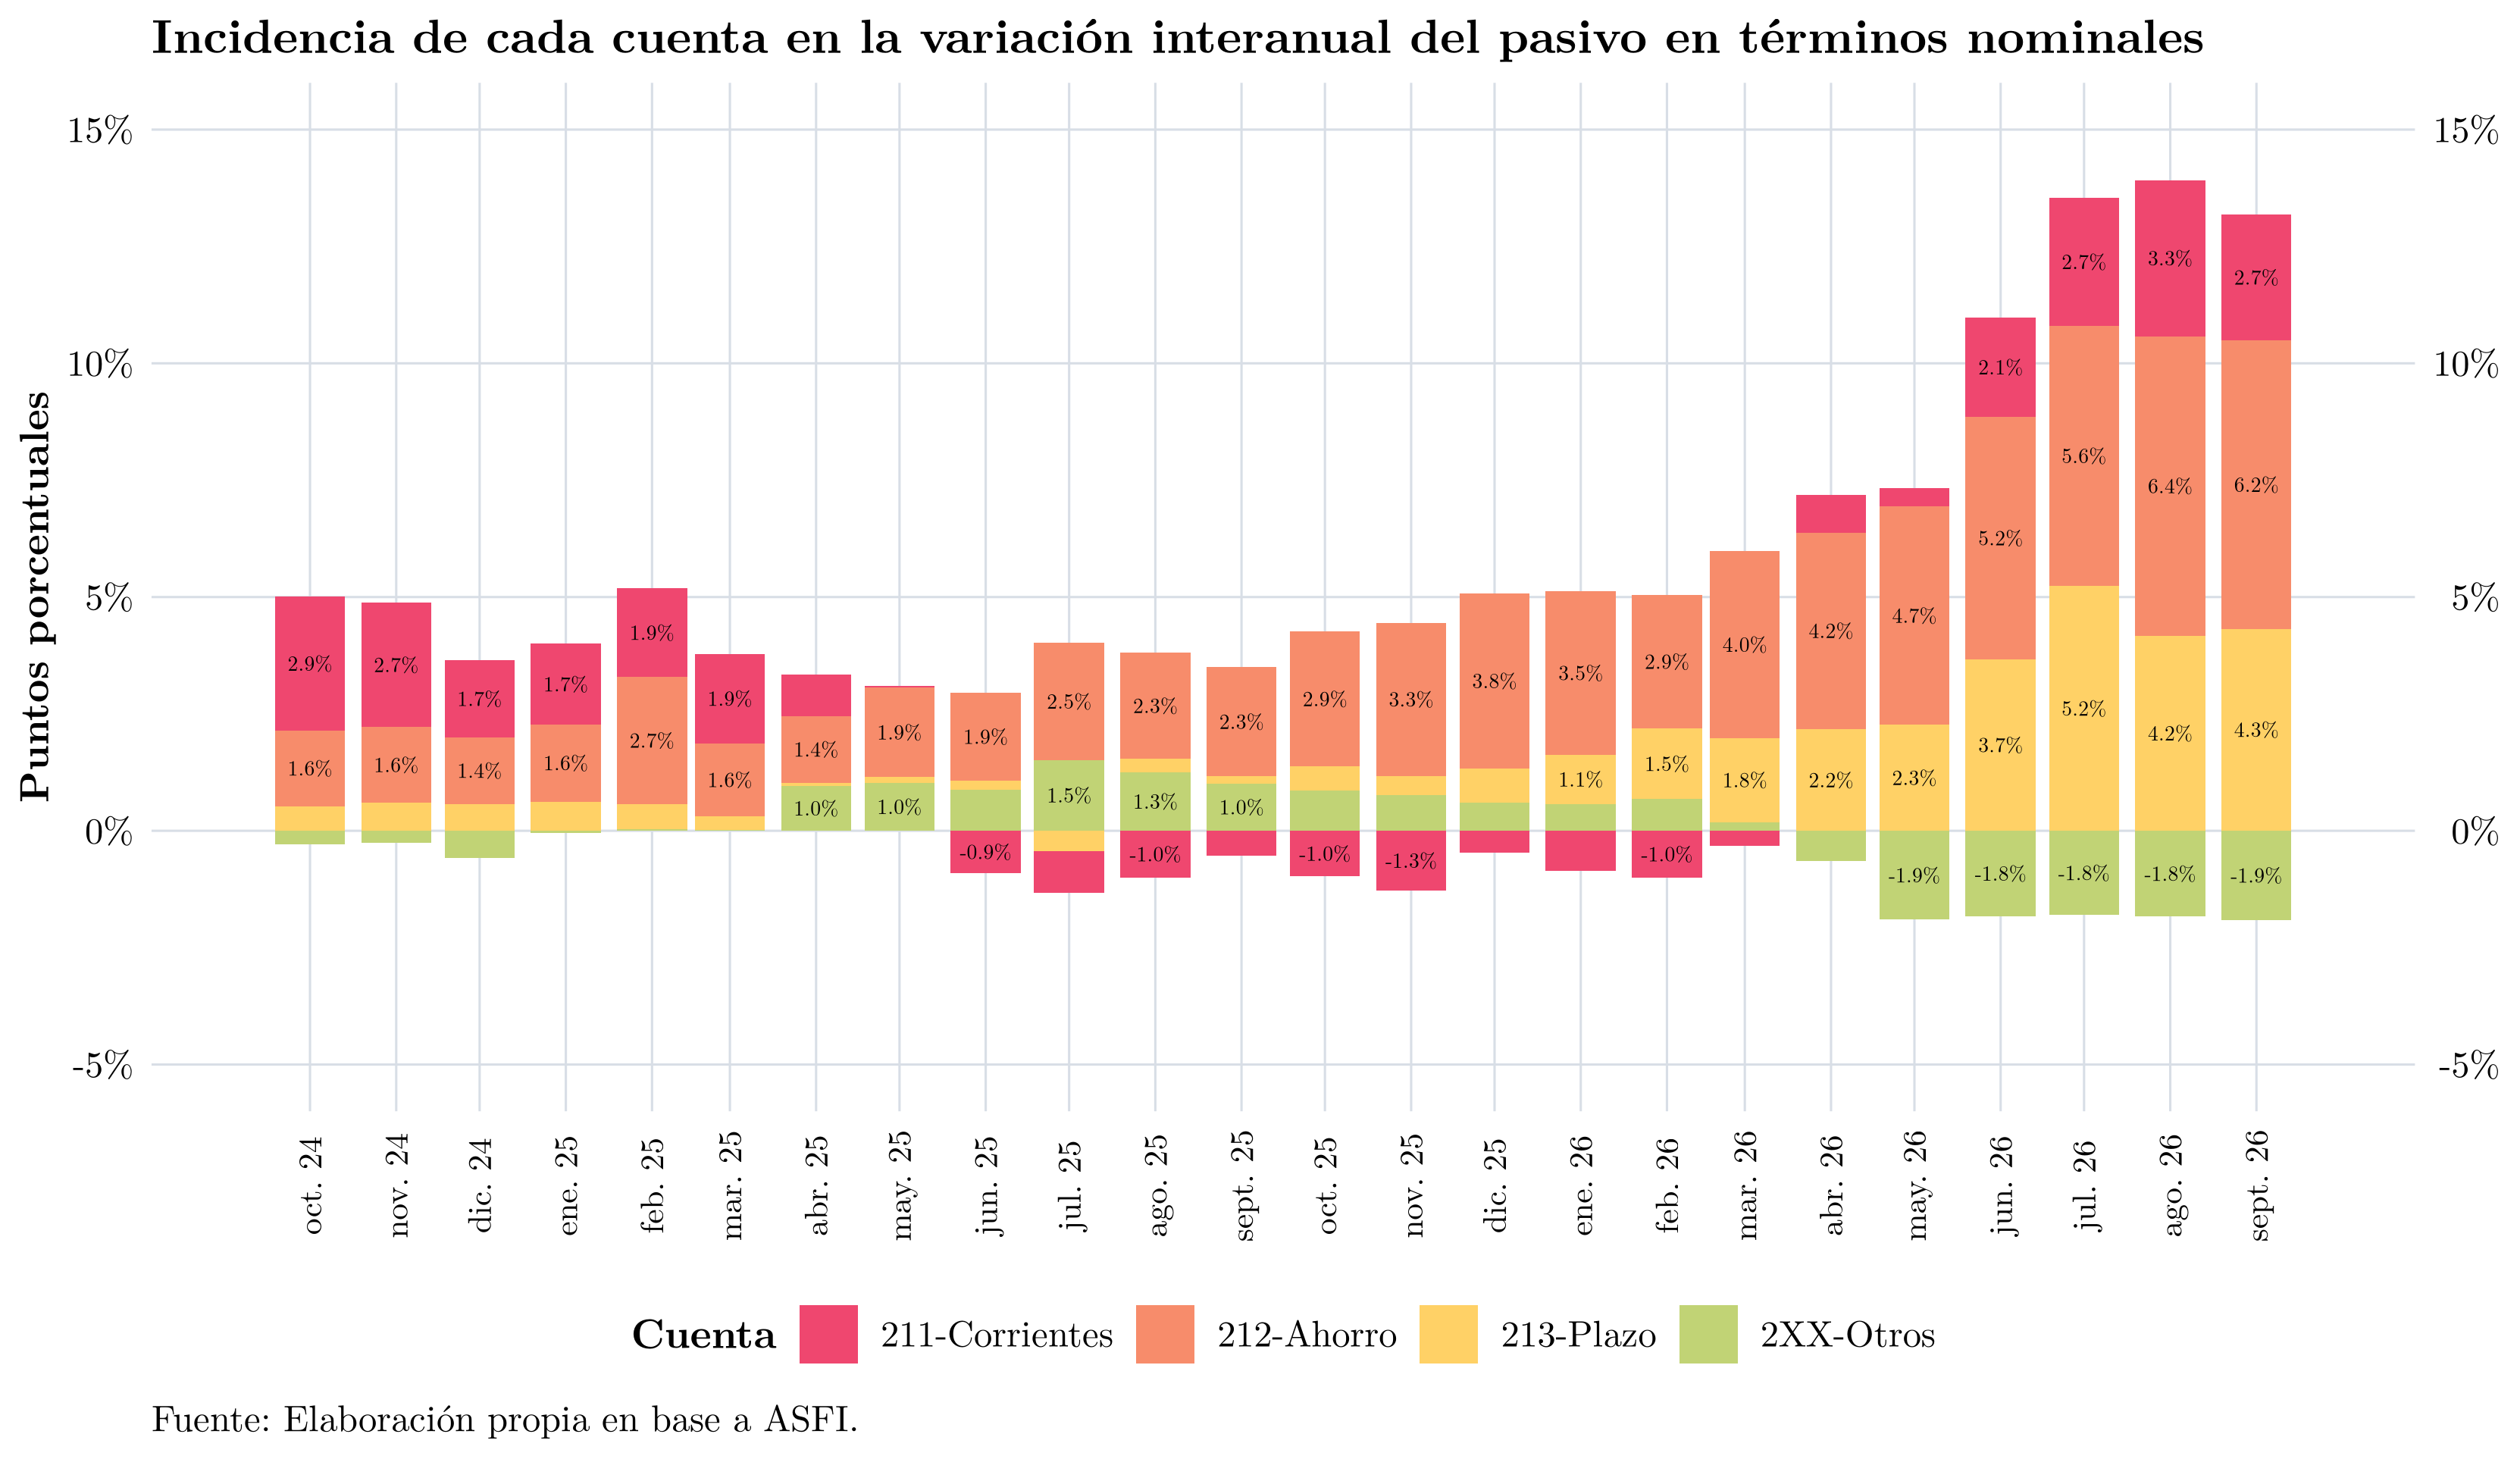
¿Qué se puede inferir del gráfico anterior?
- La evolución del pasivo del sistema bancario ha sido impulsada, al menos desde mayo de 2025, principalmente por las cuentas de ahorro.
- A partir de febrero de 2026, los depósitos a plazo han comenzado a tener un impacto más significativo en el crecimiento interanual del pasivo.
- Aunque las cuentas corrientes tuvieron un impacto negativo en el crecimiento interanual del pasivo durante varios meses, a partir de junio de 2026, su incidencia ha sido positiva, contribuyendo al crecimiento del pasivo.
En la siguiente tabla se puede ver el crecimiento interanual para el último mes disponible, descompuesto por tipo de depósito:
| Tipo de depósito | Incidencia |
|---|---|
| 211-Corrientes | 2.7% |
| 212-Ahorro | 6.2% |
| 213-Plazo | 4.3% |
| 2XX-Otros | -1.9% |
| Total | 11.3% |
Finalmente, también podemos ver el crecimiento interanual pero por tipo de depósito:
Colocación: cartera de créditos
Según el Manual de Cuentas para Entidades Financieras de la ASFI, la cuenta 130.00, grupo Cartera:
Comprende los créditos otorgados por la entidad a terceros, originados en la actividad principal de intermediación financiera. El grupo Cartera ha sido abierto para exponer el estado de cumplimiento de los créditos en las cuentas de cartera vigente, vencida, en ejecución, reprogramada o reestructurada vigente, vencida y en ejecución. Las subcuentas han sido abiertas por modalidad de préstamo, excepto determinados financiamientos que se exponen por separado cuando están condicionados a colocaciones específicas.
Respecto al mes anterior, la cartera aumentó BOB 859 millones (0,4%); respecto al trimestre anterior aumentó BOB 1.968 millones (1,0%); y respecto al mismo mes del año anterior aumentó BOB 9.220 millones (4,7%).
En esta sección se analiza el comportamiento de la cartera del sistema bancario boliviano. La cartera es la fuente principal de los ingresos financieros y uno de los principales activos de la banca boliviana.
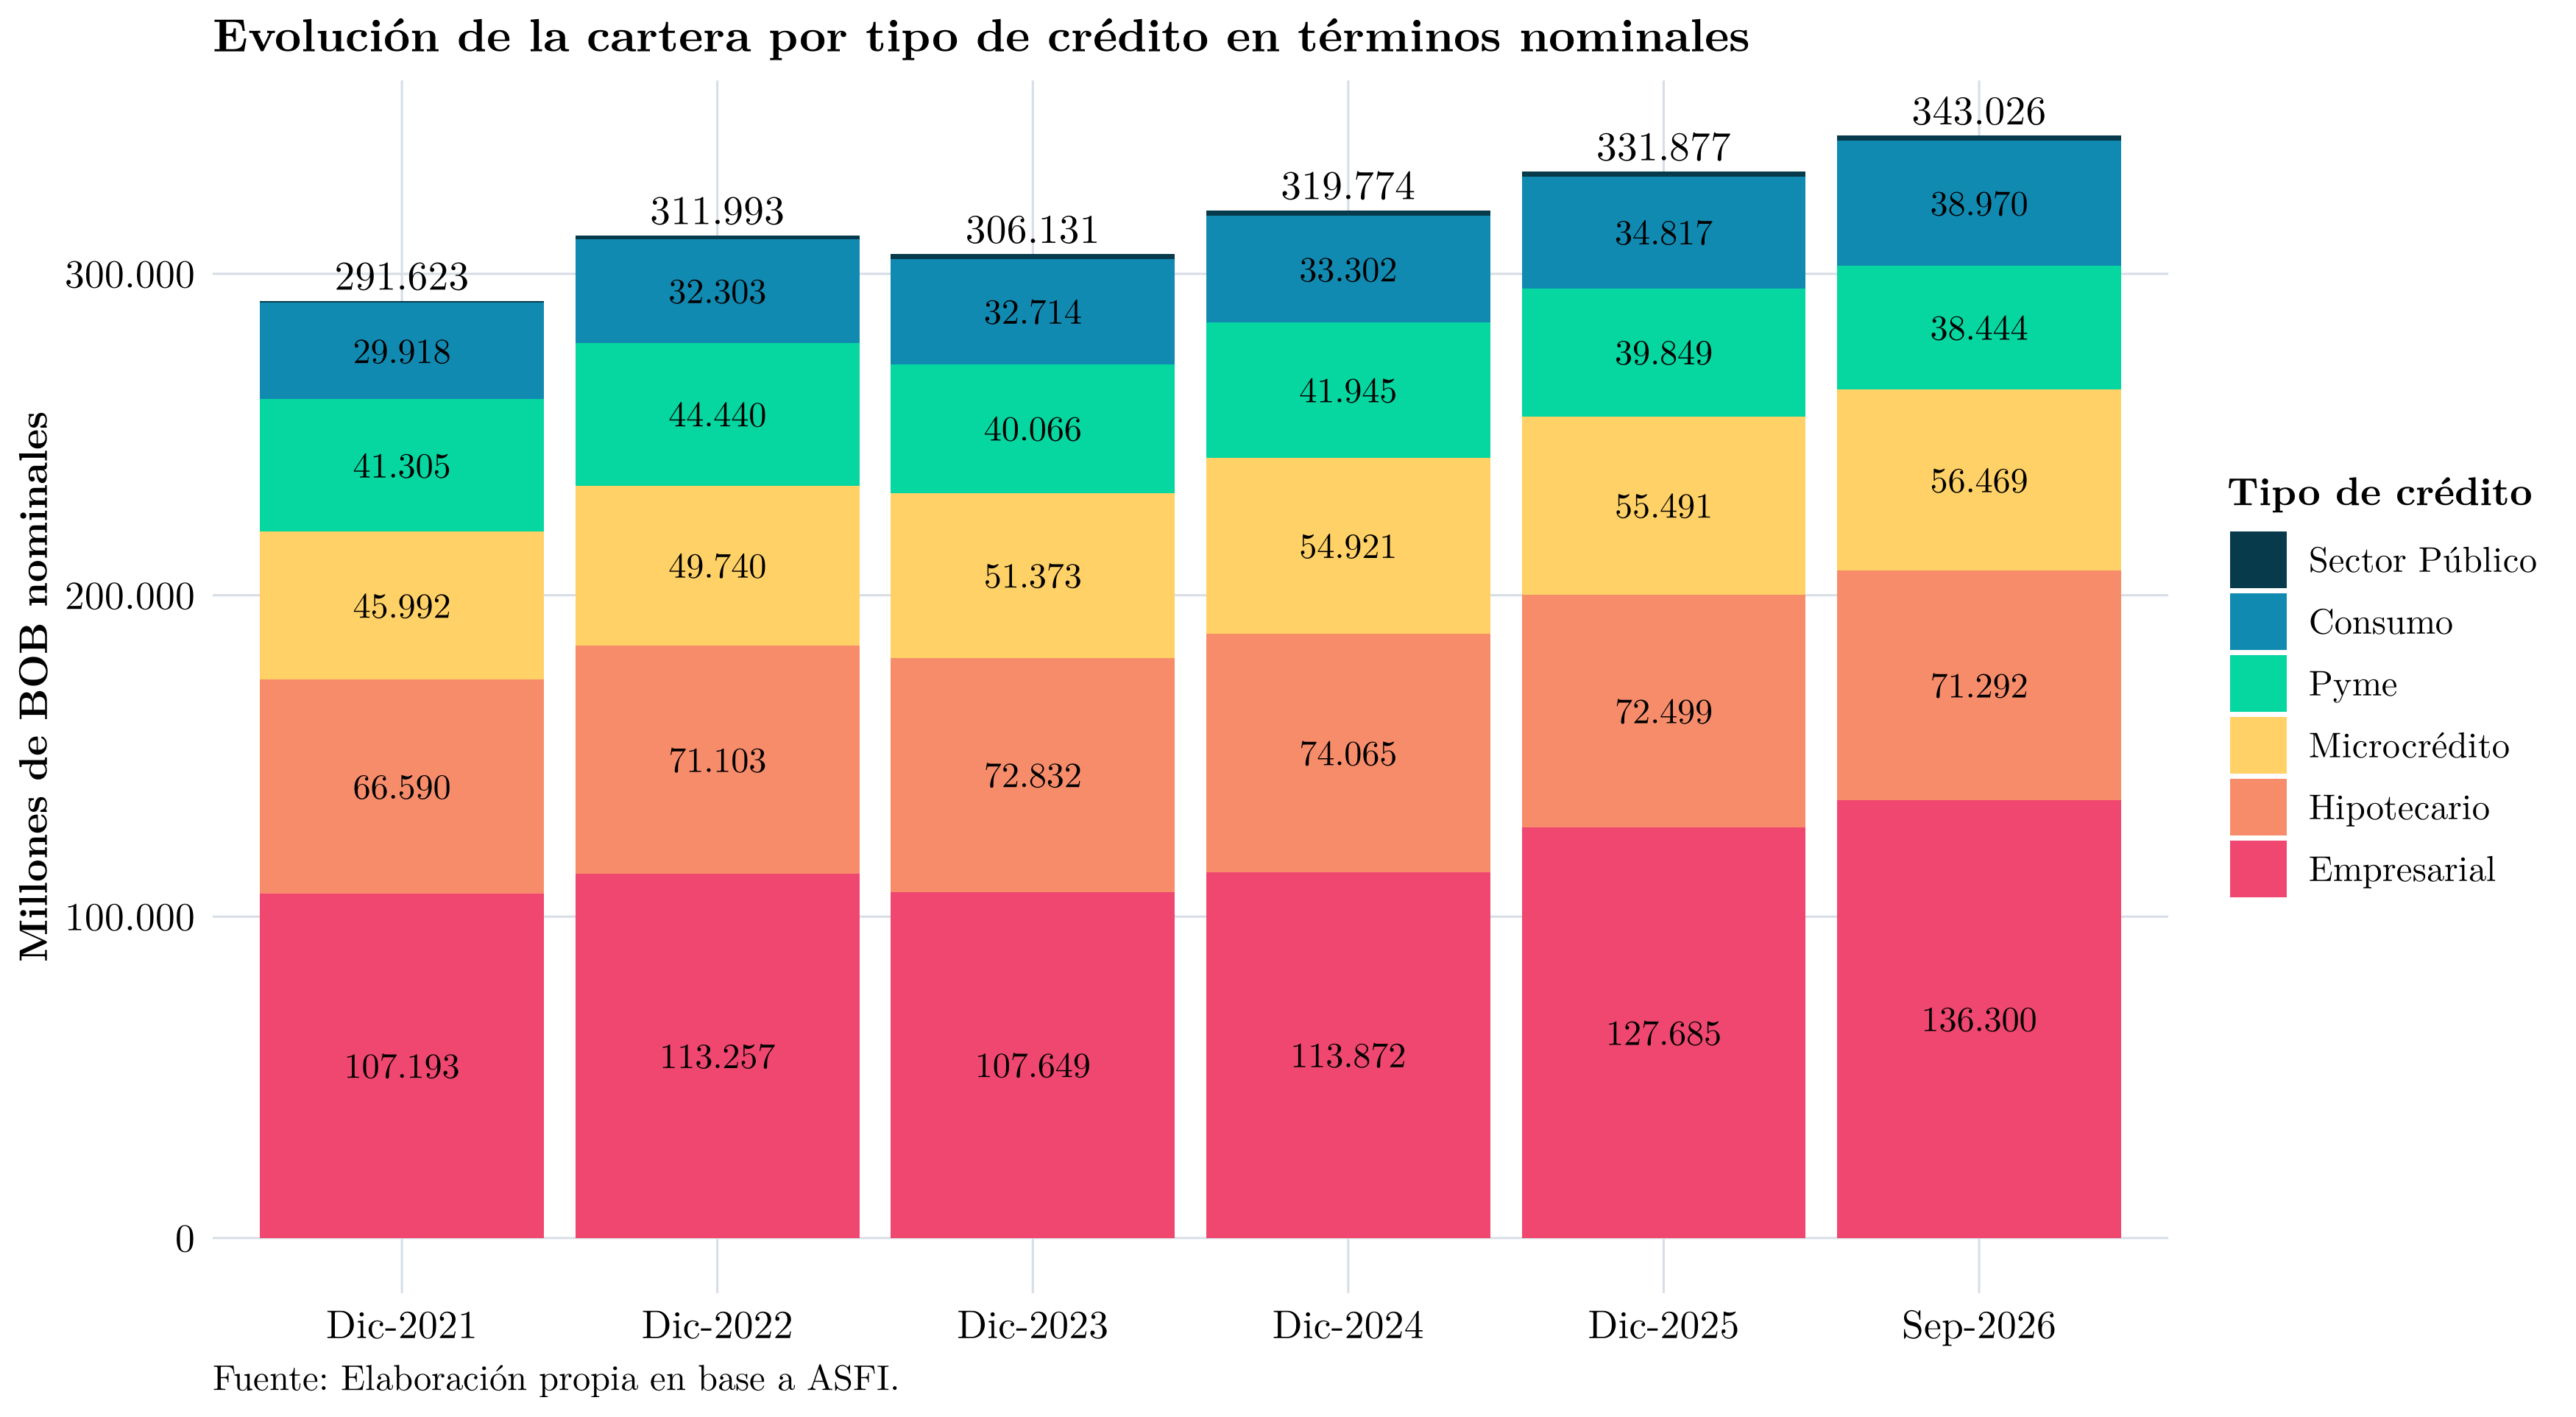
Cartera por tipo de crédito
Una forma de analizar la cartera es por tipo de crédito. Como se observa en el gráfico siguiente, la cartera ha crecido de manera sostenida en el tiempo y las proporciones de cada tipo de crédito se han mantenido relativamente estables.
Crecimiento
Una primera pregunta es cómo ha sido el crecimiento de la cartera en los últimos años. Esto es importante en varios sentidos, debido a que tanto el exceso de crecimiento como la falta del mismo pueden ser considerados como síntomas de otro tipo de problemas. Por un lado, un rápido crecimiento puede ser señal de una expansión crediticia que, si no es bien gestionada, puede llevar a problemas de solvencia en el futuro. Por otro lado, un crecimiento lento puede ser señal de una contracción en la demanda agregada que, a su vez, puede ser señal de problemas en la economía real.
En el gráfico siguiente, se observa el crecimiento interanual -mes actual respecto a igual mes del año anterior- de la cartera, exceptuando las previsiones y los cargos devengados por cobrar. Se observa, por ejemplo, la desaceleración en el crecimiento de la misma, que se ha estabilizado en torno al 5% en el 2025 y 2026:
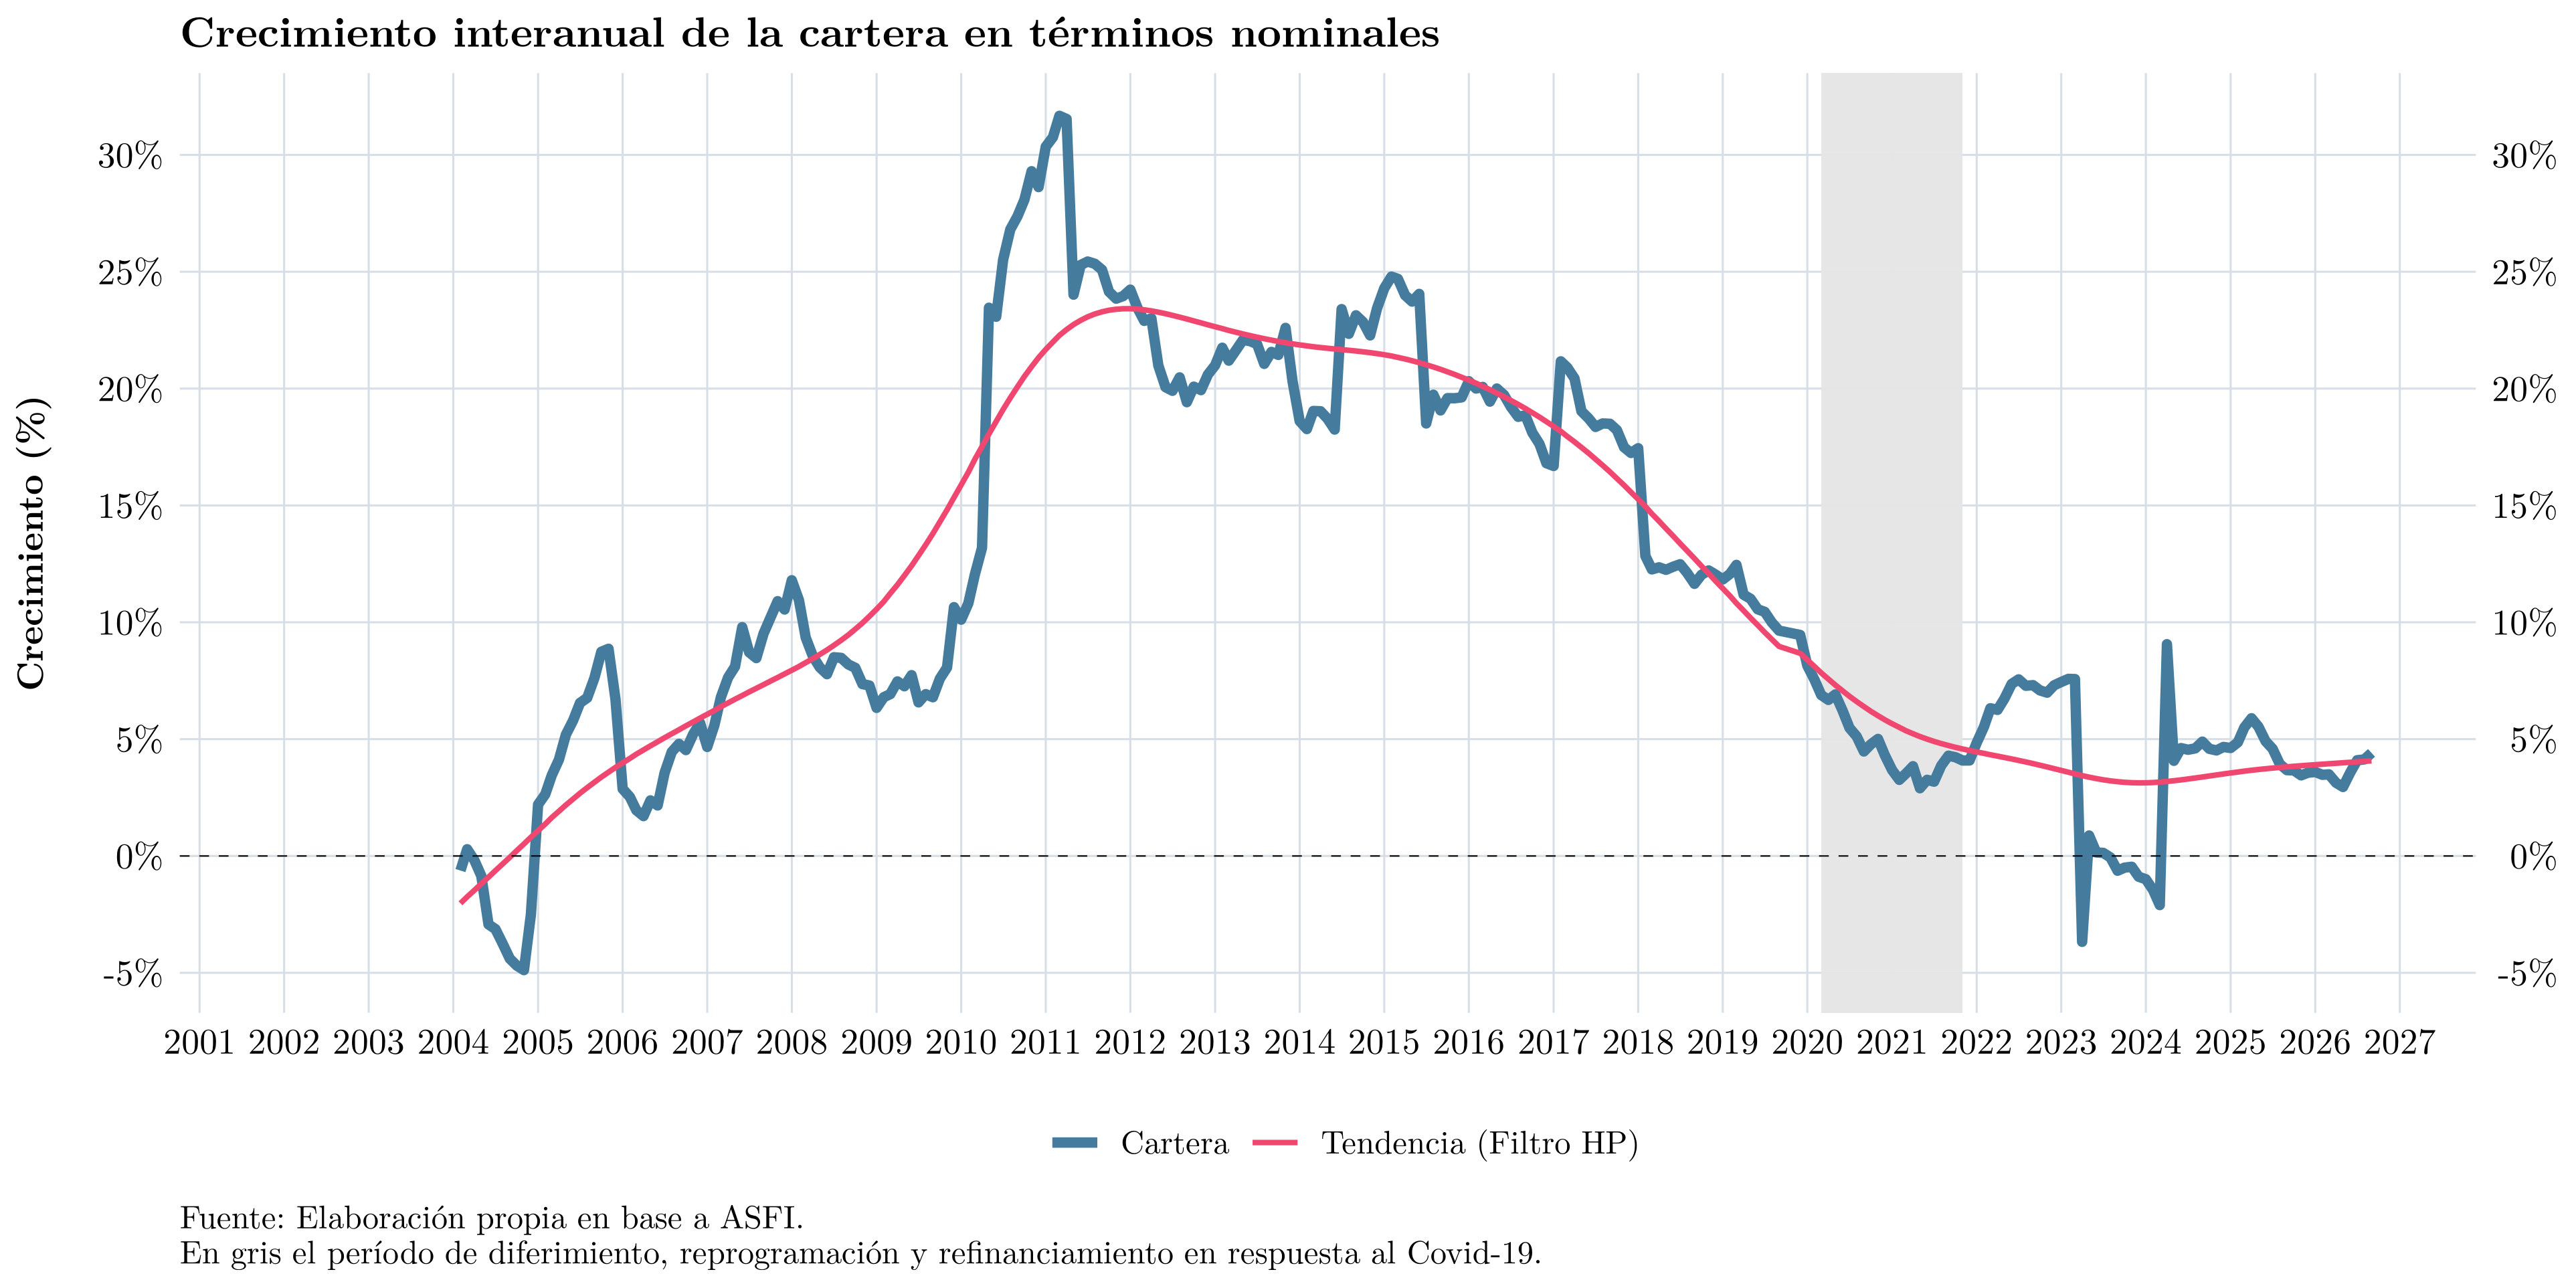
Adicionalmente, se observa que la cartera ha crecido fuertemente el segundo quinquenio del 2010 y llegó a su máximo crecimiento aproximadamente en marzo de 2011, fecha en la cual el crecimiento perdió impulso y, aunque se mantuvo en tasas positivas y de dos dígitos, se ha ido desacelerando en el tiempo.
Visto por entidad financiera:
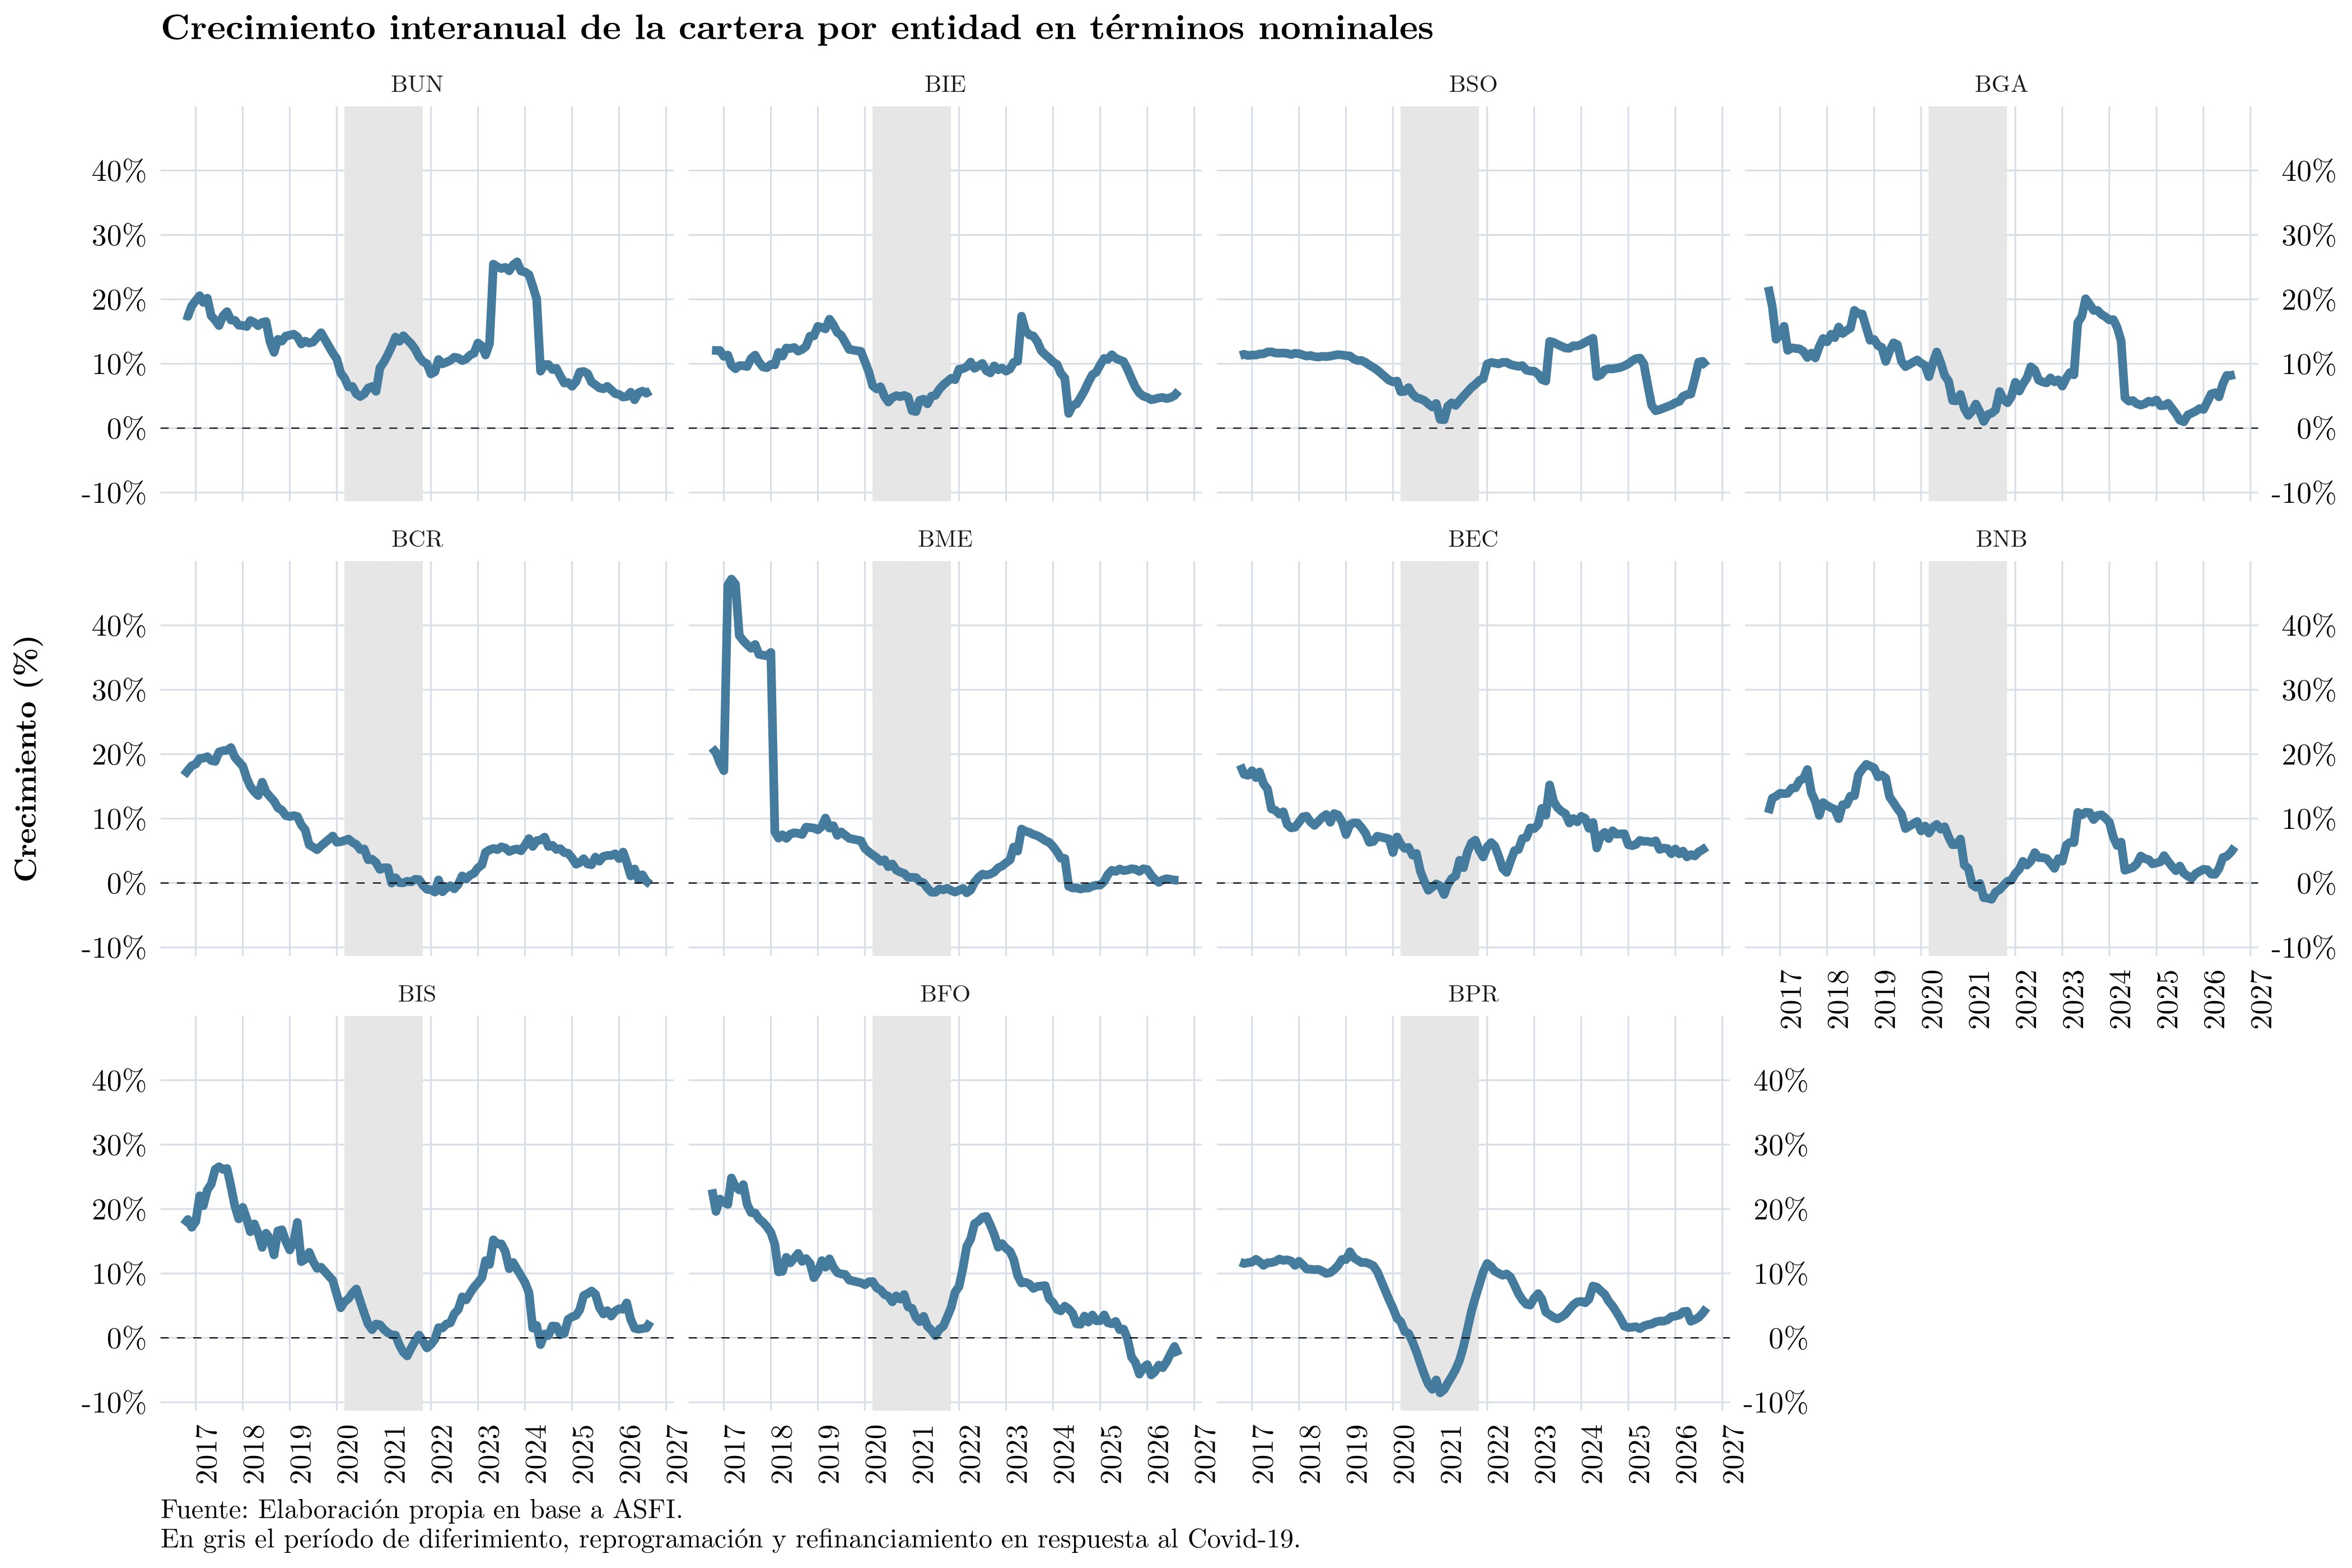
Del gráfico anterior se desprende que la cartera de créditos ha mostrado una importante desaceleración en la mayoría de las entidades, muchas de ellas incluso creciendo menos que en los primeros meses de pandemia. Esta situación debe monitorearse con especial atención, toda vez que refleja la desaceleración de la economía nacional y, por consiguiente, un menor dinamismo en la demanda de créditos.
Crecimiento por tipo de crédito
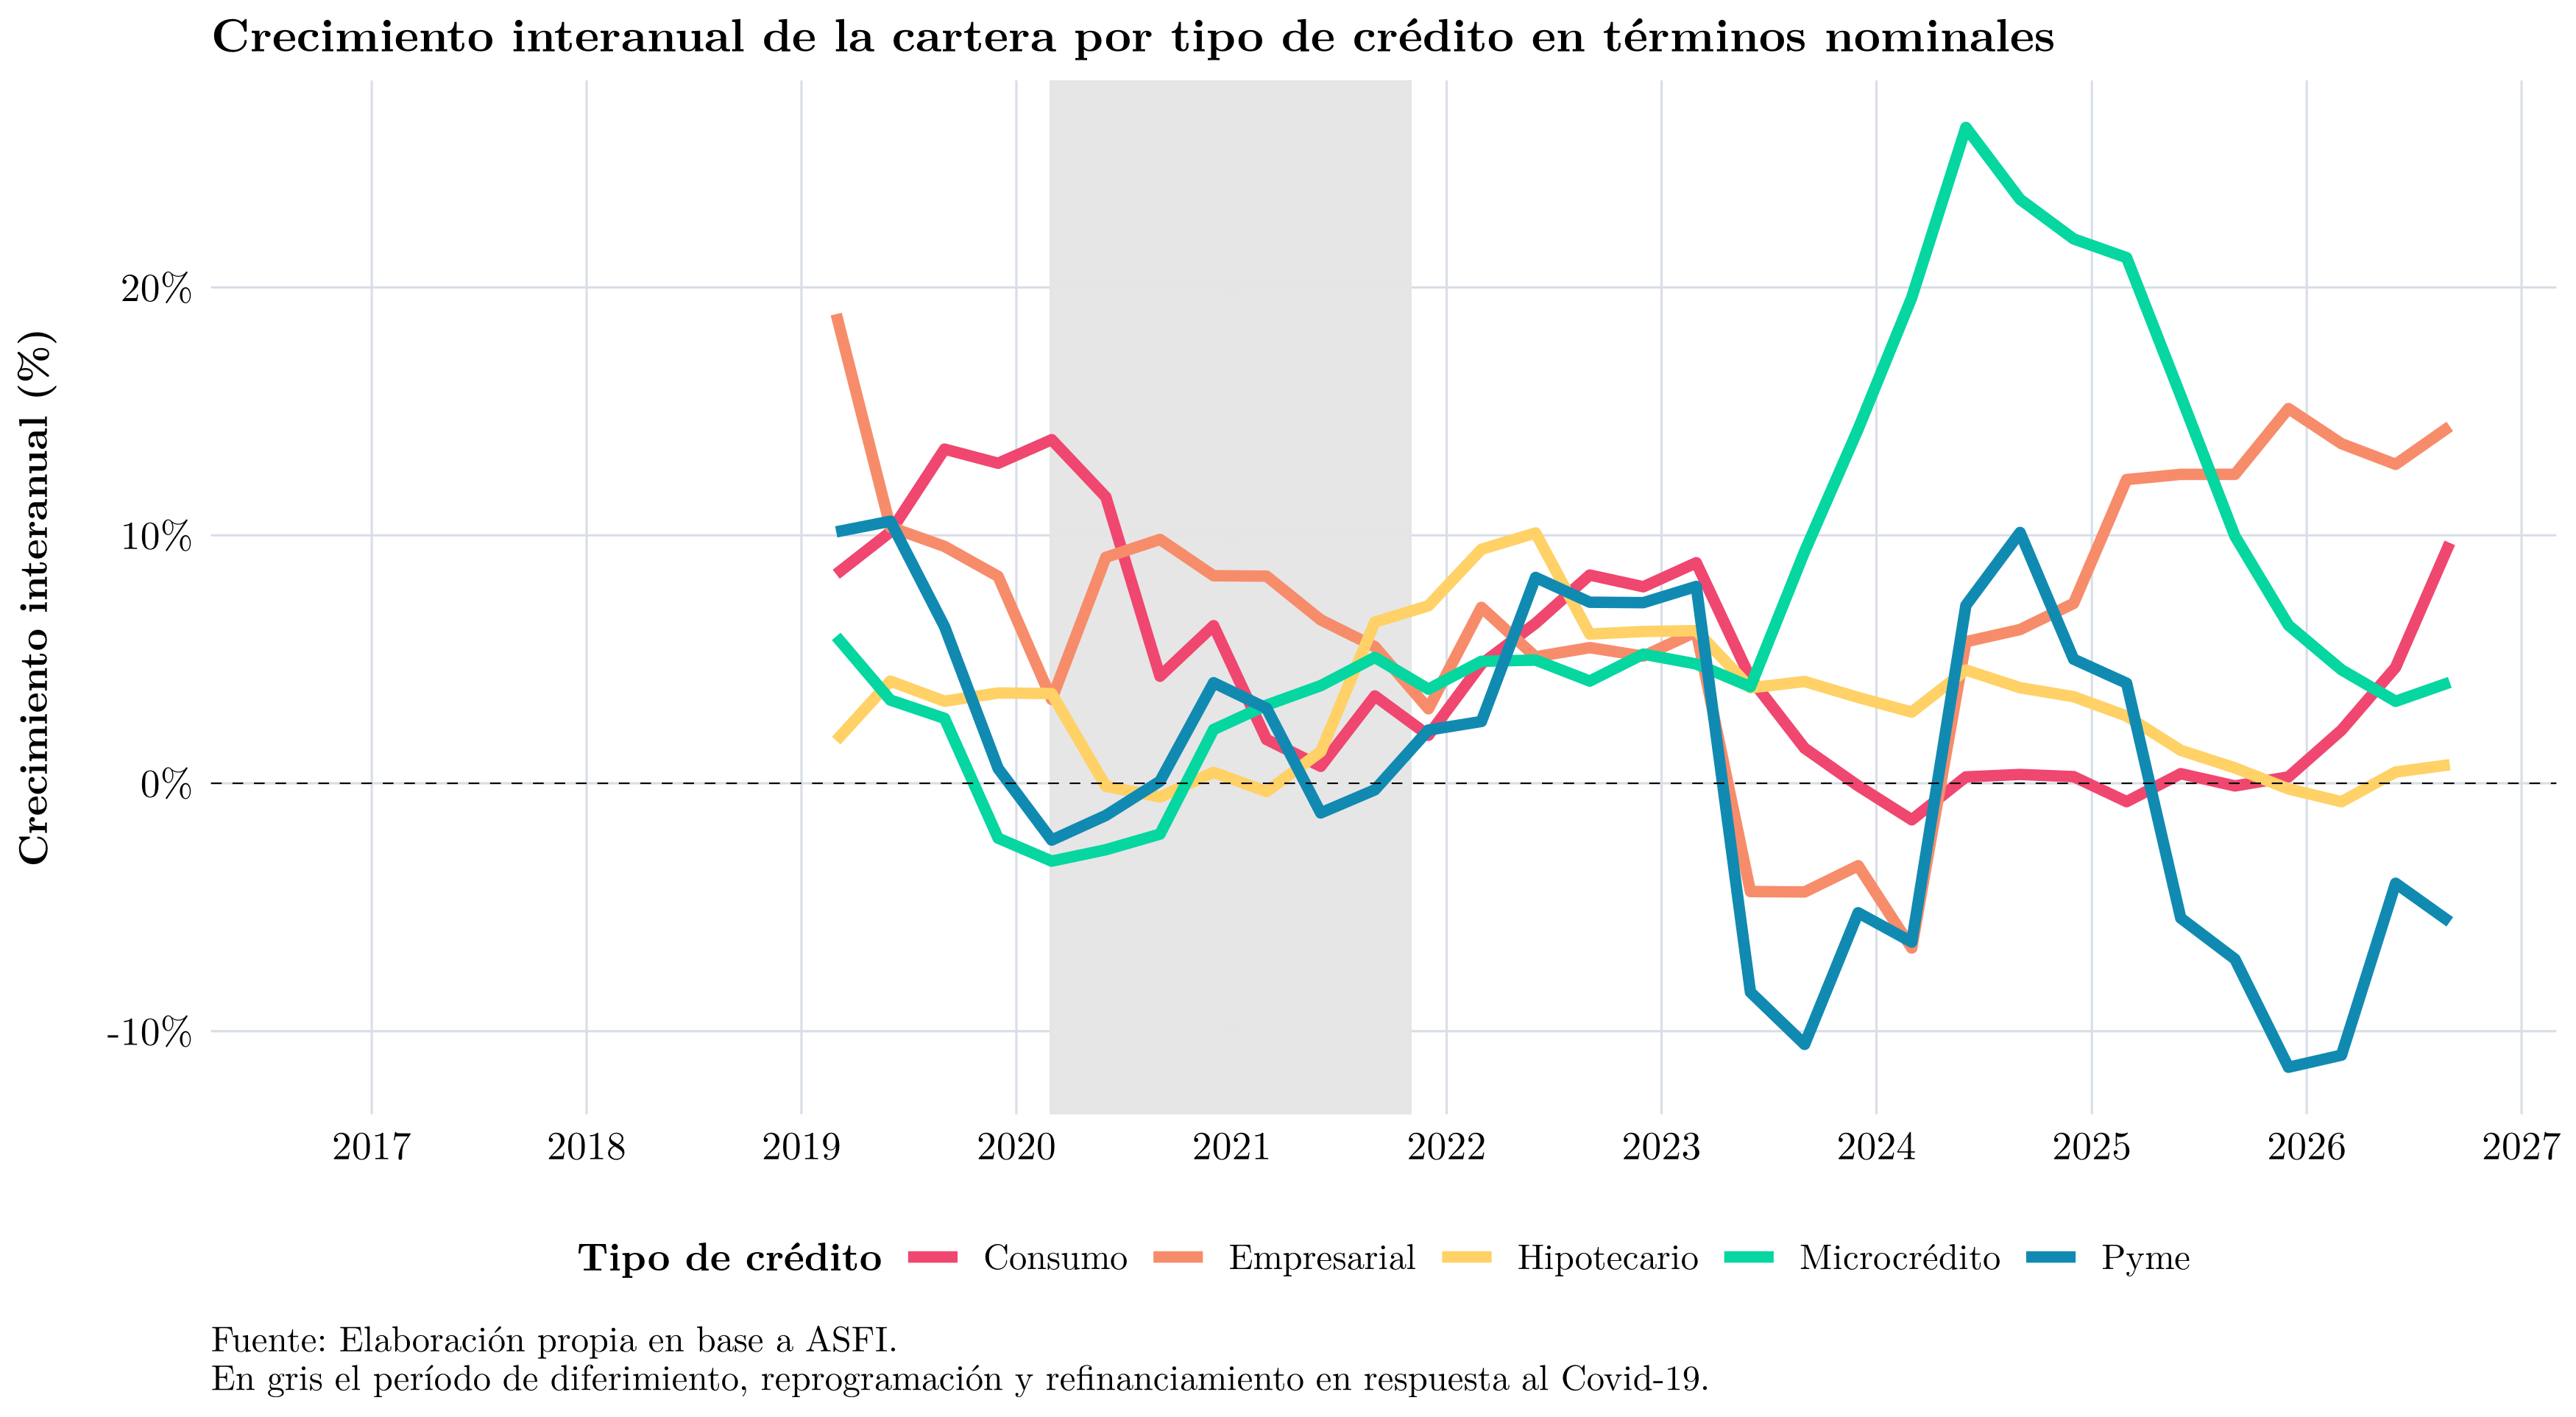
Finalmente, en cuanto al crecimiento, es interesante ver cómo se comporta la cartera por tipo de crédito. En el gráfico siguiente se muestra el crecimiento interanual de la cartera por tipo de crédito:
Riesgo de crédito
Una vez descrita la dinámica de la cartera, corresponde evaluar su calidad. La mora y la cartera reprogramada permiten aproximar si el deterioro macroeconómico se está trasladando al balance de las entidades.
Mora
El índice de mora (o mora, como se la conoce coloquialmente) son todas las operaciones que tienen más de 30 días de incumplimiento en sus pagos como proporción del total de la cartera.
En el gráfico siguiente se muestra la evolución del índice de mora desde enero de 2003. Como se observa en la figura, en 2003 la mora había alcanzado niveles máximos, en torno al 23%, lo que sería suficiente para declarar insolvente al sistema bancario. Se debe recordar que el contexto de la crisis de los años 2000 fue especialmente complejo para la economía boliviana.
Posteriormente, sin embargo, la mora se ha mantenido bajo control. En 2007 volvió a registrarse un indicador de un dígito y en 2013 se alcanzó el mínimo de 1.55%. Luego la mora fue subiendo de forma sistemática pero controlada, en torno al 1.8%, hasta la pandemia, cuando las medidas de refinanciación, prórroga y reprogramación del crédito hicieron que el indicador disminuyera contablemente.
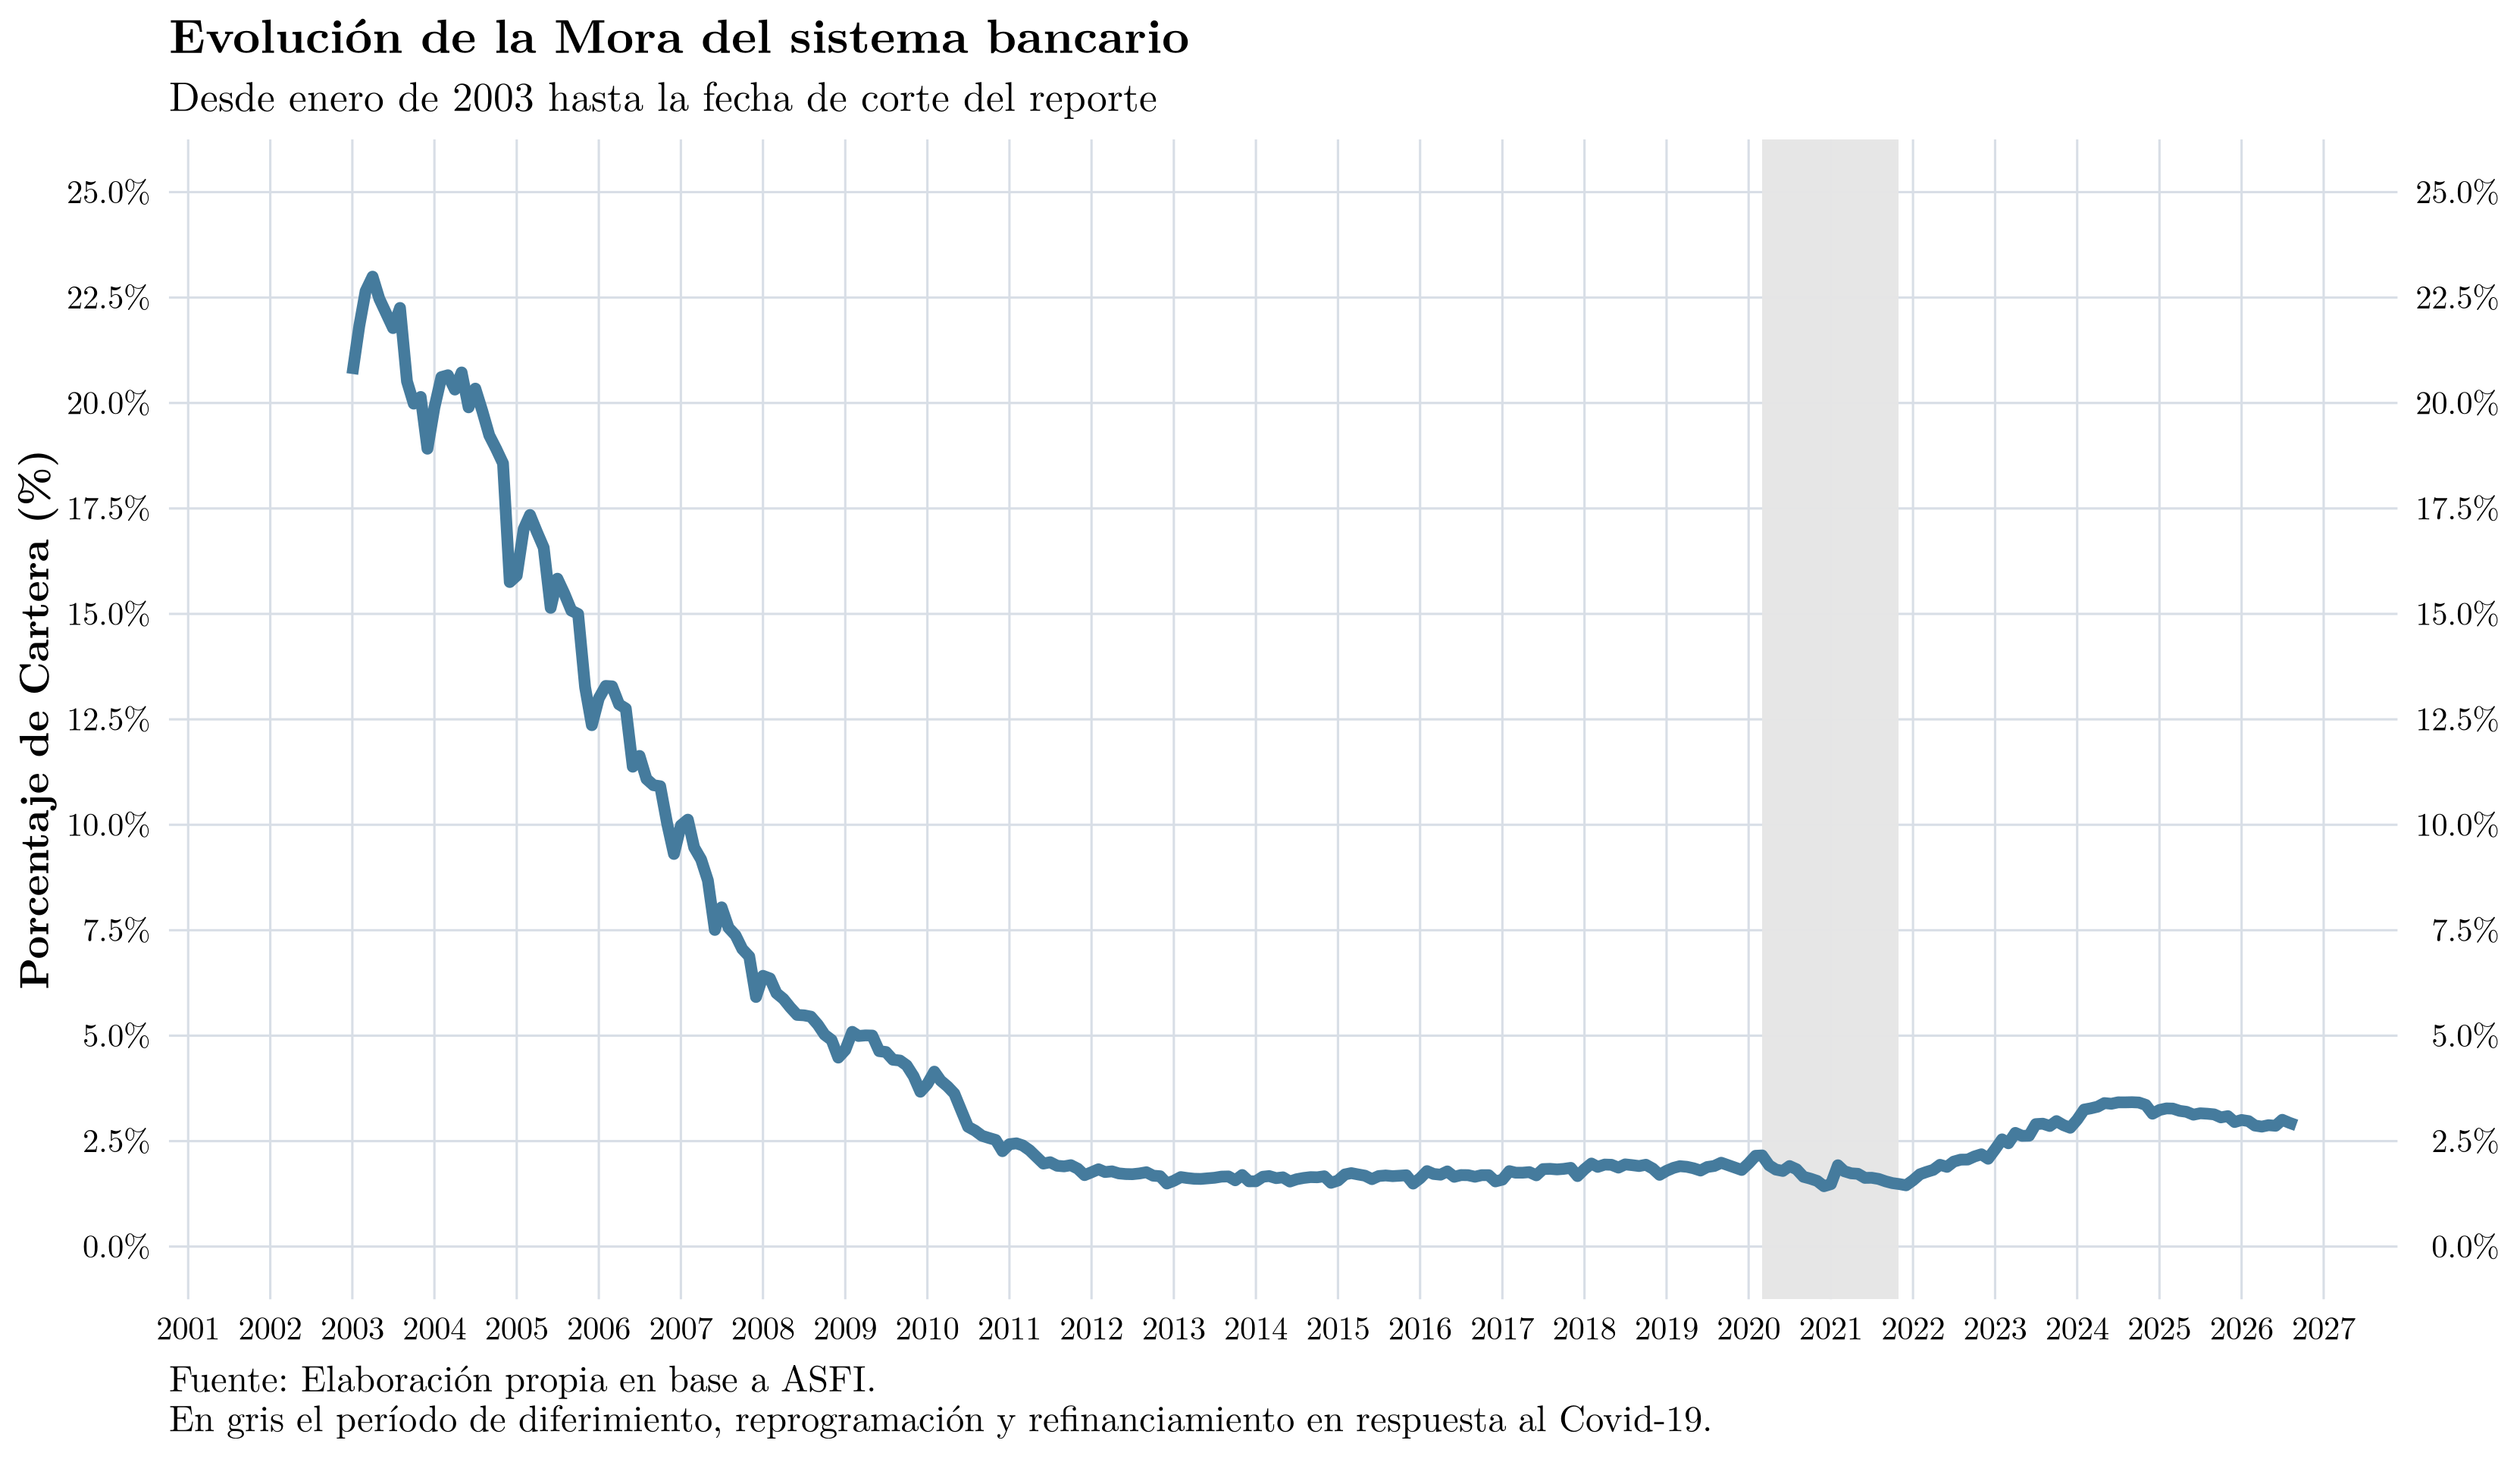
Una vista de más corto plazo de la evolución de la mora permite observar que, aunque el indicador mantiene una tendencia descendente, casi se ha duplicado respecto a los niveles registrados luego de la pandemia. En este sentido, el indicador actual se encuentra en 2,88%, lo que representa un nivel históricamente bajo.
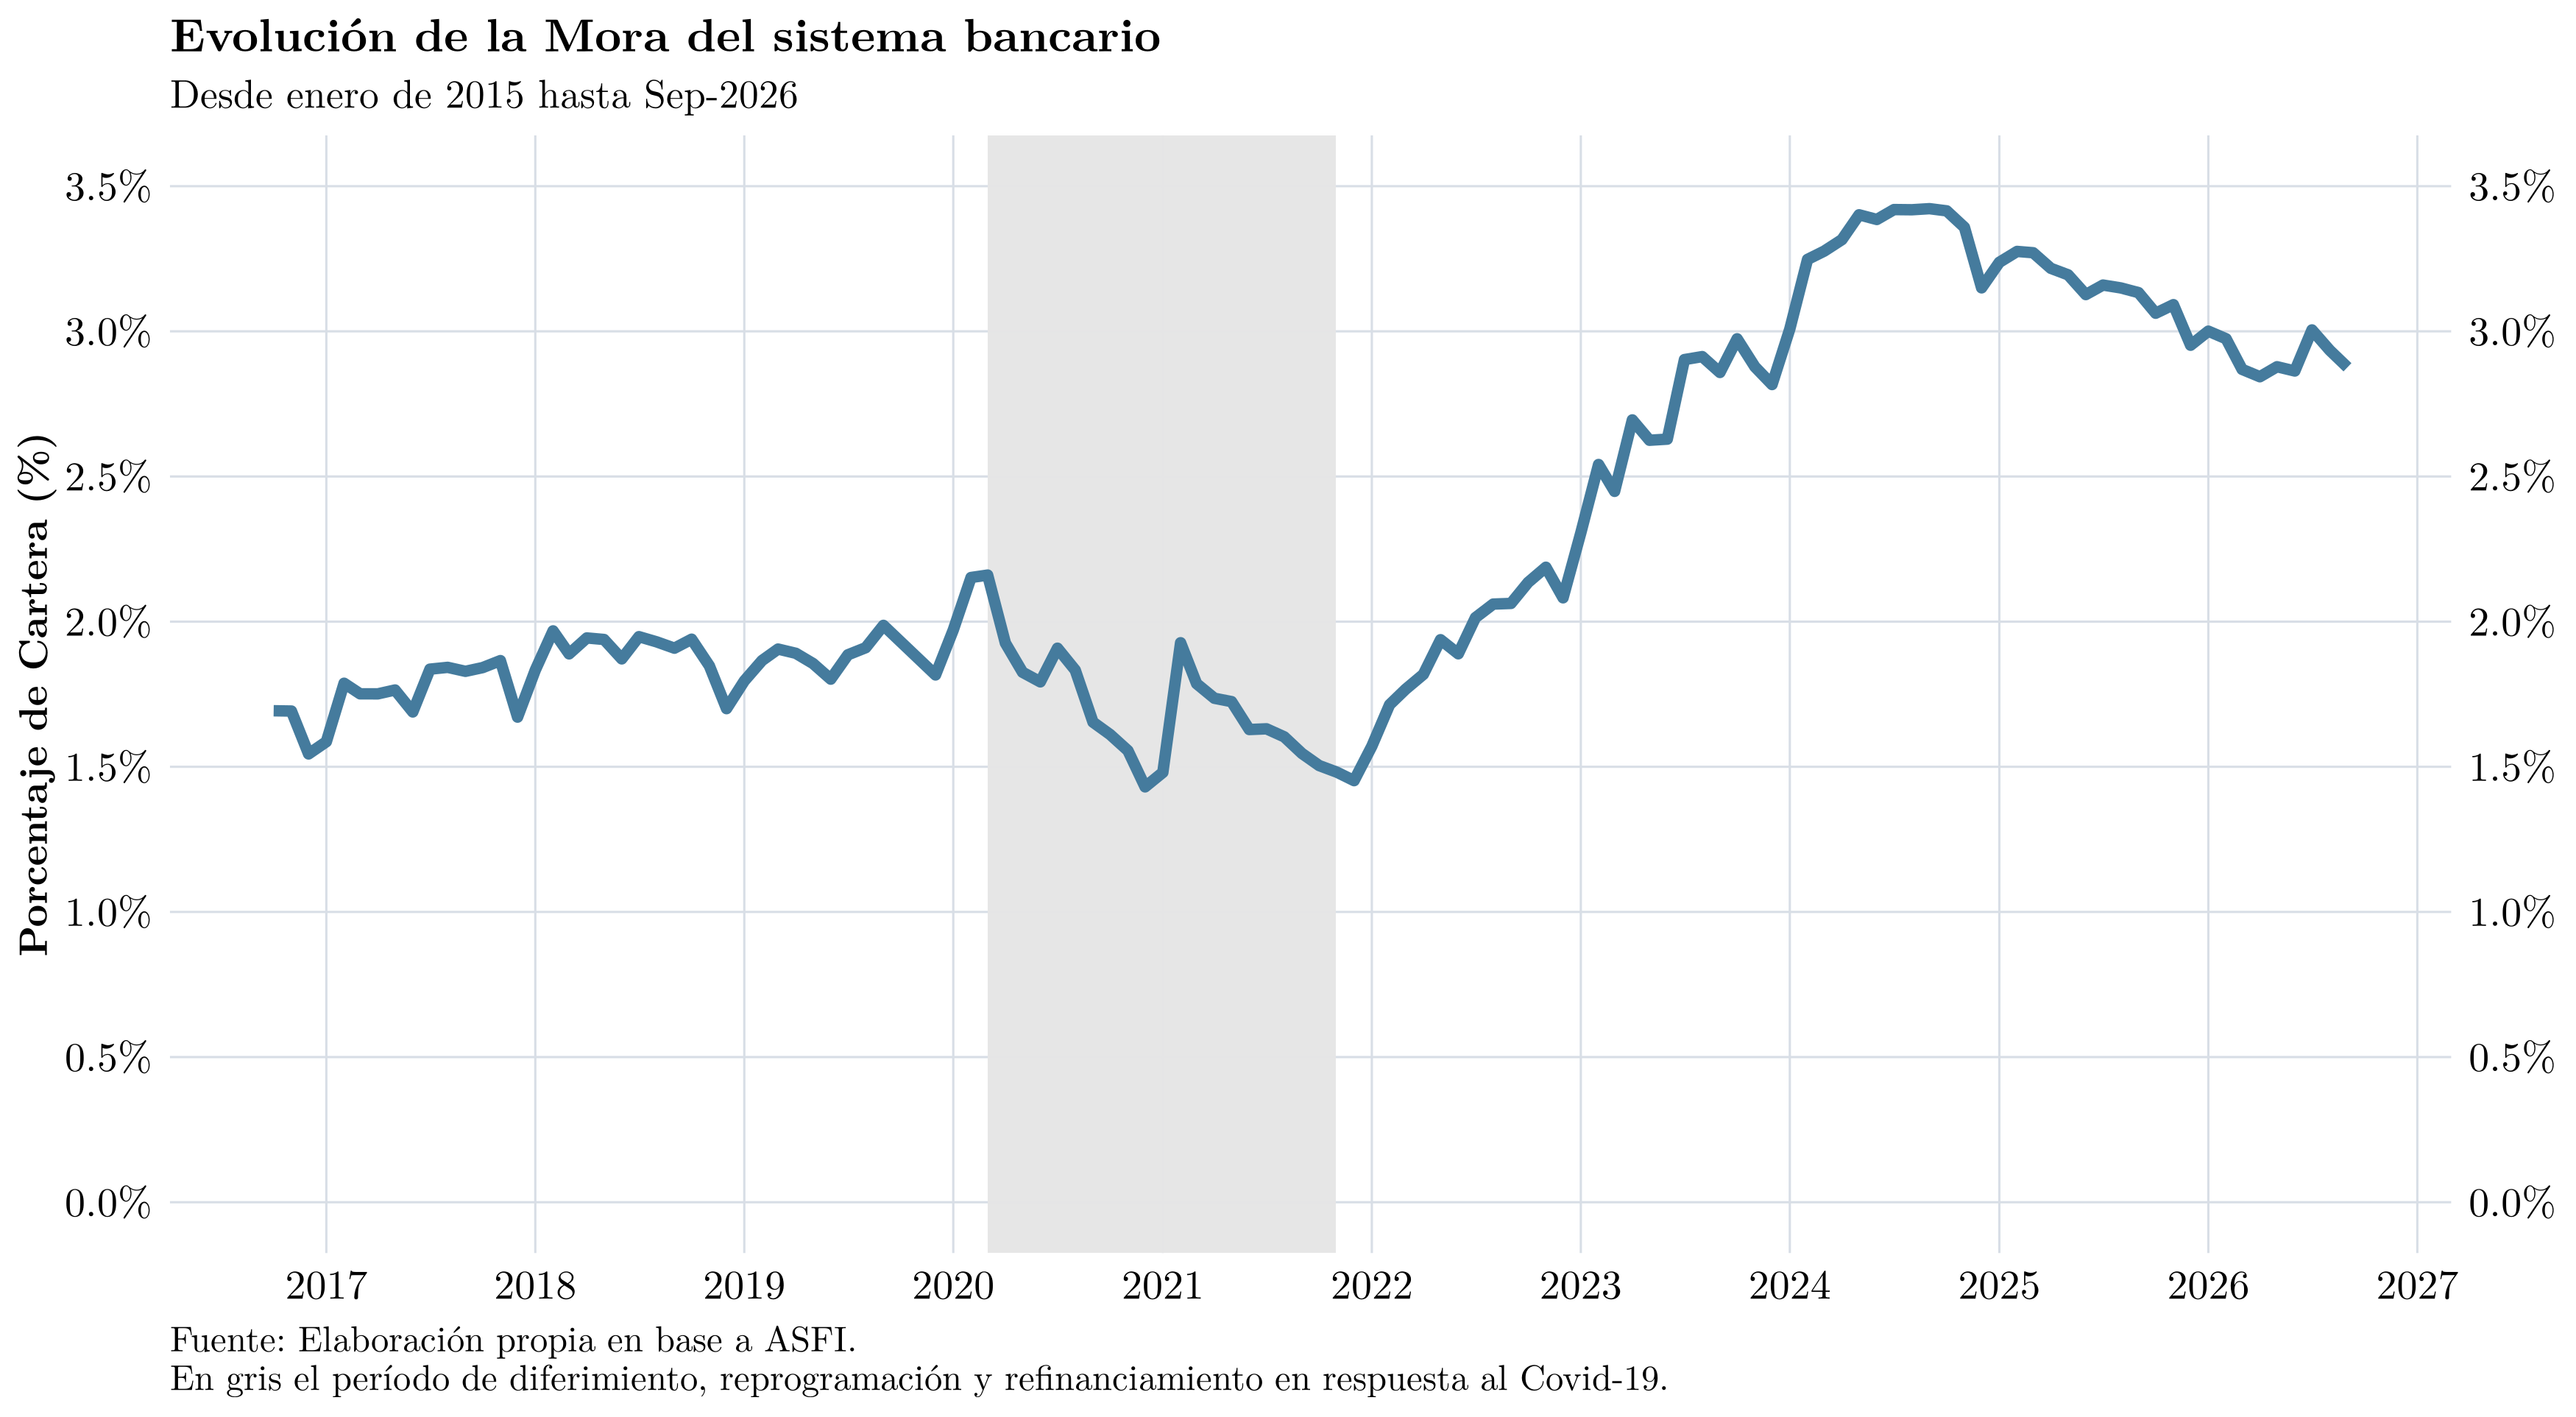
Lo que resulta curioso, sin embargo, es que el indicador de mora se haya comenzado a bajar desde el último trimestre de 2024, aún cuando la cartera -y la economía en general- han perdido dinamismo. Varias explicaciones podrían estar detrás de este indicador, como por ejemplo que las entidades financieras están siendo más cautelosas en la colocación de créditos, o que los clientes están priorizando el pago de sus obligaciones financieras. También, cabe la posibilidad de que una parte de la mora se reprograme y, por lo tanto, no se contabilice como mora, sino que esté clasificada como reprogramdada vigente.
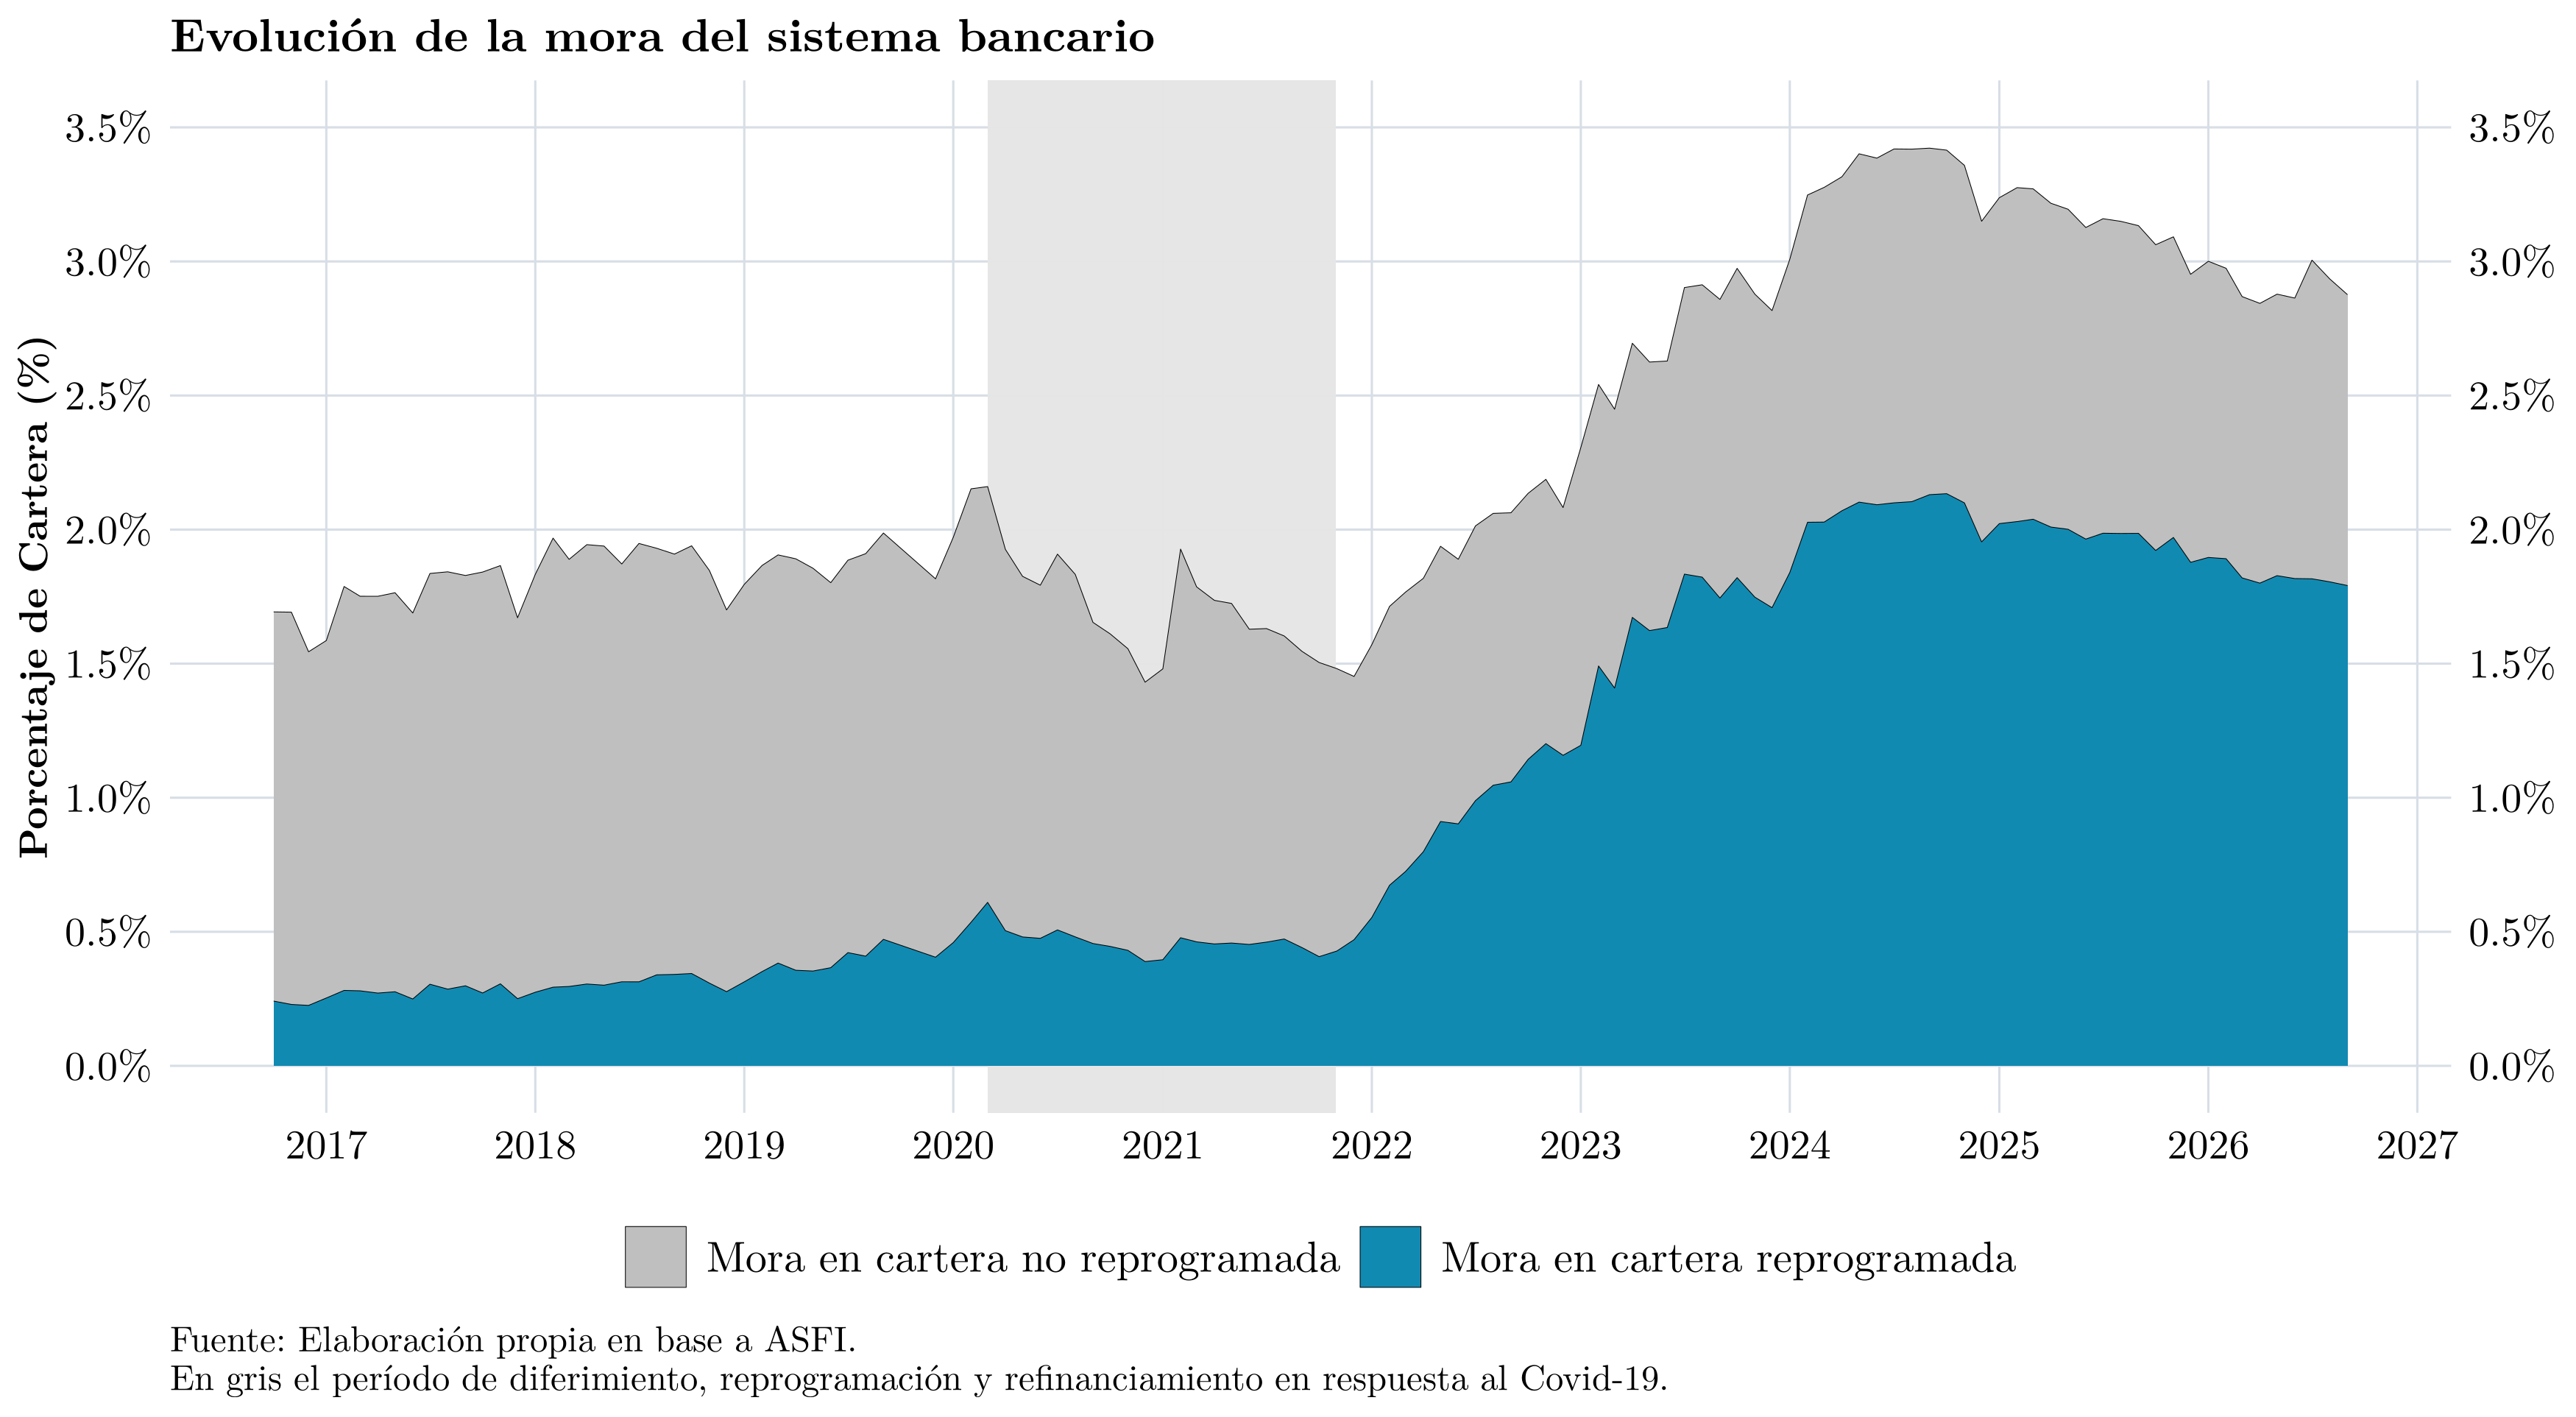
Finalmente, separando la mora entre aquella que se origina a partir de la cartera reprogramada y la que no, se observa que la mayor parte de la misma corresponde a la primera categoría, es decir, la cartera reprogramada es la que más problemas está generando a las entidades financieras:
Visto por entidad:
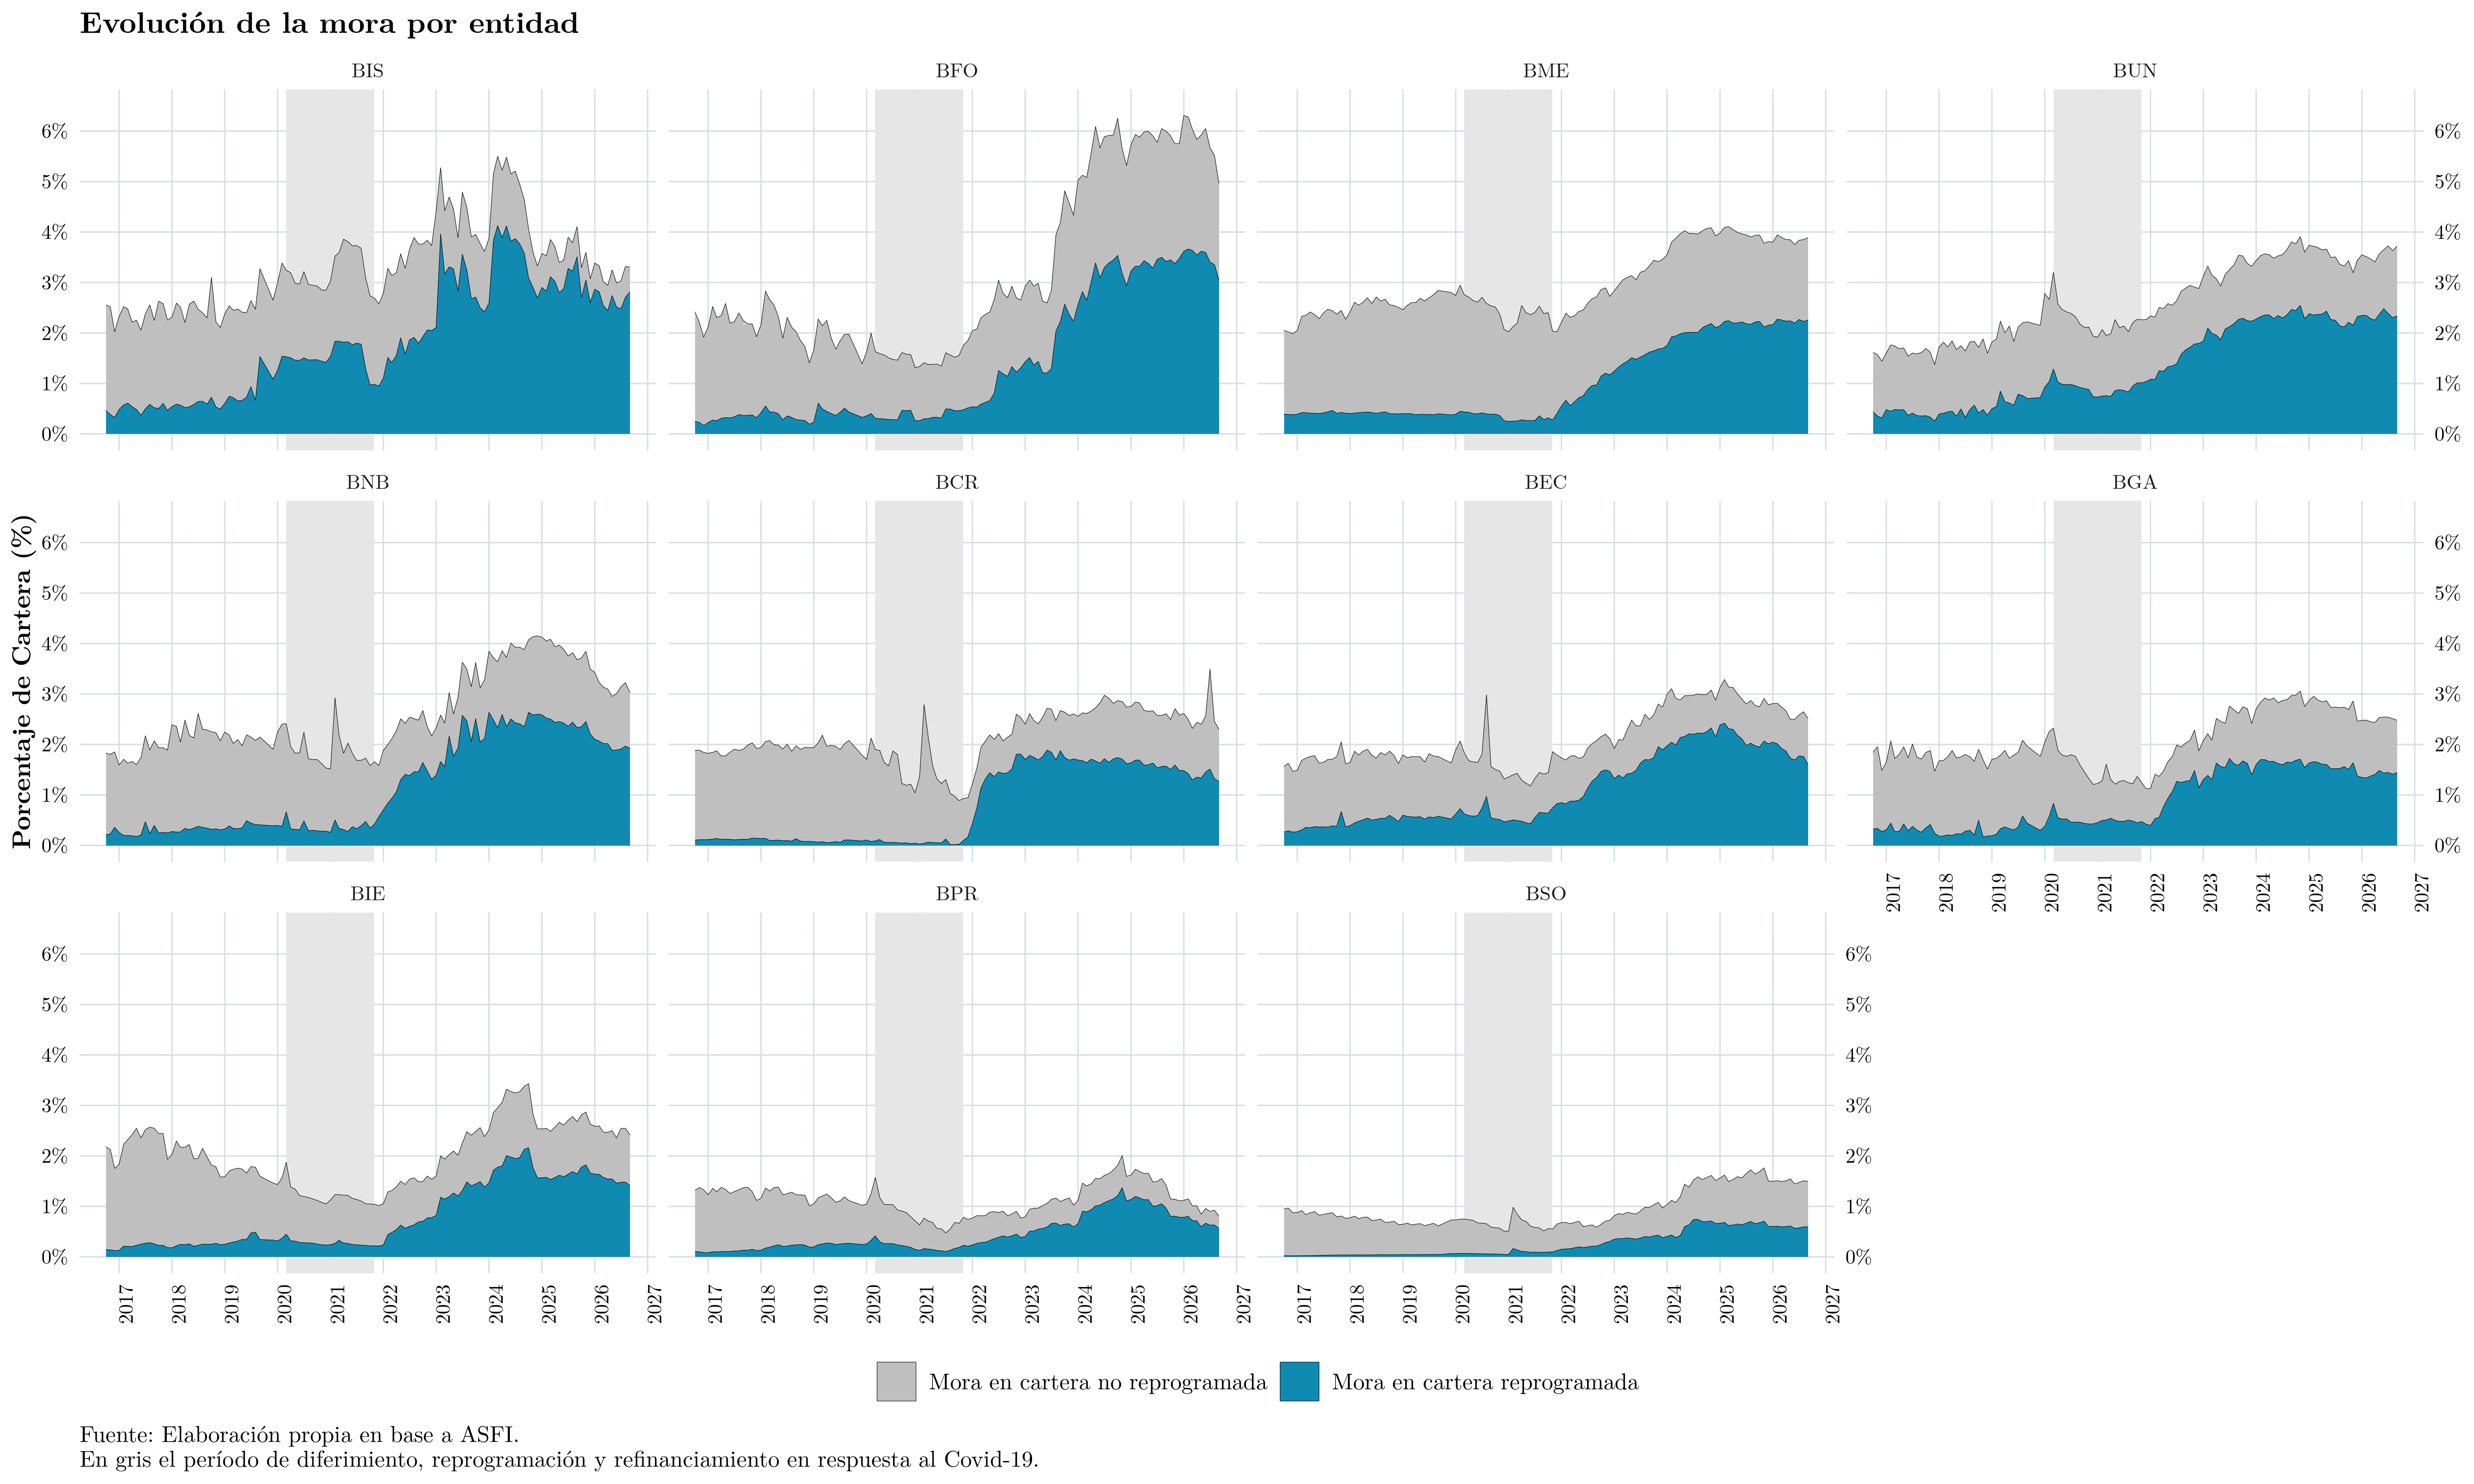
Una curiosidad del gráfico anterior es que existen algunas entidades como el Banco Bisa, el Banco Económico o el Banco Prodem que casi la totalidad de su mora está en la cartera marcada como reprogramada.
Esto es curioso porque antes de la pandemia la situación era justamente la contraria, es decir, si un cliente no pagaba su crédito era clasificado como moroso, sin pasar por un proceso de reprogramación. Ahora, sin embargo, o la nueva cartera desembolsada no está dando problemas a las entidades, lo cual sería raro dado el contexto, o las entidades están reprogramando la cartera de forma sistemática, lo cual podría ser un problema si la cartera reprogramada no es sostenible en el tiempo. Sobre esto volveremos más adelante.
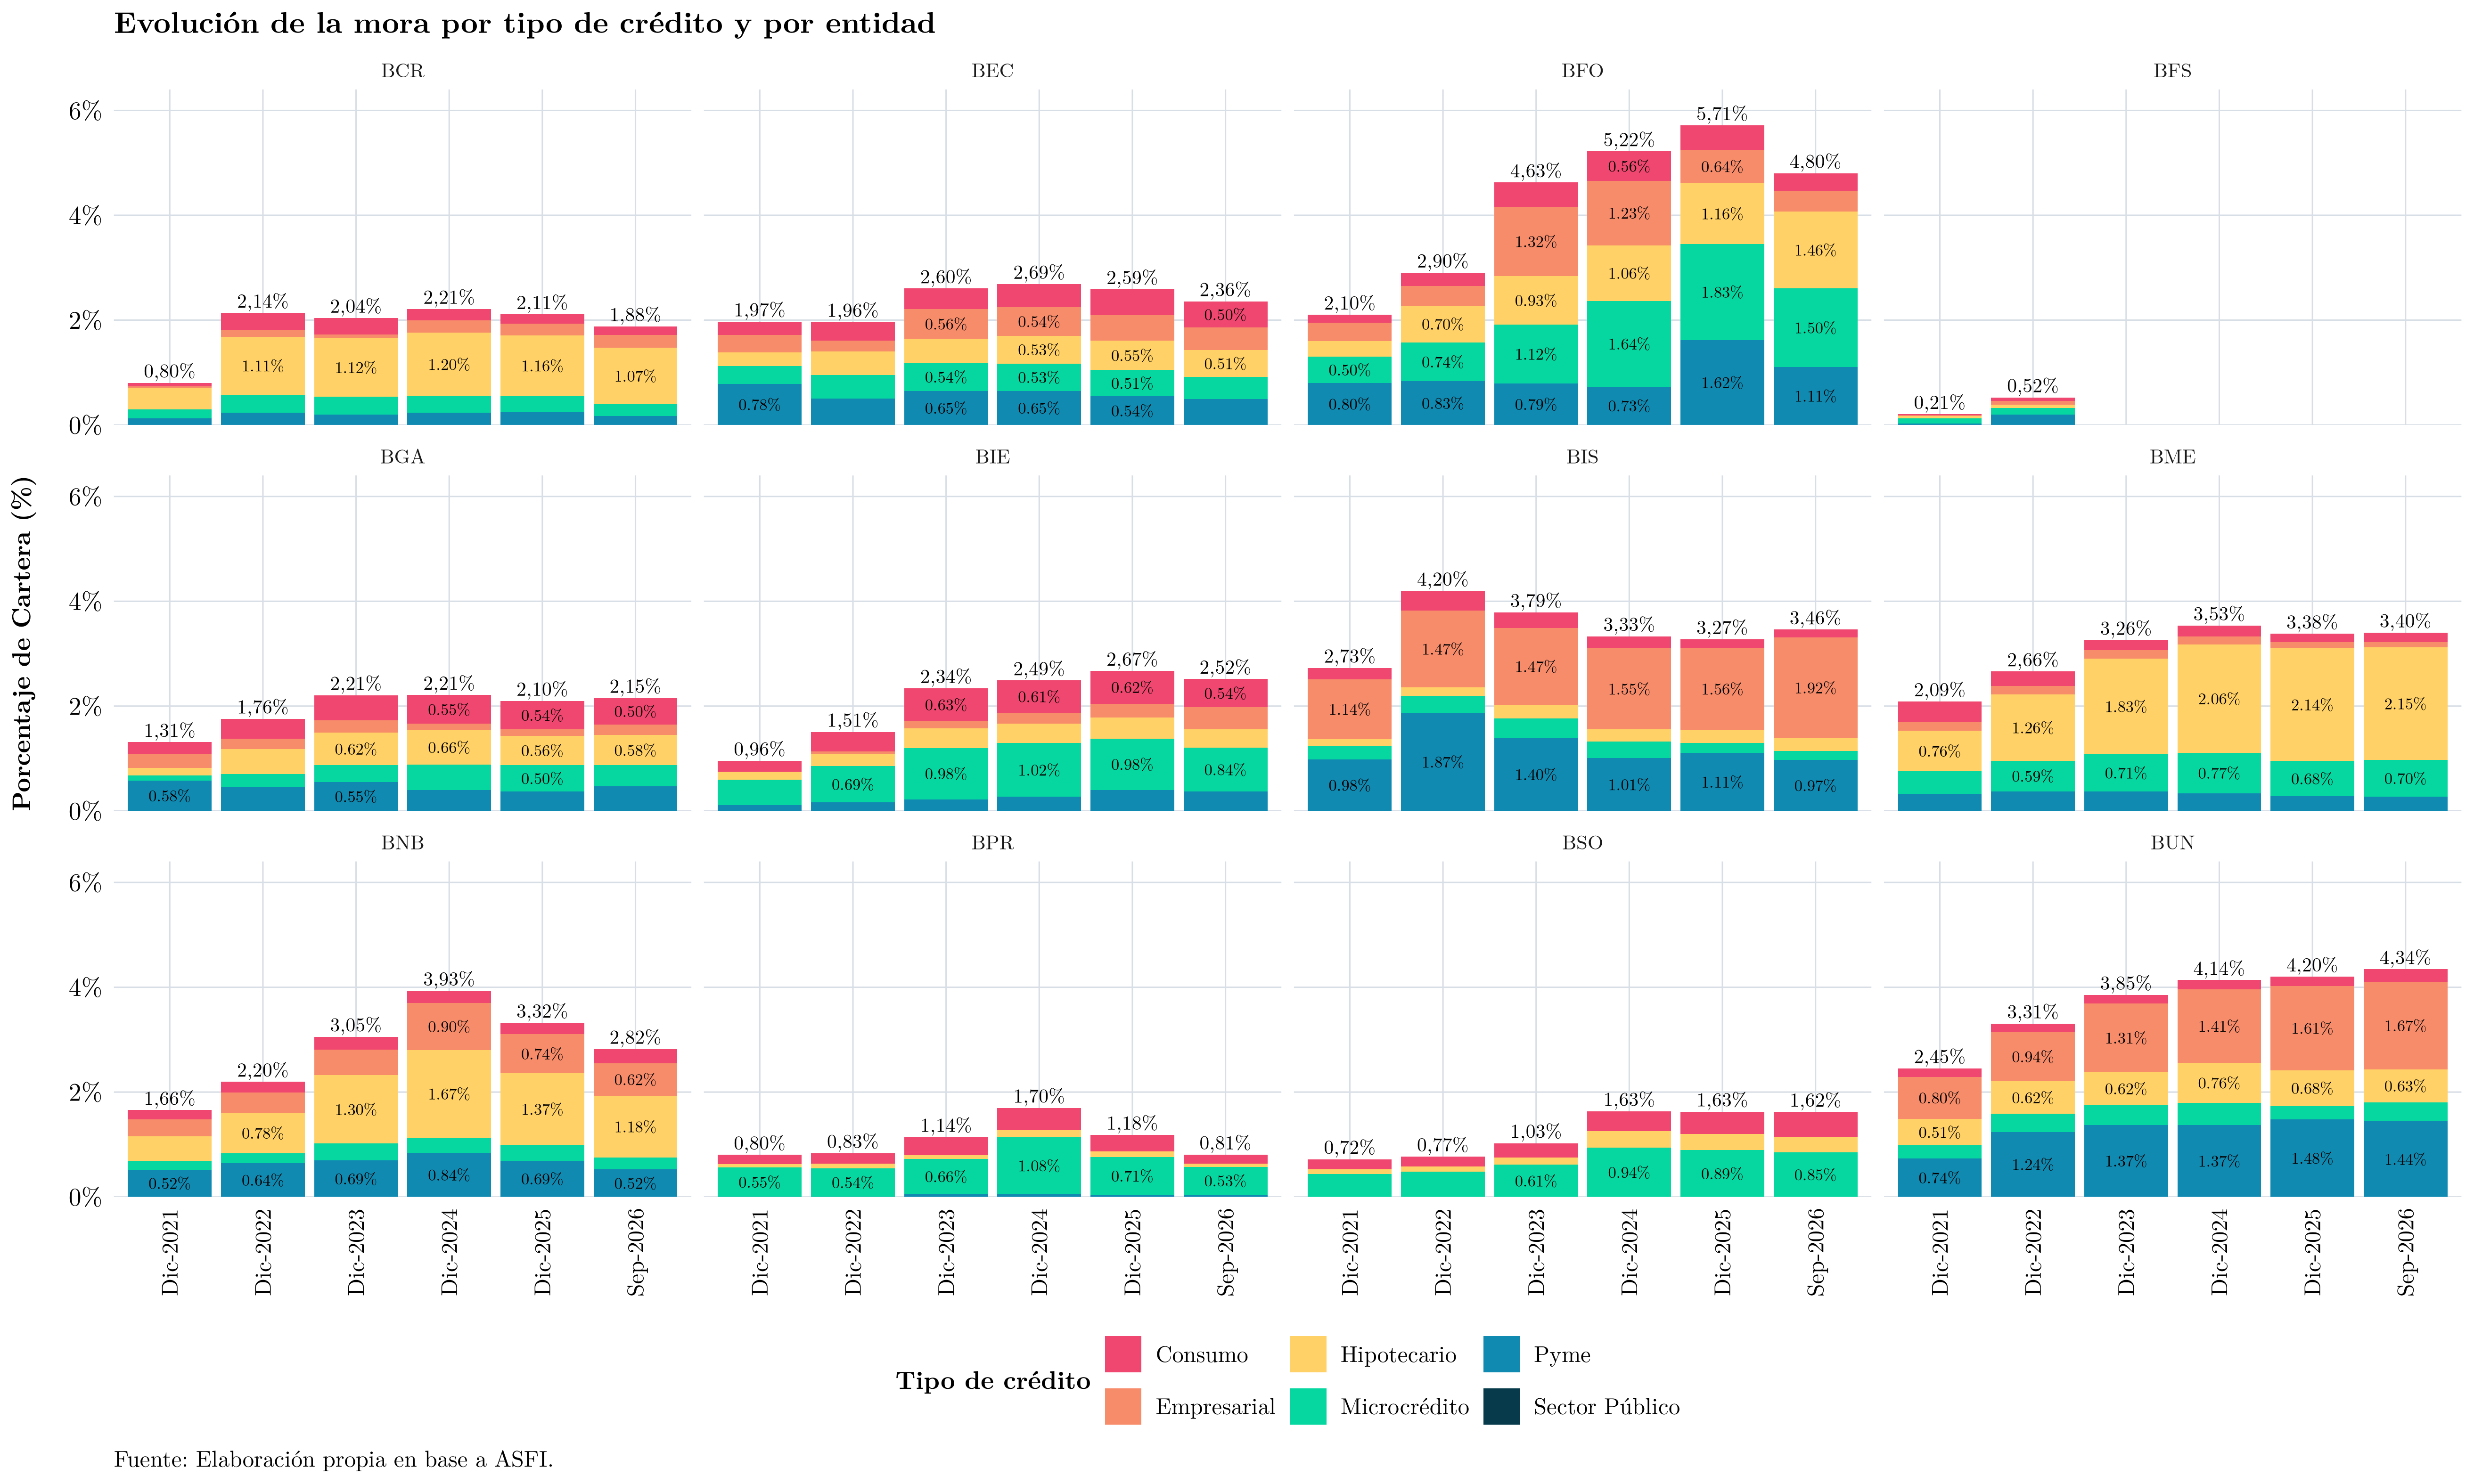
Complementariamente, podemos ver la mora por tipo de crédito, lo que permite identificar problemas en subsegmentos de los deudores del sistema bancario:
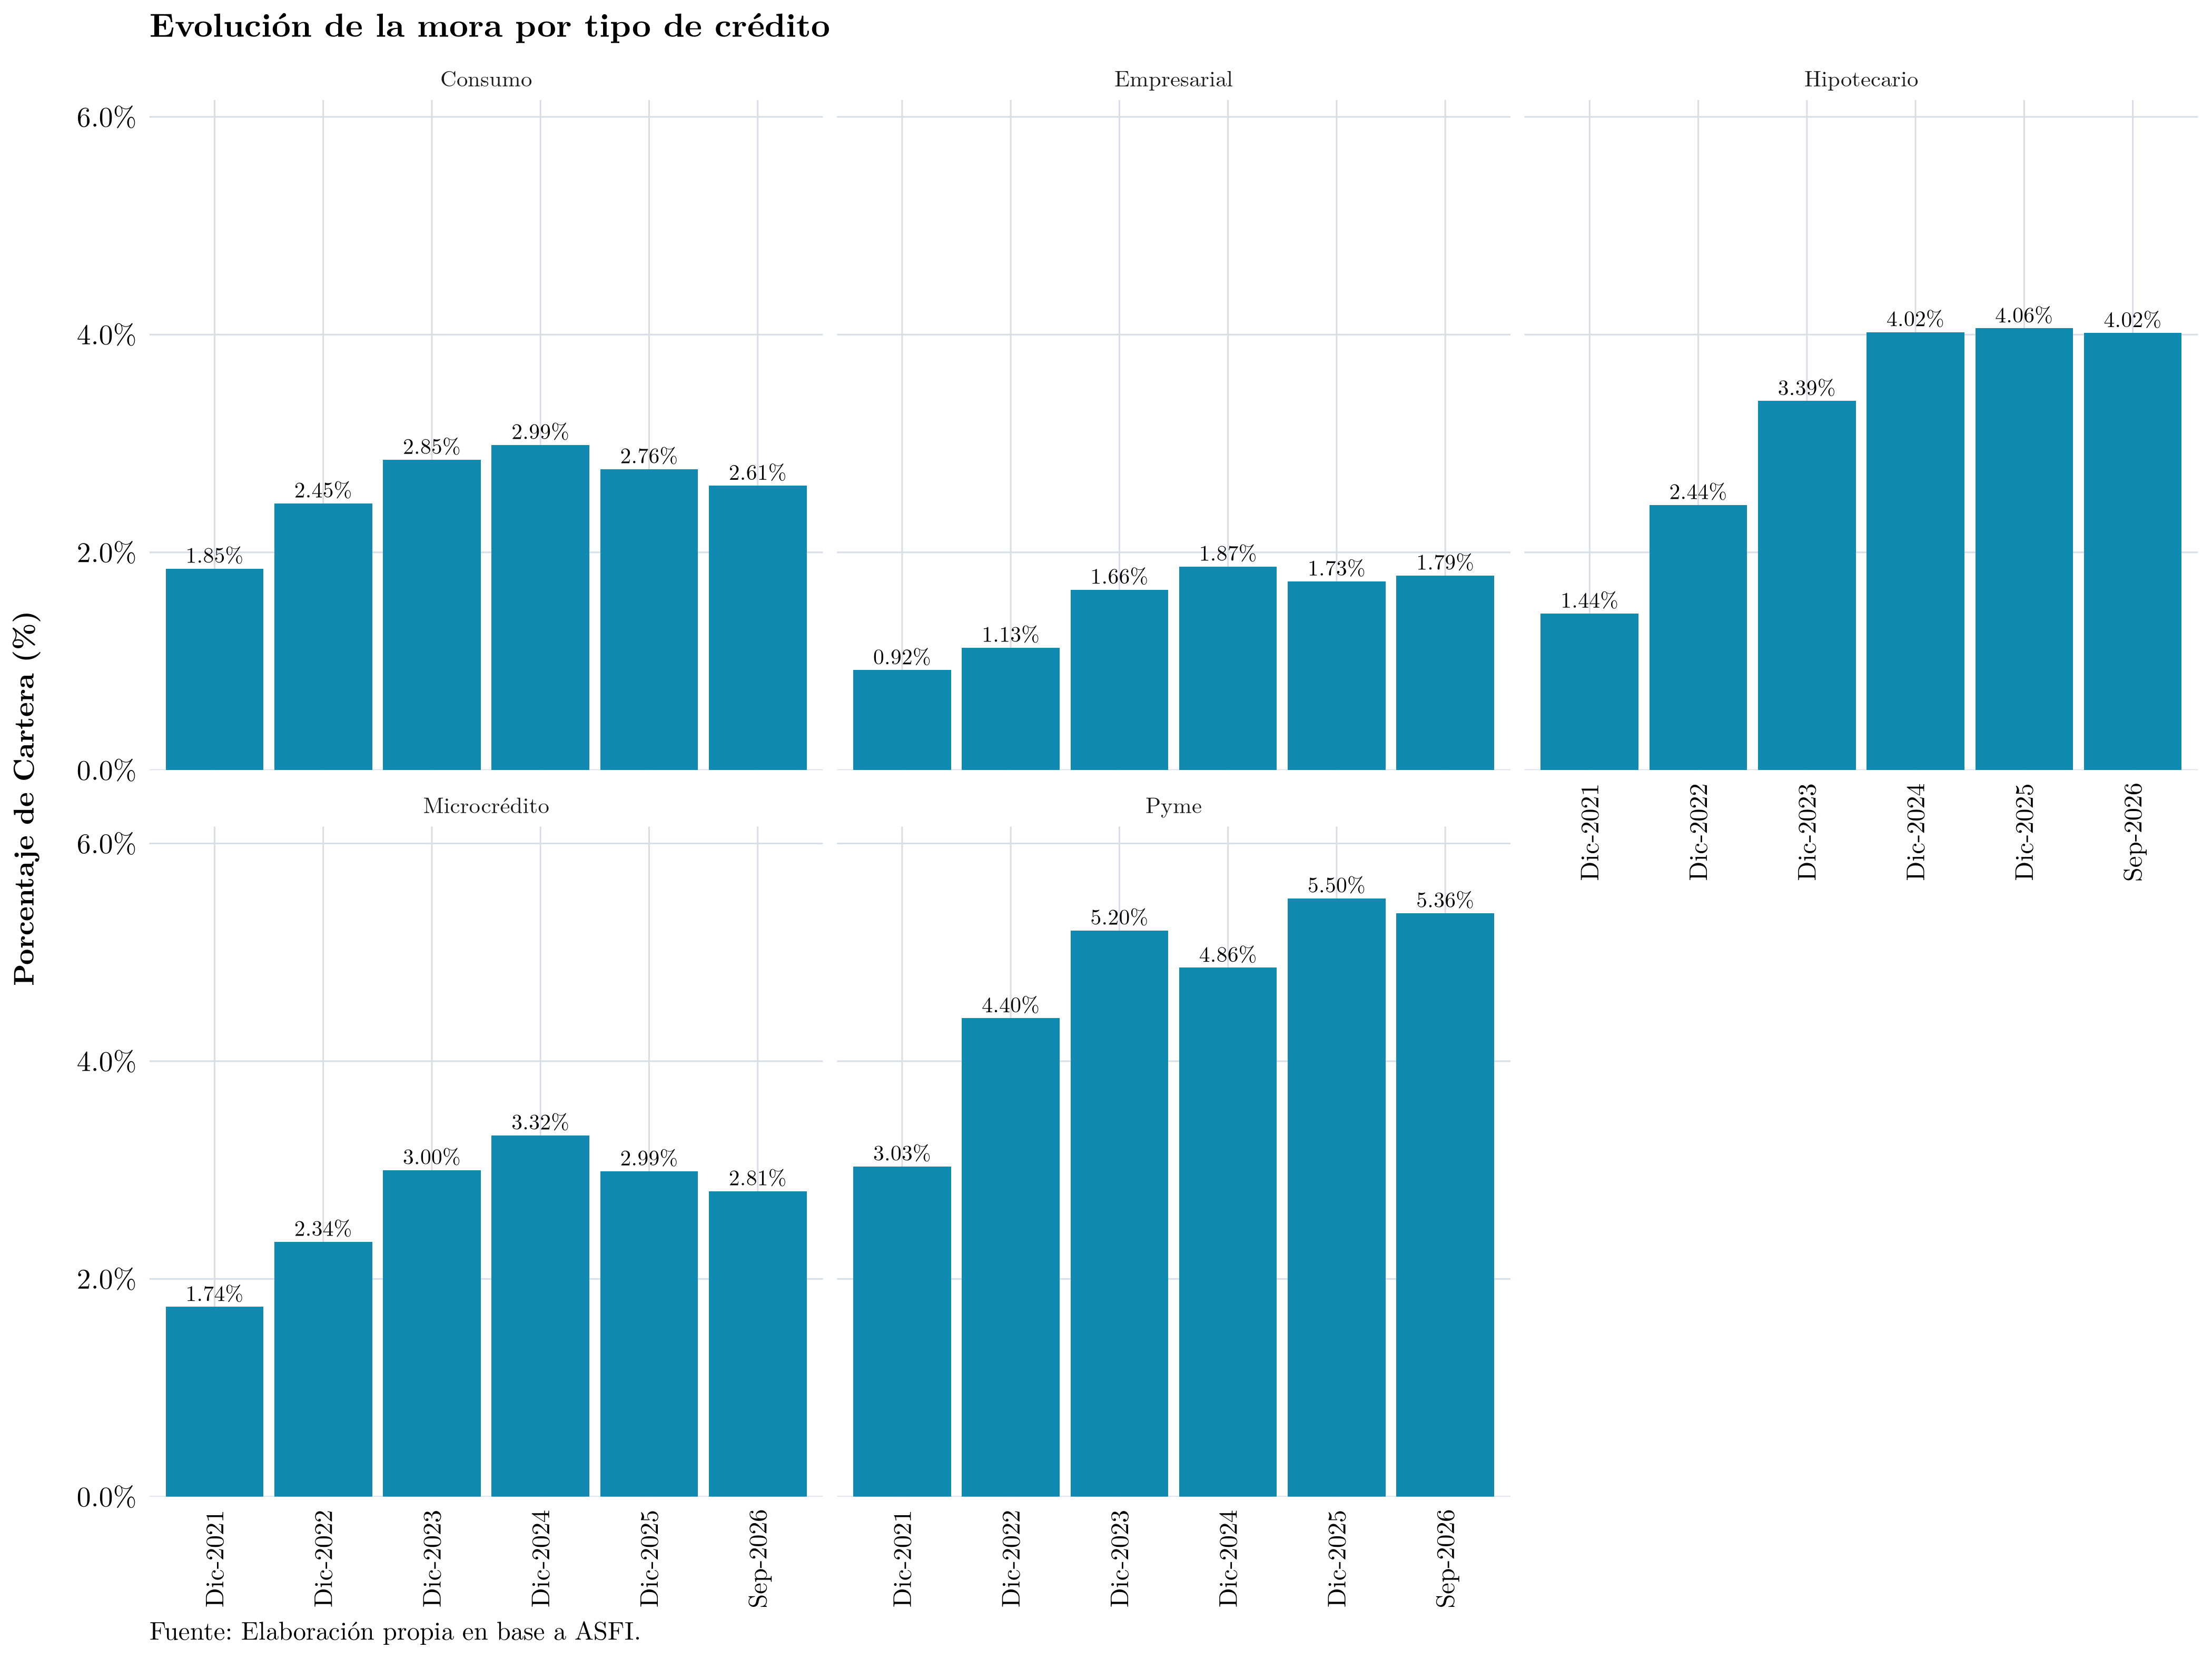
Nótese que, con excepción del crédito a Empresarial, la mora se ha incrementado de forma importante en los distintos segmentos de la cartera, especialmente en crédito hipotecario y pyme.
Adicionalmente, también se puede ver la mora por entidad y por tipo de crédito:
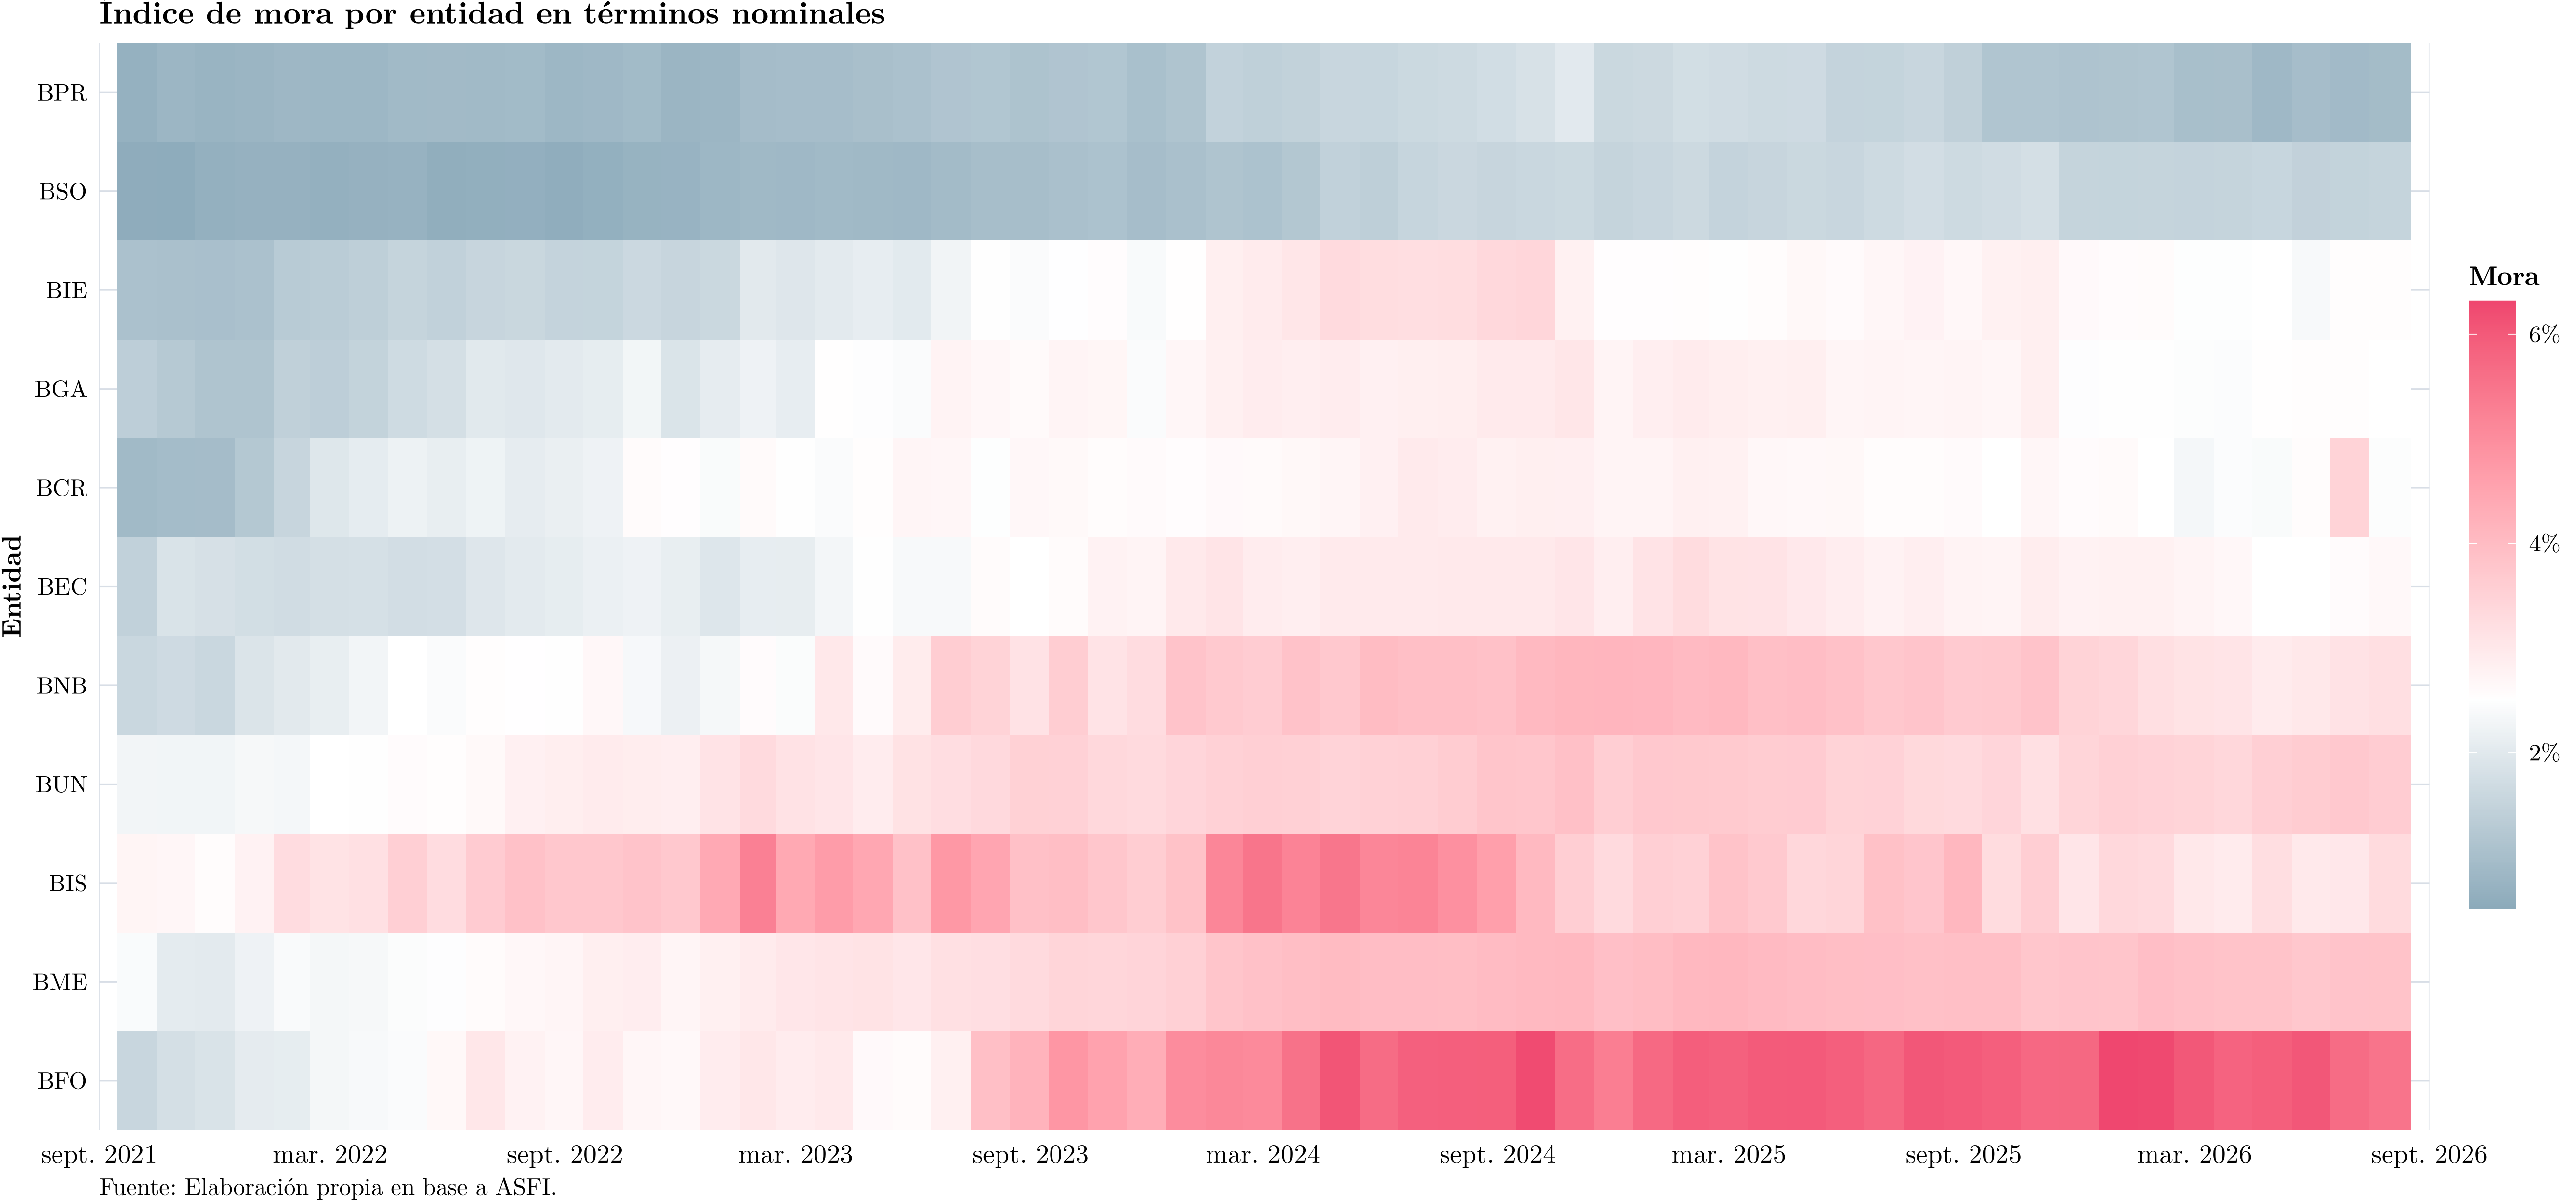
Finalmente, podemos ver la evolución de la mora por entidad en un mapa de calor, lo que permite identificar entidades con problemas de mora de forma rápida:
Cartera reprogramada
La cartera reprogramada, más propensa a caer en impago, se mantiene en torno al 15% del total de la cartera y aunque algunas entidades han tratado de reducir la misma, otras han mantenido la política de reprogramaciones. Así, sigue siendo válido lo que indicaba el año pasado en donde argumentaba que “… en años pasados, una operación se reprogramaba cuando el titular indicaba que, por alguna razón quizás coyuntural, no iba a poder hacer frente al pago de sus obligaciones. Caso por caso, las entidades decidían si modificaban el plan de pagos original ya sea reduciendo tasas, alargando plazos o reduciendo la cuota para evitar que la operación se deteriore en el tiempo. Sin embargo, dado que el cliente actualmente no puede pagar hace más riesgoso que lo pueda hacer en el futuro.”.
En primer lugar, la cartera reprogramada ha ido disminuyendo en los últimos meses toda vez que parte de la cartera está madurando y, adicionalmente, que la cartera en general continúa creciendo. Sin embargo, los últimos meses ha vuelto a crecer, lo que podría indicar que las empresas están nuevamente enfrentando problemas en el pago de sus obligaciones.
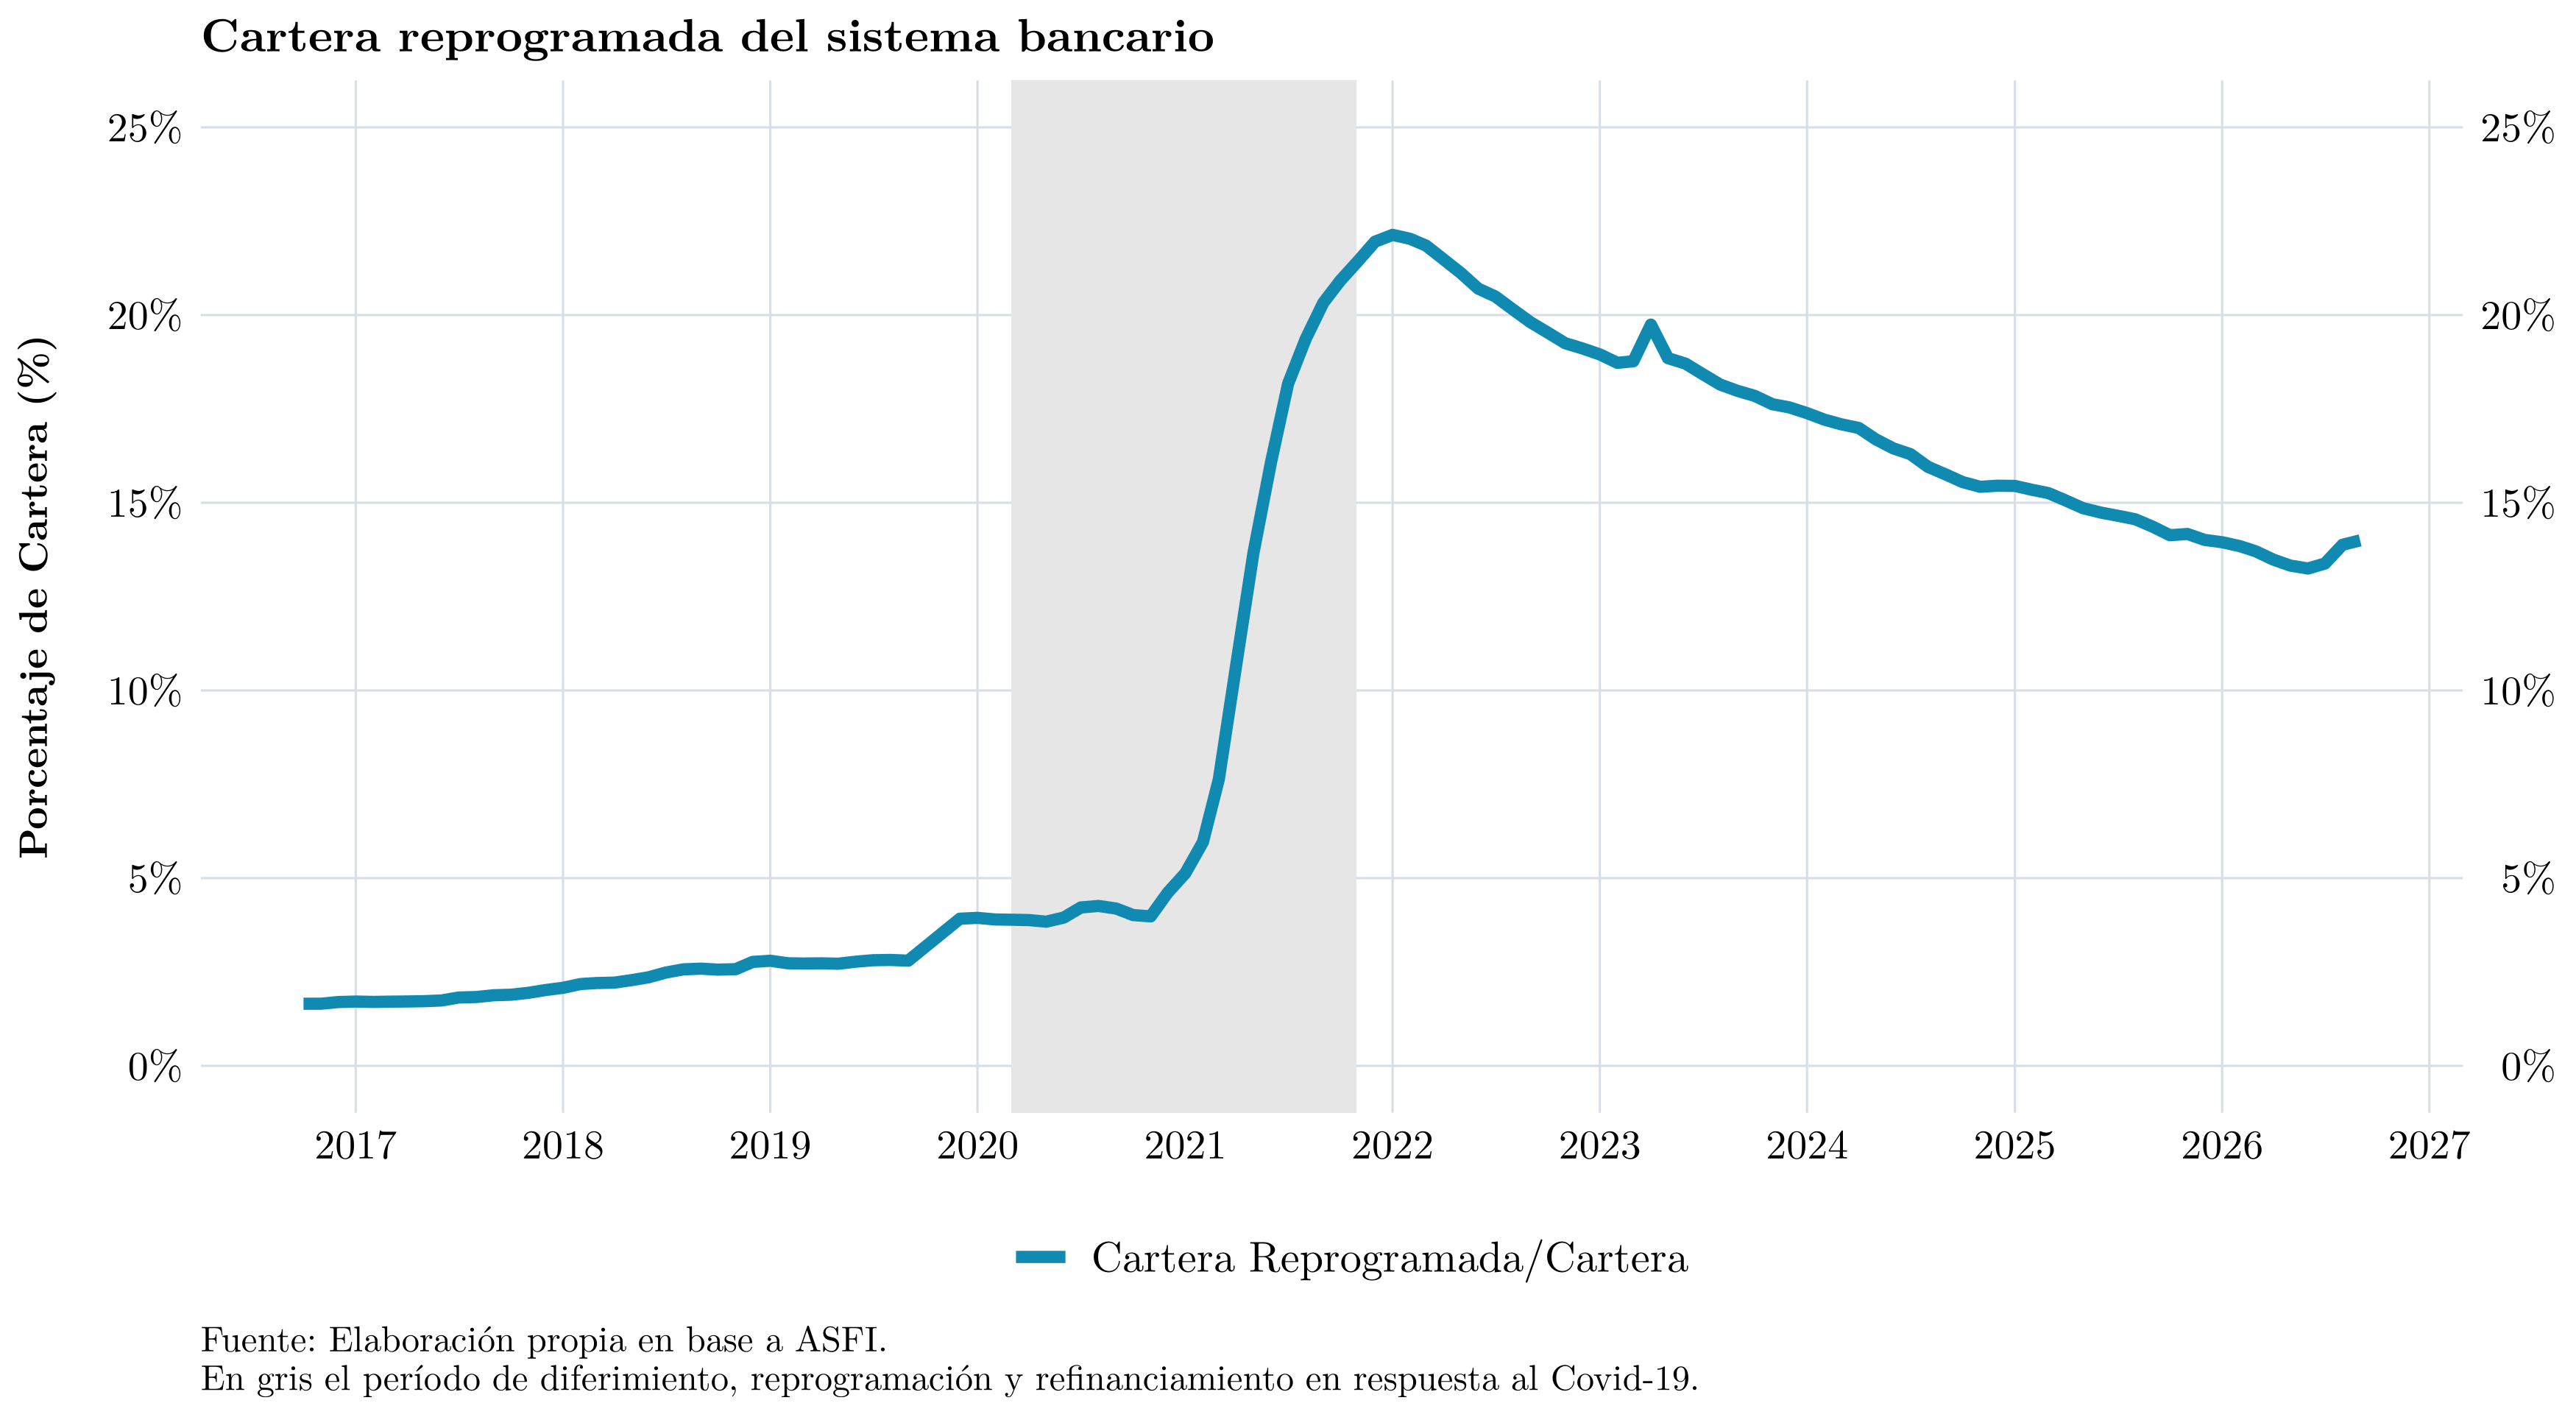
Nótese que el problema de la cartera reprogramada es que es más propensa a caer en mora, toda vez que ya ha dado indicios de dificultades para el pago. Asimismo, es importante monitorear no solo la cartera reprogramada con problemas, sino también la totalidad de la misma. En el siguiente gráfico se muestra la cartera reprogramada en millones de BOB, diferenciada por estado:
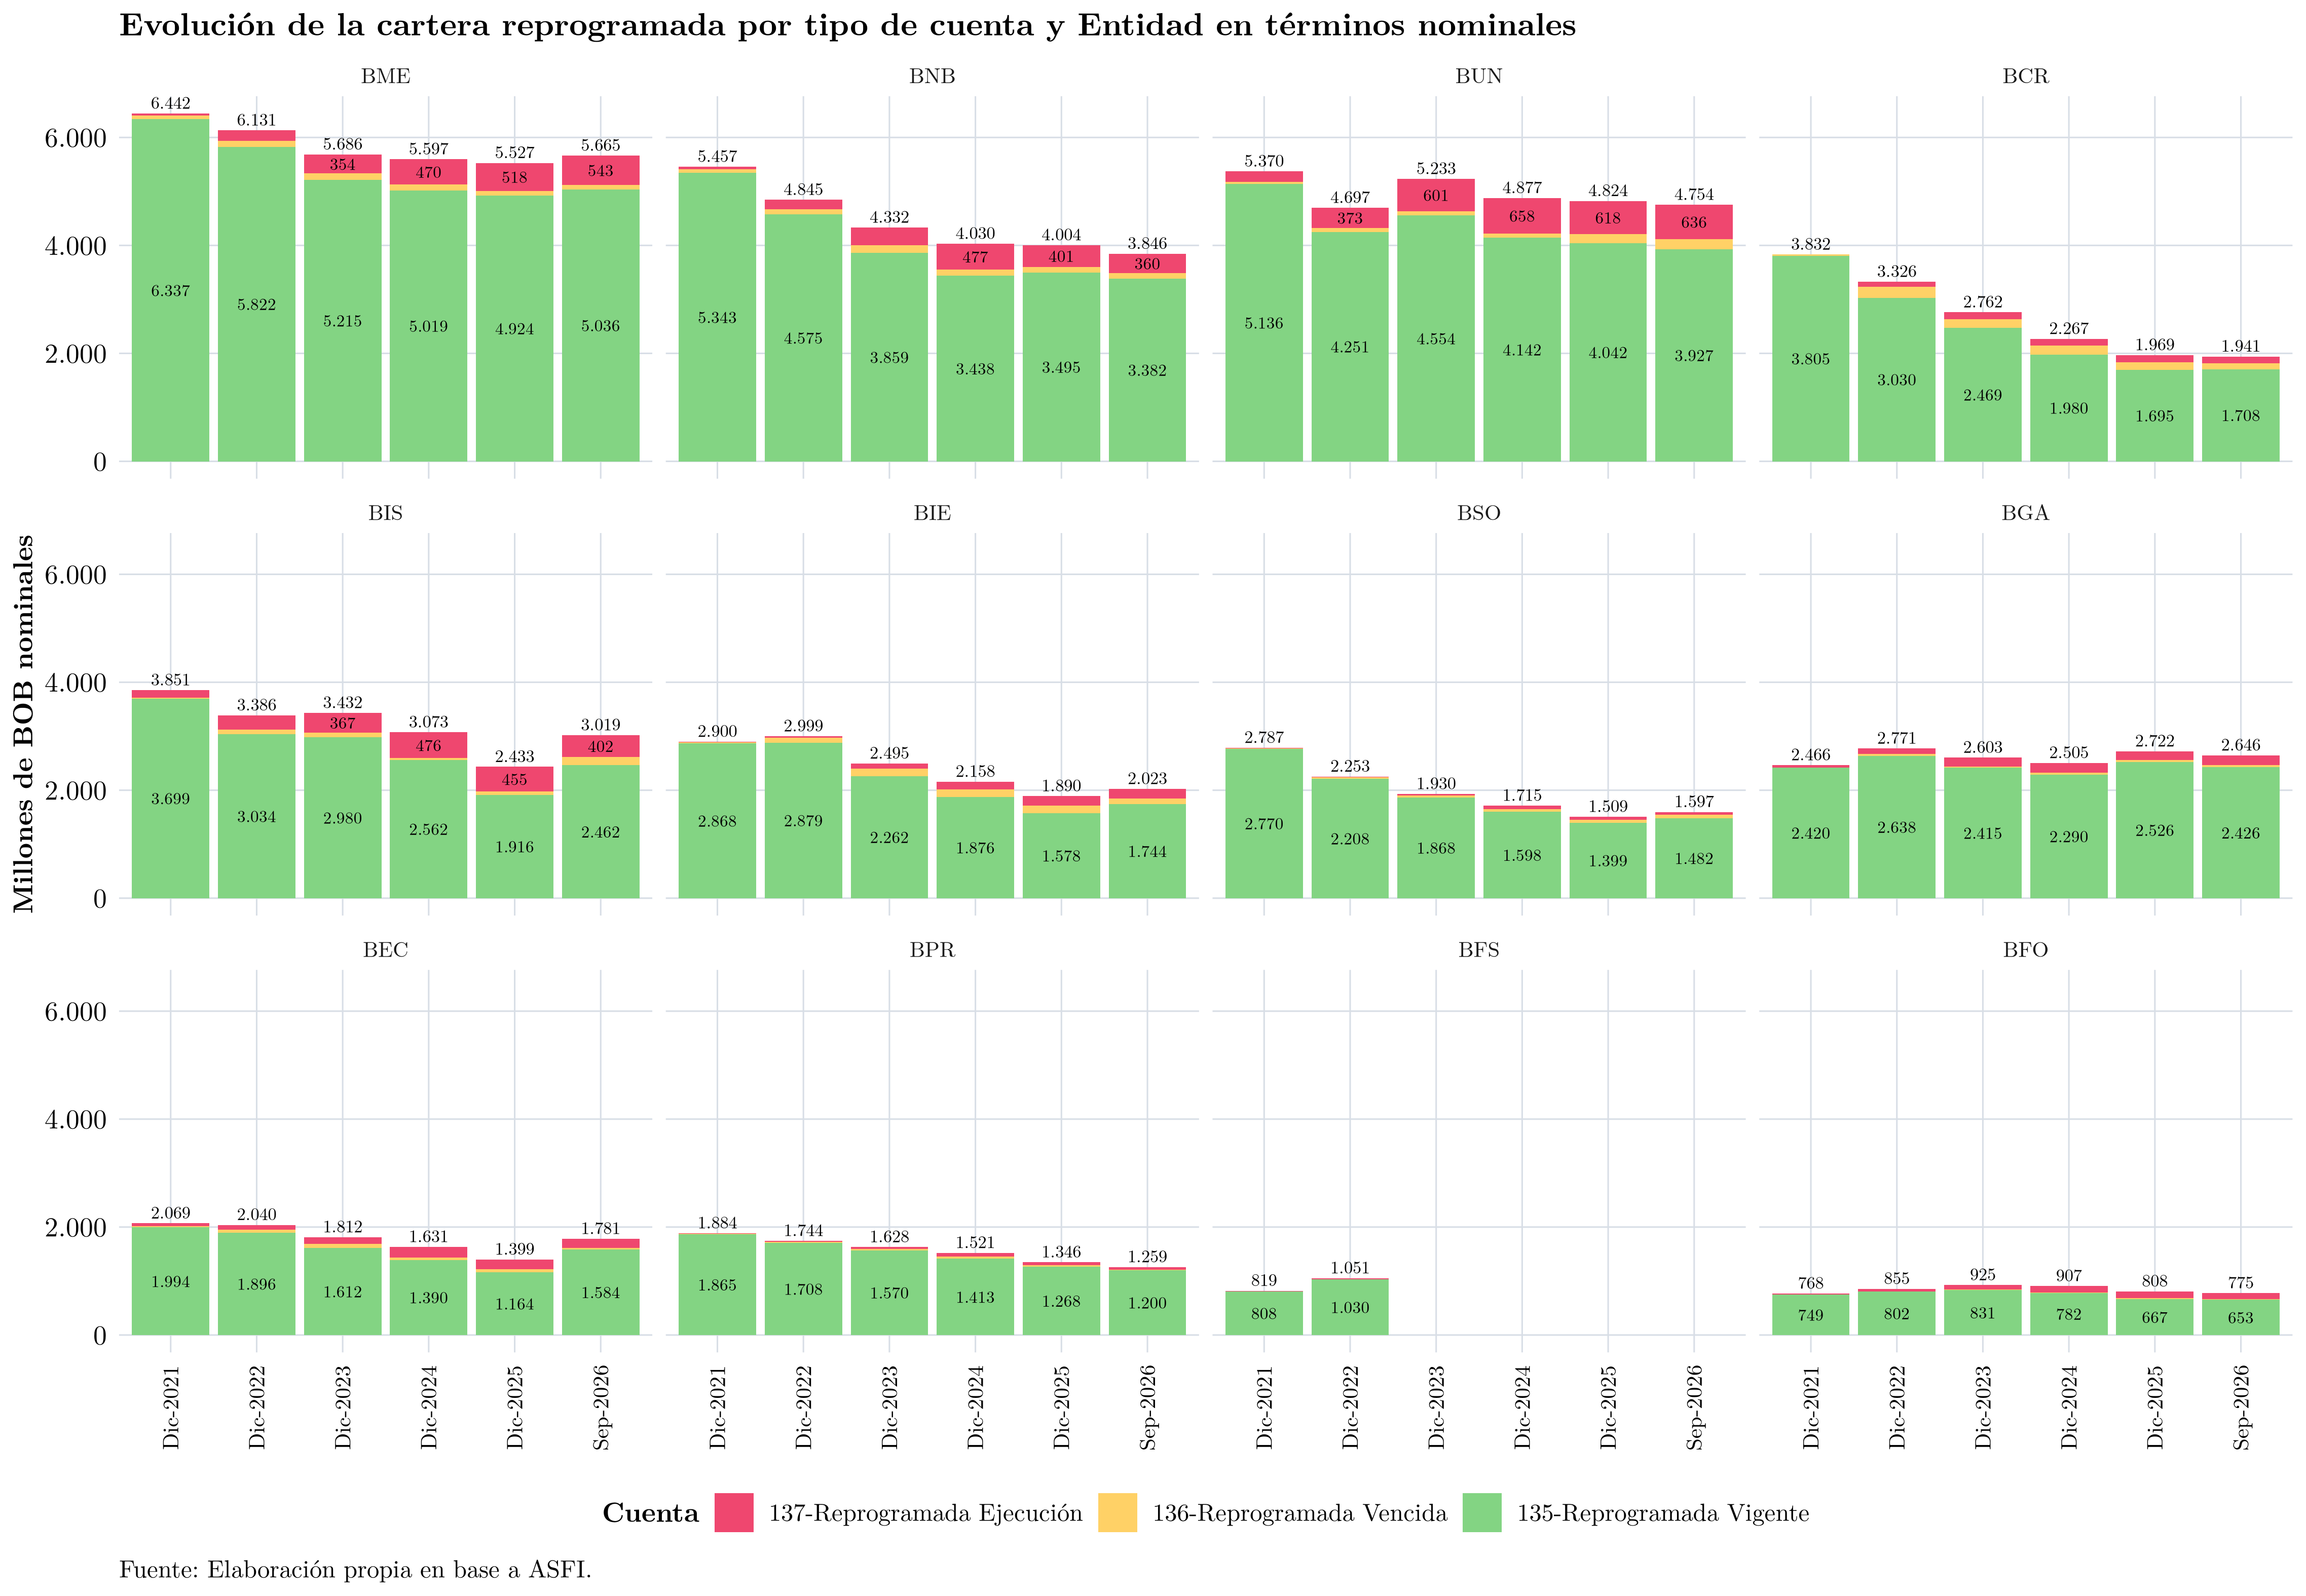
En este sentido, el problema se concentra en la cartera reprogramada vigente, que sería la próxima en caer en mora y que, en algunas entidades, sigue creciendo.
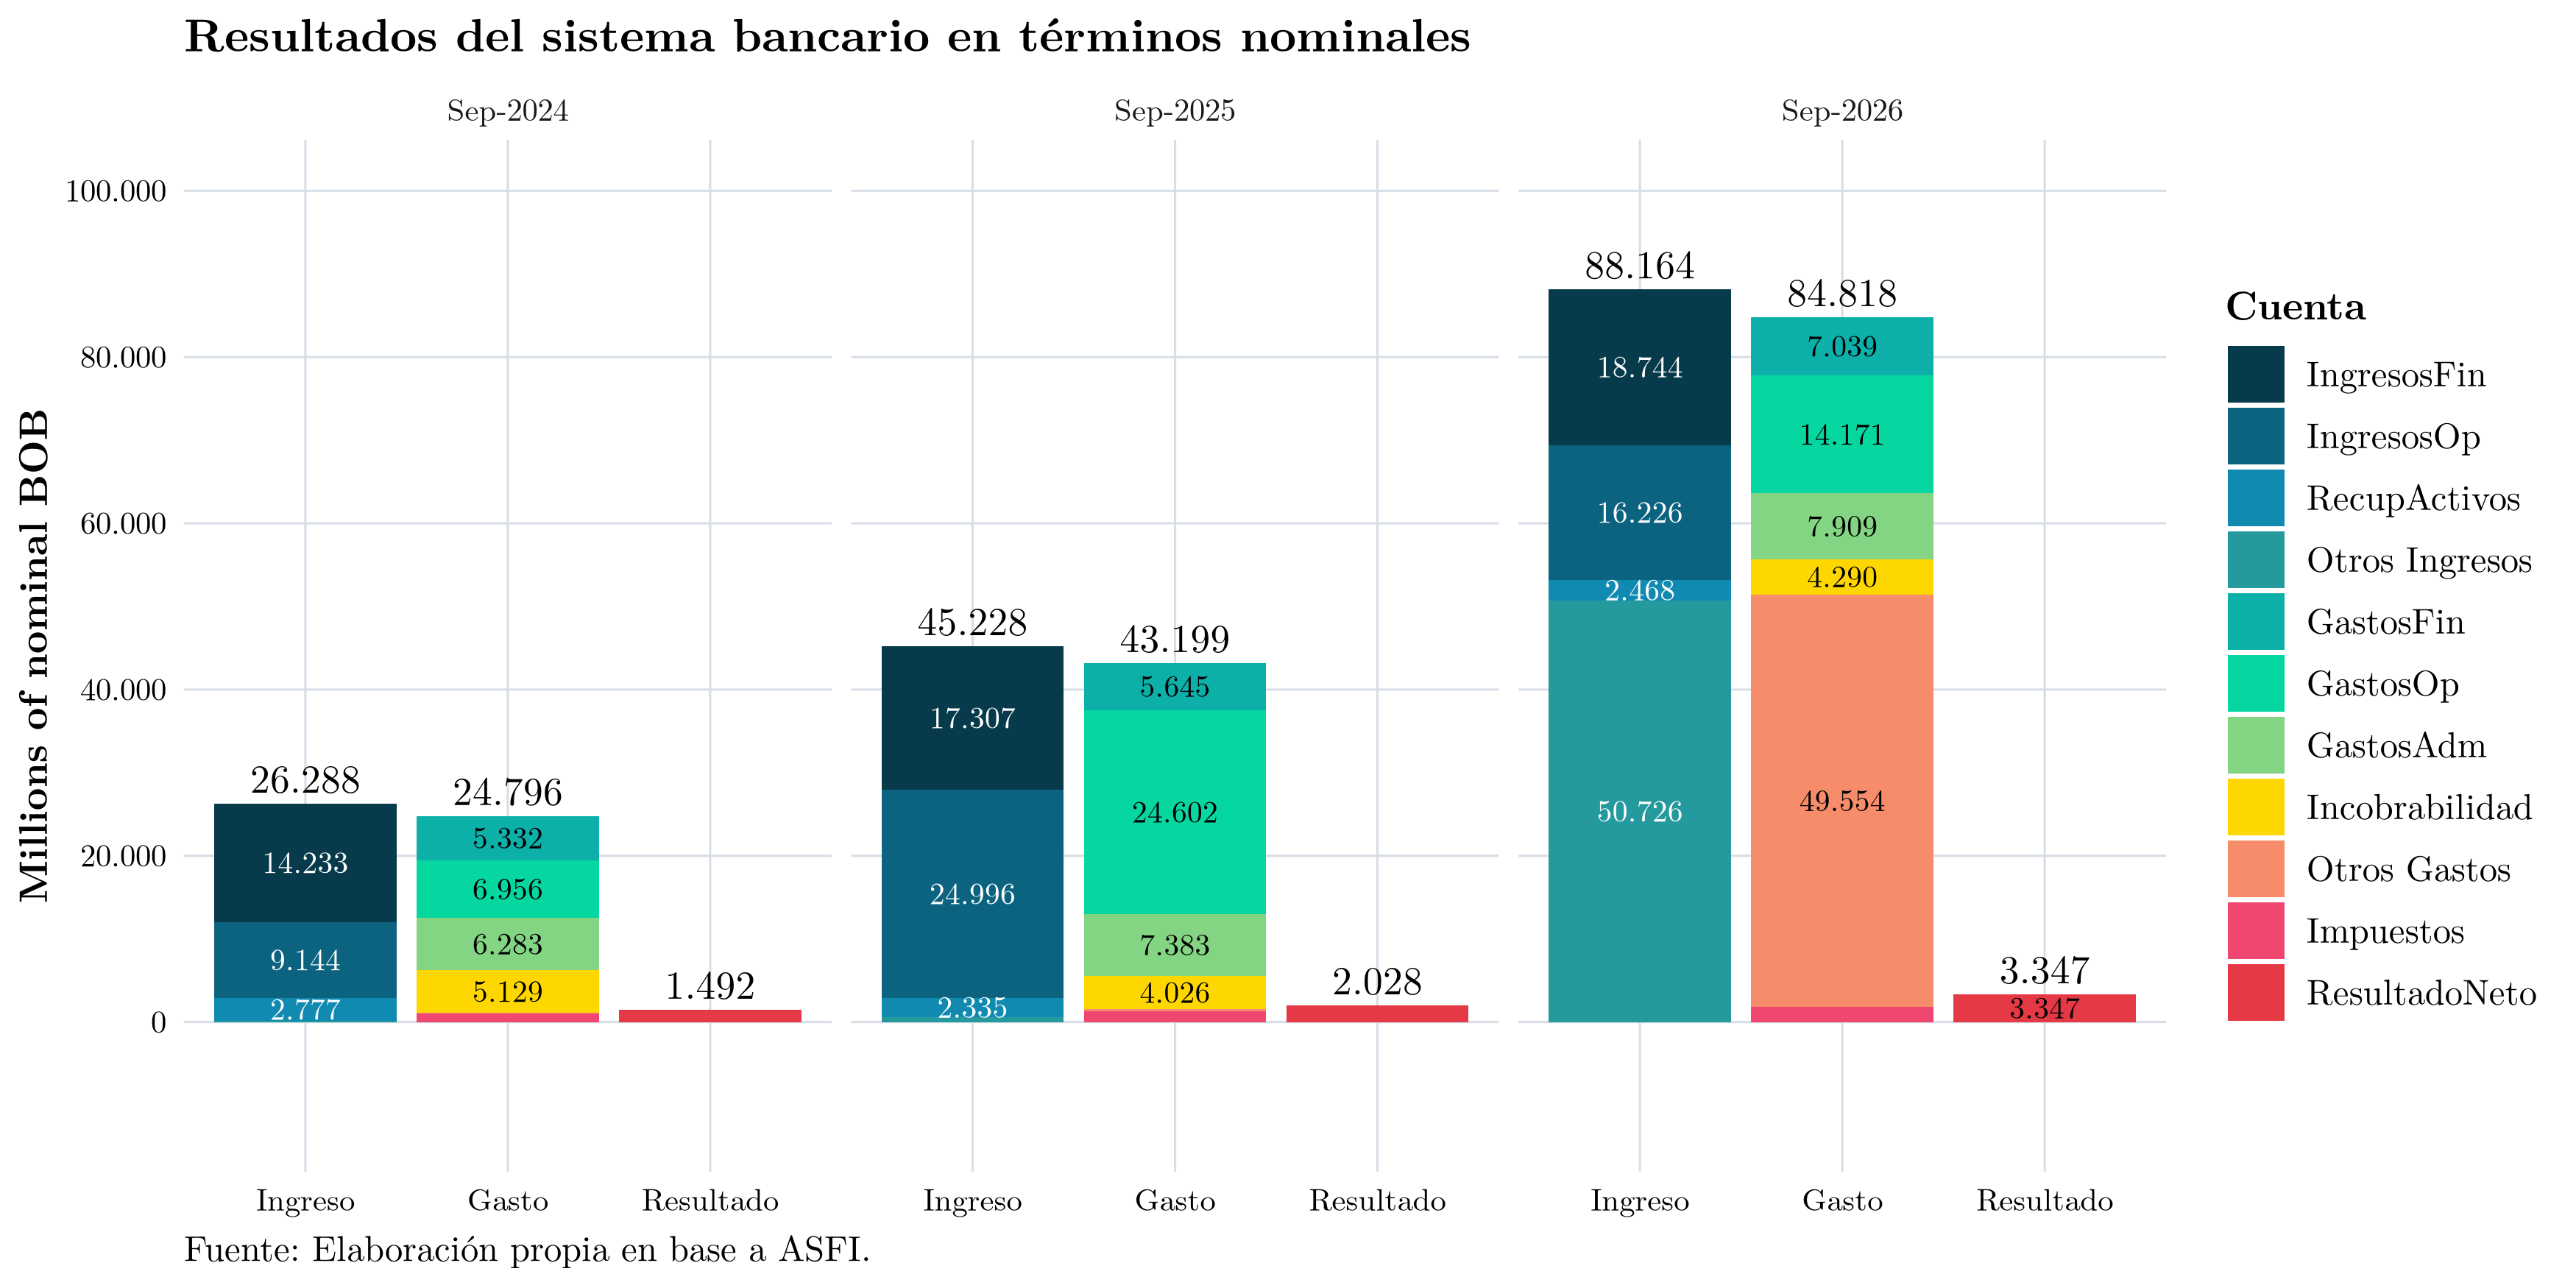
Resultados y rentabilidad
Los resultados financieros muestran los ingresos y gastos reconocidos
por las entidades durante el período. Para esta sección se utiliza el
resultado neto de la cuenta CC0.07. Al corte de septiembre de 2026,
respecto al mes anterior el resultado neto aumentó BOB 390 millones
(13,2%); respecto al trimestre anterior aumentó BOB 1.311 millones
(64,4%); y respecto al mismo mes del año anterior aumentó BOB 1.318
millones (65,0%).
Finalmente, se presentan los resultados financieros para el sistema bancario boliviano con corte a septiembre de 2026 para los tres últimos años comparables:
Conclusiones
1. Expansión con una composición más líquida: El balance mantiene una expansión nominal, impulsada principalmente por las disponibilidades y las inversiones temporarias, mientras que la cartera de créditos avanza a un ritmo más moderado. Esto refleja una preferencia por activos líquidos o de menor plazo de realización.
2. Mayor canalización de recursos hacia el BCB y el sector público: Las inversiones en el BCB y en instrumentos del sector público han ganado relevancia dentro del activo. Esta concentración puede mejorar el rendimiento de los excedentes de liquidez, pero también reduce la flexibilidad del sistema si esos recursos no pueden convertirse rápidamente en disponibilidades.
3. Recomposición del fondeo hacia instrumentos más volátiles: Las cuentas corrientes y de ahorro muestran un mayor dinamismo que los depósitos a plazo. Aunque esta estructura permite sostener la liquidez corriente, aumenta la exposición a retiros súbitos y dificulta el calce de plazos de la cartera de créditos.
4. Desaceleración de la cartera con diferencias entre segmentos: El crecimiento agregado de la cartera pierde dinamismo, aunque las carteras Empresarial y Consumo muestran señales de recuperación más recientes.
5. La mora baja, pero permanece por encima de los niveles posteriores a la pandemia: El indicador de mora se ubica actualmente en 2,88% y presenta una tendencia descendente; sin embargo, casi duplica los niveles registrados luego de la pandemia. La cartera reprogramada continúa siendo un foco relevante de riesgo crediticio y mantiene presión sobre la rentabilidad futura.